Impostos ao contratar o primeiro empregado na sua PME 2026
Explicamos bruto, liquido e encargos ao contratar o primeiro empregado, com checklist do primeiro mês e pasta pronta para o contador.
Nompli
Equipe Nompli
O que muda ao contratar o primeiro empregado no Brasil
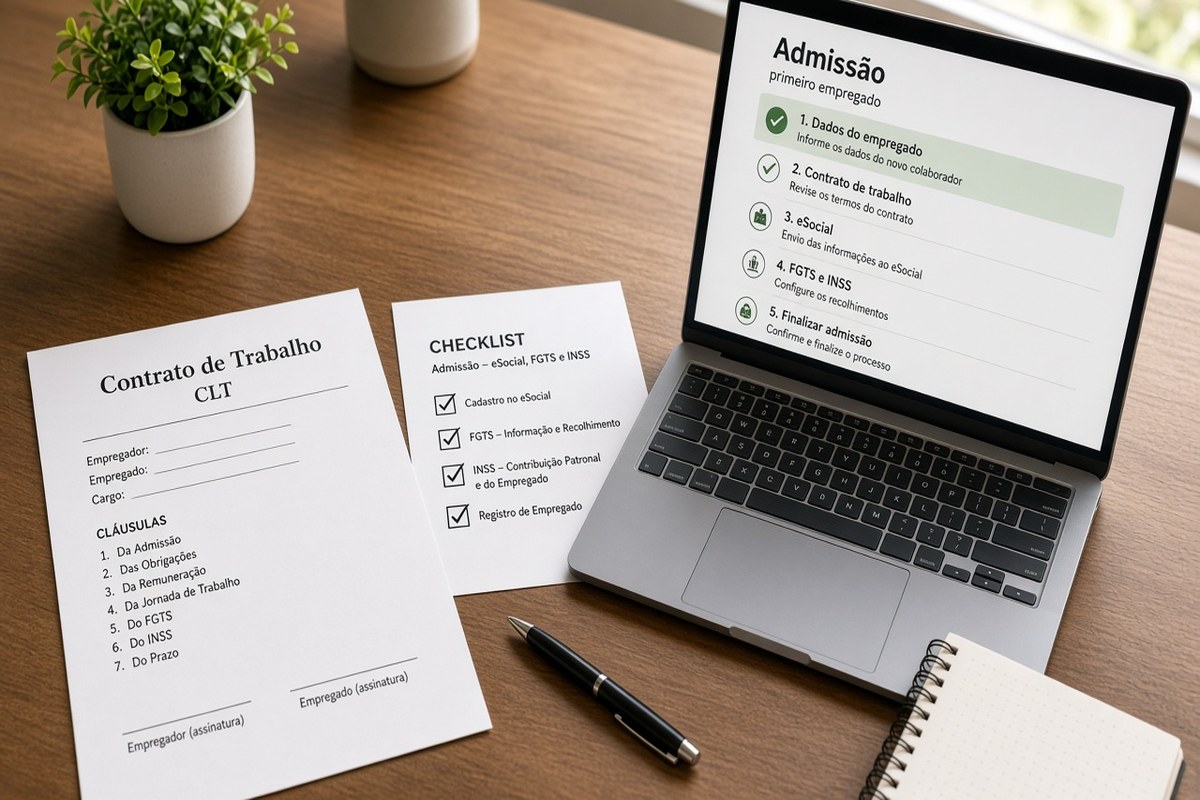
Passar de trabalhar sozinho (ou com freelancers) a ter uma pessoa na folha em São Paulo não é só "pagar salario". Surgem obrigações de eSocial / FGTS, possíveis retenções de IRPF/IRPJ, folha de pagamento e uma disciplina de caixa diferente.
O erro mais comum do dono iniciante e olhar só o liquido prometido ao colaborador. O custo real para a PME costuma ser salário bruto mais encargos patronais e custos de cumprimento. Se não calcular antes da oferta, a liquidez do mês quebra.
Este guia explica o mapa em linguagem clara: o que e cada peca, em que ordem agir, o que guardar e como falar com o contador. Não substitui assessoria trabalhista nem o envio no e-CAC. Confirme requisitos em https://www.gov.br/receitafederal e no portal de eSocial / FGTS.
Se a pessoa for prestador genuíno (sem subordinação tipica de emprego), o mapa e outro: honorários e NFS-e. Não disfarce vinculo empregatício como nota de serviço: isso costuma sair mais caro depois.
Pense o primeiro empregado como mudança de sistema: de "eu pago quando da" para datas fixas, pastas fixas e números que o contador possa defender perante a Receita Federal.
Bruto, liquido e custo total para a empresa
Salário bruto e a base sobre a qual costumam calcular encargos e retenções. Liquido e o que o empregado recebe na conta. Custo total para a empresa e o que sai da sua caixa: bruto (ou a estrutura que usar) mais encargos patronais de eSocial / FGTS e outros encargos obrigatórios conforme o caso.
Exemplo didático: você oferece liquido de 1.000 reais. Esse liquido não e o custo completo. Pergunte ao contador quanto bruto isso implica, o que retém o trabalhador de IRPF/IRPJ se couber, e o que a empresa paga a eSocial / FGTS. Só com essas três pecas fecha um orçamento honesto.
O DAS/ISS das suas vendas não "paga" a folha. São circuitos distintos: um e imposto sobre operações comerciais; o outro e relação de trabalho e retenções. Separe pastas e conta bancaria para não misturar critérios.
Use estimativas educativas (por exemplo a calculadora quando couber) so como referencia de aprendizado. Tabelas oficiais e o cálculo definitivo confirma o contador com regras vigentes da Receita Federal e de eSocial / FGTS.
Se negociar um "pacote fechado" com o candidato, escreva se o número e bruto ou liquido. Essa ambiguidad e origem de muitas brigas no primeiro pagamento.
Admissão em eSocial / FGTS e folha de pagamento: o que são e por que importam
A alta em eSocial / FGTS registra a pessoa no sistema de obrigações trabalhistas e previdenciárias aplicáveis no Brasil. Atrasar "para testar um mes" costuma criar risco maior do que o custo de fazer certo desde o dia 1.
folha de pagamento e o comprovante ou relatório periódico da relação laboral e, quando couber, do IRPF/IRPJ retido. Não e detalhe administrativo opcional: e a evidência de que você pagou em regra e pode demonstrar a despesa e as retenções.
Decida por escrito quem monta folha de pagamento: seu contador, um escritório de folha ou um processo interno supervisionado. O dono deve entregar no prazo: dados do empregado, novedades (faltas, bônus, horas), comprovante de pagamento e contrato.
Marque os vencimentos de eSocial / FGTS e de retenções no calendário tributário. Um lembrete fixo evita pagamento de última hora sem liquidez.
Revise nomes, documentos de identidade e datas de inicio antes de enviar a alta. Um erro de cadastro se arrasta por meses e suja folha de pagamento.
Checklist explicado antes do dia 1
Contrato e função claros. Defina atividades, jornada e data de inicio. Sem isso, nem a alta nem folha de pagamento tem ancora estável.
Alta em eSocial / FGTS com dados corretos do trabalhador e do seu CNPJ. Revise nomes, documentos e datas.
Critério escrito de salário bruto versus liquido. Se prometeu liquido, documente como se chega ao bruto e quem valida o número todo mês.
Conta bancaria separada para salários (ou ao menos uma subconta). Pagar folha da conta pessoal do socio mistura gastos e complica revisões internas.
Pasta `CNPJ/folha-YYYY-MM/` pronta desde o primeiro mês: contrato, alta, recibos, comprovantes e listagem de incidências. Essa pasta e o que o contador precisa para fechar sem perguntar de novo.
Combine com o contador o formato de entrega (ZIP indexado por mês) para não reenviar prints soltos no chat.
Como fica o primeiro mês (e o segundo)
Dia de pagamento: transfira o liquido, guarde o comprovante bancário e assegure que o empregado tenha o recibo ou o detalhe. Fechamento do período: folha de pagamento, comprovantes e novedades.
Desde o dia 1, reserve em caixa o estimado de encargos de eSocial / FGTS. Se esperar o vencimento para "ver se sobra", quase nunca sobra.
No mês 2, compare o estimado de encargos com o real. Ajuste a reserva. Esse habito simples evita surpresa quando o time crescer para duas ou três pessoas.
Se o período de teste não funcionar e a relação terminar cedo, pergunte ao contador e ao assessor trabalhista qual liquidação cabe. Improvisar o último pagamento sem critério escrito e fonte clássica de conflito.
Use o checklist fiscal no dia de corte da folha para não esquecer comprovantes nem arquivos.
Exemplo educativo em São Paulo
Uma PME contratou "de palavra" e pagou duas semanas em dinheiro sem alta em eSocial / FGTS. Quando quis formalizar, teve de corrigir atrasos e reconstruir papeis. O custo de fazer certo no inicio teria sido menor.
Outra PME calculou com o contador o custo total de um liquido de 1.200 reais, reservou encargos desde o primeiro recebimento de clientes e entregou a pasta de folha de pagamento no prazo. O dono parou de recalcular no chat a cada quinzena.
A diferença entre as duas não foi "saber mais de imposto": foi ter ordem escrita (alta, salário, encargos, pasta) e um profissional que valida os números oficiais perante a Receita Federal.
Se o volume de vendas oscila muito mês a mês, a reserva da folha deve seguir o custo fixo do salário, não "o que sobrou depois do DAS/ISS". Misturar essas reservas e erro frequente.
Cifras ilustrativas. Confirme tabelas e prazos em https://www.gov.br/receitafederal e no portal de eSocial / FGTS.
Erros ao sair do esquema PJ/freelancer
Continuar pagando "por nota" quem cumpre horário, recebe ordens e trabalha como empregado. A forma do pagamento não apaga a natureza da relação.
Prometer um liquido sem ter calculado encargos de eSocial / FGTS nem retenções de IRPF/IRPJ. A conversa com o candidato vira divida interna com a própria caixa.
Atrasar a alta "ate ver se funciona". O risco se acumula justamente quando o processo ainda e frágil.
Achar que o dinheiro reservado para DAS/ISS cobre a folha. São reservas distintas: uma para impostos de vendas; outra para salários e encargos.
Pagar salários da conta pessoal do socio: mistura patrimonio e complica o rastro documental perante a Receita Federal.
Como a Nompli ajuda (e o que não faz)
A Nompli organiza checklist, calendário e pasta do primeiro empregado para você chegar ordenado ao contador. Não apresenta folha de pagamento, não substitui eSocial / FGTS e não troca assessoria trabalhista.
Comece em pymes, calendário tributário e checklist fiscal.
Antes de oferecer salário em firme, valide o custo total com o contador. Este guia e educativo; a decisão oficial continua com o profissional e com https://www.gov.br/receitafederal.
Um bom arranque parece chato: mesmos arquivos, mesmas datas, mesmos responsáveis. Se cada quinzena você reinventa o processo, o custo oculto e o seu tempo e o do contador.
Perguntas frequentes do dono
Posso declarar só o que caiu no banco? Não, se isso omitir a venda bruta ou o salário documentado.
A taxa ou o encargo sempre e despesa? Só com suporte valido. Pergunte ao contador.
Print resolve? Como apoio temporário talvez; o fechamento serio pede relatórios e extratos arquiváveis.
A Nompli apresenta por mim? Não. Ela organiza checklist e arquivos.
Na duvida entre dois critérios, documente os dois cenários e peca definição escrita ao contador.
Com que frequência revisar? Idealmente a cada liquidação ou folha, e sempre antes do vencimento.
Se trocar de gateway, regime ou contador no meio do ano, deixe um corte escrito de datas e critérios.
Um bom fechamento parece chato: mesmos arquivos, mesma ordem, mesmas datas.
Se o volume for baixo, o mesmo ordem vale: documento, pasta, data de corte e entrega indexada.
Como revisar o mês com o contador
Chegue com uma pergunta concreta: quais cifras não batem e qual documento falta. Evite enviar só o extrato sem contexto.
Peca que explique em uma frase o critério do período (por exemplo, como tratou estornos ou encargos). Se você não consegue repetir, ainda não fechou o aprendizado.
Combine a data da próxima entrega antes de terminar a reunião. O calendário escrito reduz o caos do mês seguinte.
Lembre: a Nompli organiza checklist e pasta; o contador e a autoridade definem o critério oficial.
Aviso
Conteúdo educativo sobre contratar o primeiro empregado no Brasil. Não substitui assessoria trabalhista nem normas da Receita Federal ou de eSocial / FGTS.
Exemplos ilustrativos. Confirme requisitos vigentes em https://www.gov.br/receitafederal.