Impostos ao cobrar com gateway ou cartão na sua PME 2026
Explicamos bruto, taxa e depósito liquido ao cobrar com cartão, e como preparar a pasta para o contador sem confundir o extrato com a venda documentada.
Nompli
Equipe Nompli
O que significa cobrar com gateway ou cartão no Brasil
Quando uma PME em São Paulo aceita cartão ou carteira digital com Stripe, PagSeguro ou Mercado Pago, o cliente paga um valor e você recebe outro. Essa diferença não e mistério: costuma ser a taxa do processador, possíveis retenções e o calendário de liquidação.
O ponto que confunde muitos donos e misturar três números: o preço que o cliente ve, o valor que o gateway reporta como venda, e o depósito que cai no banco. Para DAS/ISS e IRPF/IRPJ perante a Receita Federal, o essencial e documentar a venda real com NFS-e valido, não apenas o dinheiro que entrou na conta.
Este guia explica, em linguagem de dono, como entender essa cadeia, quais papeis guardar e como preparar o fechamento com o contador. Não substitui o envio no e-CAC nem o contrato do gateway. Confirme regras vigentes em https://www.gov.br/receitafederal.
Se o negocio so recebe transferência bancaria sem cartão, o fluxo e mais simples. Aqui o foco e cobro com cartão ou wallet quando a liquidação chega liquida.
Aprender a separar bruto, taxa e liquido evita o erro clássico de declarar o depósito como se fosse a venda. A maior parte dos desencontros de DAS/ISS/IRPF/IRPJ em comércios com cartão não vem de "não saber a aliquota", e de reportar o liquido no lugar da operação.
Bruto, taxa e liquido: três cifras para separar
Imagine uma venda de 1.000 reais mais impostos quando couber. O cliente autoriza o total no terminal ou no link. O gateway não deposita esse total inteiro: desconta a taxa (e as vezes outros encargos) e credita o liquido dias depois.
Bruto da venda e o que você faturou ou documentou ao cliente. Taxa e o custo do serviço de cobro. Liquido e o que efetivamente entra no banco. Se declarar só o liquido como se fosse a venda, subdeclara receita e desalinha DAS/ISS/IRPF/IRPJ.
A taxa so costuma ser despesa com suporte valido no seu CNPJ (por exemplo NFS-e ou nota do gateway). Um lançamento genérico no extrato bancário que diga "taxa" quase nunca basta sozinho.
O timing importa: você pode vender no dia 28 e receber o depósito no dia 3 do mês seguinte. Por isso convém conciliar por período de liquidação e por data da venda, não só olhando o saldo do banco.
Se houver estorno ou chargeback, o liquido do período cai. Trate no mesmo mês em que aparece no relatório, com a NFS-e de ajuste correspondente, para não arrastar diferenças.
Como DAS/ISS e IRPF/IRPJ se relacionam com cobro no cartão
Quando DAS/ISS se aplica a operação, ele segue a venda documentada, não o valor depositado. Se você vendeu com imposto, o fato gerador segue a operação com o cliente. O depósito liquido e resultado financeiro depois das taxas.
IRPF/IRPJ olha o resultado do período: receitas menos custos e despesas admitidas. A taxa de Stripe, PagSeguro ou Mercado Pago, com suporte correto, pode entrar nesse cálculo. Sem suporte, o contador não deve inventar a despesa só porque "o banco descontou".
Alguns gateways mostram retenções ou impostos no relatório. Isso não substitui sua obrigação perante a Receita Federal: e informação para cruzar. Se aparecer um desconto fiscal no relatório, pergunte ao contador o que significa no seu regime e qual comprovante sustenta.
Apoio educativo (não oficial): checklist fiscal e calendário tributário. Alíquotas e critérios finais se confirmam com o contador e em https://www.gov.br/receitafederal.
Se sua PME e MEI ou esta em regime simplificado, o encaixe das vendas no cartão ainda exige disciplina de relatório e NFS-e, porque o extrato sozinho não conta a historia completa do período.
Passo a passo da conciliação
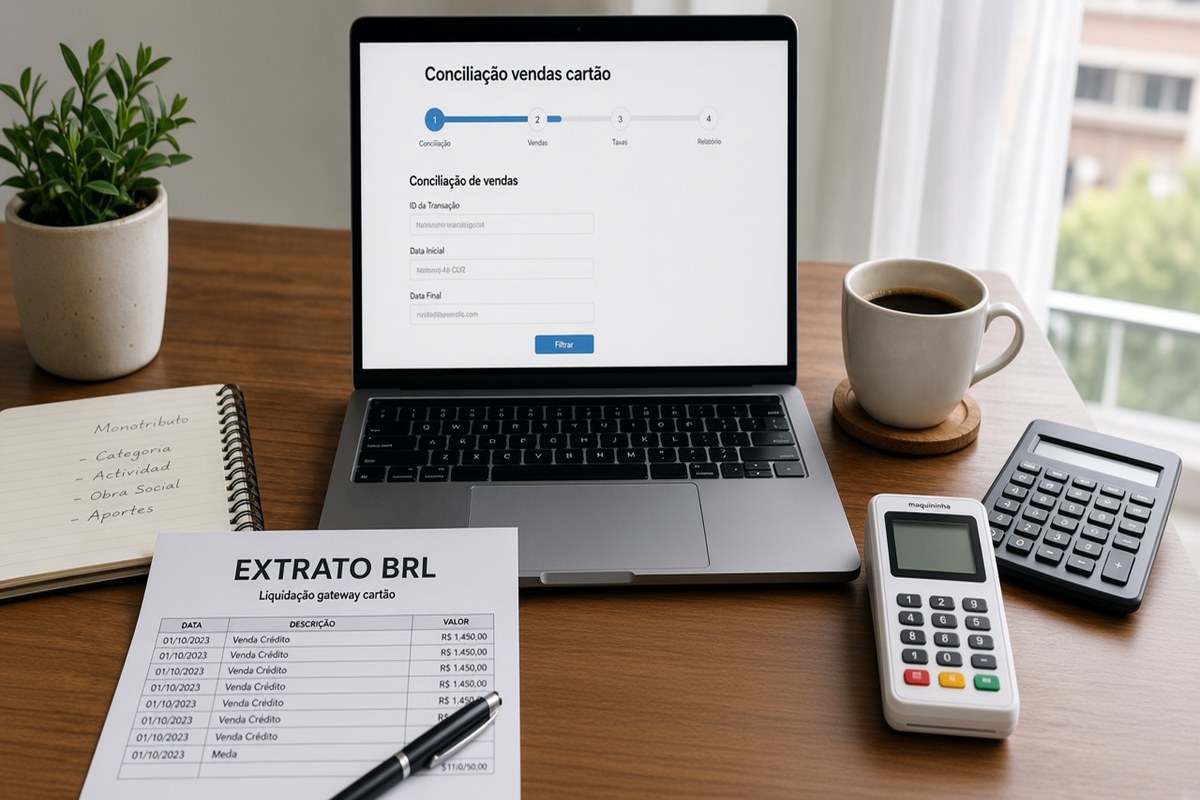
Primeiro, baixe o relatório de liquidação de Stripe, PagSeguro ou Mercado Pago do período (PDF ou CSV). Esse arquivo e a fonte das vendas no cartão: vendas, estornos, taxas e liquido a depositar.
Segundo, monte a lista de NFS-e emitidos no mesmo período. Cruze venda a venda (ou por lote, se o volume exigir) ate explicar cada diferença. Se houver venda no gateway sem NFS-e, ou NFS-e sem cobro, anote: e exatamente o que o contador precisa ver.
Terceiro, abra o extrato bancário e localize o depósito. Deve se aproximar do liquido do relatório. Se não bater, procure chargeback, ajuste, liquidação parcial ou estabelecimentos misturados na mesma conta.
Quarto, guarde tudo em uma pasta clara, por exemplo `CNPJ/gateway-YYYY-MM/`, com relatório, lista de NFS-e, extrato e uma nota de diferenças. Entregue esse pacote ao contador; não um fio de prints no chat.
Quinto, defina um dia fixo de corte no calendário tributário. A disciplina de data evita fechamento apressado na véspera do vencimento no e-CAC.
Sexto, se alguém da equipe baixa o relatório e outra pessoa emite NFS-e, escreva essa divisão de papeis. Duas pessoas sem regra comum geram o mesmo desencontro duas vezes.
Exemplo numérico simples em São Paulo
Suponha que em uma semana sua PME registre três vendas no cartão com bruto documentado de 3.000 reais (sem entrar ainda no detalhe do imposto). O gateway cobra, por exemplo, 3 porcento de taxa: 90. O liquido reportado seria 2.910, próximo do depósito.
Se nos livros você so lança "receita 2.910" porque isso caiu no banco, esta omitindo 90 de venda bruta e ainda perde o rastro da despesa de taxa. O fechamento correto separa: receita 3.000 (segundo NFS-e), despesa de taxa 90 (com suporte) e movimento bancário 2.910.
Agora acrescente um estorno de 200. O relatório de Stripe, PagSeguro ou Mercado Pago mostra o ajuste. Sua NFS-e (cancelamento ou ajuste, conforme o caso) deve acompanhar. Sem documentar o estorno, o imposto do mês pode ficar inconsistente.
Se ainda misturar dois pontos de venda em um único abono, o banco mostra um so número e você perde o rastro por estabelecimento. Separar identificadores ou contas evita esse labirinto.
Percentuais e montos deste exemplo são didáticos. Taxas reais de Stripe, PagSeguro ou Mercado Pago e regras de DAS/ISS/IRPF/IRPJ no Brasil se confirmam no contrato do gateway, com o contador e em https://www.gov.br/receitafederal.
Erros frequentes e por que doem
Declarar só o depósito. Dói porque subdeclara vendas e desalinha DAS/ISS e IRPF/IRPJ em relação as suas NFS-e.
Tomar a taxa do extrato bancário sem nota no seu CNPJ. Dói porque a despesa pode ser questionada em uma revisão.
Esquecer chargebacks e estornos ate o mês seguinte. Dói porque o período fica fechado com cifras que ja não são verdadeiras.
Misturar cobros pessoais e do negocio na mesma conta, ou dois estabelecimentos em um so abono. Dói porque a conciliação vira impossível sem horas extras.
Achar que emitir NFS-e no prazo substitui conciliar. São tarefas distintas: uma documenta a venda ao cliente; a outra explica como o dinheiro viajou pelo gateway ate o banco.
Trocar de gateway no meio do mês sem corte documentado. Dói porque o contador ve um buraco e pede para reconstruir o período inteiro.
O que entregar ao contador todo mês
Um ZIP ou pasta com: relatório de Stripe, PagSeguro ou Mercado Pago, lista ou arquivos de NFS-e do período, extrato bancário do depósito, e uma folha breve de diferenças ("venda X sem nota", "depósito Y sem match").
Se trocou de gateway no meio do mês, inclua um corte: ate quando operou o anterior e desde quando o novo. Sem esse corte, o contador ve um buraco e pede tudo de novo.
A Nompli ajuda a organizar checklist, datas e pasta. Comece em pymes e no checklist fiscal.
Antes de assumir um critério no e-CAC, confirme com o contador. Este guia e educativo; a decisão oficial continua com o profissional e com https://www.gov.br/receitafederal.
Um bom fechamento parece chato: mesmos arquivos, mesma ordem, mesmas datas. Se todo mês você reinventa o processo, o custo oculto e o seu tempo e o retrabalho do contador.
Se o volume for baixo, o mesmo ordem ainda vale: relatório, NFS-e, extrato e nota de diferenças. A escala muda; a clareza não.
Perguntas frequentes do dono
Posso declarar só o que caiu no banco? Não, se isso omitir a venda bruta ou o salário documentado.
A taxa ou o encargo sempre e despesa? Só com suporte valido. Pergunte ao contador.
Print resolve? Como apoio temporário talvez; o fechamento serio pede relatórios e extratos arquiváveis.
A Nompli apresenta por mim? Não. Ela organiza checklist e arquivos.
Na duvida entre dois critérios, documente os dois cenários e peca definição escrita ao contador.
Com que frequência revisar? Idealmente a cada liquidação ou folha, e sempre antes do vencimento.
Se trocar de gateway, regime ou contador no meio do ano, deixe um corte escrito de datas e critérios.
Um bom fechamento parece chato: mesmos arquivos, mesma ordem, mesmas datas.
Se o volume for baixo, o mesmo ordem vale: documento, pasta, data de corte e entrega indexada.
Como revisar o mês com o contador
Chegue com uma pergunta concreta: quais cifras não batem e qual documento falta. Evite enviar só o extrato sem contexto.
Peca que explique em uma frase o critério do período (por exemplo, como tratou estornos ou encargos). Se você não consegue repetir, ainda não fechou o aprendizado.
Combine a data da próxima entrega antes de terminar a reunião. O calendário escrito reduz o caos do mês seguinte.
Lembre: a Nompli organiza checklist e pasta; o contador e a autoridade definem o critério oficial.
Aviso
Conteúdo educativo sobre cobros com gateway ou cartão no Brasil. Não substitui assessoria fiscal nem as normas da Receita Federal.
Exemplos ilustrativos. Confirme alíquotas, prazos e requisitos em https://www.gov.br/receitafederal.