DASN-SIMEI 2026: declaração anual do MEI passo a passo
Ritual da DASN-SIMEI: receita bruta do ano, empregado, transmissão, recibo, erros que geram multa e pasta de evidência para o MEI.
Nompli
Equipe Nompli
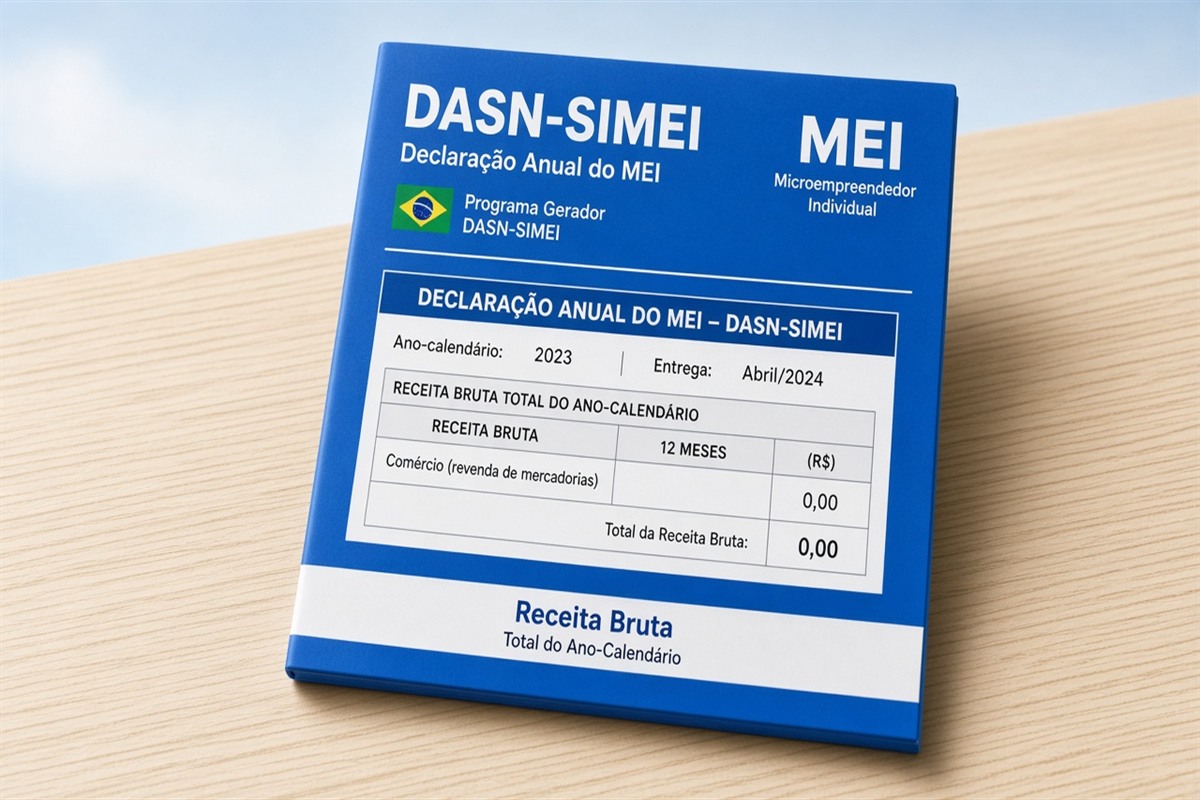
A DASN-SIMEI e a foto do ano do MEI, não um lembrete de maio
A Declaração Anual do Simples Nacional para o MEI (DASN-SIMEI) resume a receita bruta do ano-calendario e informa se houve empregado, conforme as regras vigentes. Não substitui o DAS mensal: são obrigações diferentes.
Esta guia trata a DASN como um fechamento com dono, corte interno e pasta. Confirme prazos, telas e valores em gov.br/receitafederal e no Portal do Empreendedor. A Nompli organiza checklist; não transmite a DASN nem substitui o contador.
Se você ainda confunde DAS mensal com declaração anual, releia também como emitir o DAS MEI.
Antes de abrir o sistema: monte a receita do ano
Some a receita bruta de janeiro a dezembro com a mesma regra o ano todo. Separe comercio e serviços se o formulário pedir essa quebra. Não misture empréstimo, transferência entre contas ou valor de venda de bem do ativo como se fosse receita da atividade sem critério.
Cruze notas emitidas (NFS-e ou outro documento exigido no município), extratos e o controle interno do MEI. Se o banco mostra depósito que não e receita, explique na coluna de exceções.
Guarde comprovantes dos DAS pagos no ano. A DASN não "paga o mês atrasado" automaticamente só porque você declarou.
Se teve empregado, separe a evidência que o contador pedir (admissão, folha, guias). Confirme o que deve ser informado na DASN nas fontes oficiais.
Calendário interno do MEI (sem drama em maio)
Durante o ano: todo mês, anote a receita em uma planilha única com data de corte. Janeiro: feche o consolidado do ano anterior.
Defina uma data interna dias antes do prazo oficial para transmitir com calma. Queda de sistema no último dia e previsível.
Ancore lembretes no calendário tributário. O calendário interno não altera o oficial.
Se alguém mais cuida do MEI (familiar ou contador), documente quem junta números e quem transmite.
Transmissão, recibo e o que fazer se der erro
Acesse o canal oficial da DASN-SIMEI, autentique com a conta exigida e confira CNPJ e ano-calendario em voz alta antes de continuar.
Digite ou confirme a receita e a informação de empregado conforme a tela vigente. Não invente zero se houve faturamento.
Transmita, baixe o recibo e arquive com nome do ano. Sem recibo, o ano fica pela metade mesmo que você "ache" que enviou.
Se aparecer pendencia ou multa por atraso, não pague guias duvidosas de busca genérica. Confirme o procedimento em gov.br/receitafederal e no Portal do Empreendedor.
Erros frequentes que custam caro ao MEI
Declarar receita menor do que as notas emitidas. Esquecer o ano-calendario correto. Deixar para o último dia e travar no login do gov.br.
Achar que pagar o DAS mensal dispensa a DASN. Misturar limite do MEI com regras de ME/EPP do Simples "normal".
Omitir empregado quando houve vinculo. Usar print solto no celular como única evidência do recibo.
Corrija com critério. Veja também materiais de DASN-SIMEI se precisar de outro angulo operacional, sem misturar slugs.
Exemplo: MEI que descobriu notas esquecidas em dezembro
Caso didático: um MEI de serviços em Belo Horizonte soma o ano pelo extrato e declara. Depois encontra três NFS-e de dezembro que não estavam na planilha.
A receita real e maior. Ele documenta a diferença, consulta o contador sobre retificação se o canal permitir, e institui uma planilha mensal a partir de janeiro.
A lição: a DASN herda o controle mensal. Sem controle, o maio vira arqueologia.
Valores ilustrativos. Confirme prazos e retificação nas fontes oficiais.
Agenda de trinta minutos com o contador (ou com você mesmo)
Pergunta concreta: a receita bruta do ano-calendario esta completa, com notas e exceções listadas?
Leve planilha anual, exportação de notas, lista de DAS pagos e recibo anterior se houver.
Combine data de transmissão e onde o recibo sera arquivado. Pendencia sem dono e pendencia eterna.
A Nompli organiza checklist. Não transmite DASN. Confirme em gov.br/receitafederal.
Definir o universo antes de calcular
O primeiro passo em a declaração anual DASN-SIMEI do MEI e fixar o universo que esta sendo revisado. A fonte deve abranger planilha de receita mensal, NFS-e ou documentos do município, extratos, comprovantes de DAS, informação de empregado e recibo da DASN. Todas as exportações precisam da mesma data de corte e de uma etiqueta de versão. Se uma fonte cobre o mês calendário e outra termina dois dias antes, a diferença deve ficar visível. Equalizar totais com ajustes manuais apaga a pista que permitiria explicar o desvio. A equipe deve conservar o arquivo original, trabalhar sobre uma copia e registrar filtros, colunas eliminadas e conversões realizadas.
A unidade de analise e cada mês do ano-calendario com receita classificada e evidência vinculada, mais a linha anual transmitida. Essa definição evita que o trabalho se limite a um total mensal que ninguém consegue reconstruir. Convém atribuir um identificador interno estável, vincular o suporte e registrar quem revisou a linha. Campos vazios não se completam por intuição: viram exceções. Um controle de integridade deve buscar duplicados, períodos fora de faixa, moedas inesperadas, valores negativos e documentos que mudaram depois da primeira exportação.
Antes de seguir, reconcilie o número de registros e os totais por fonte. O objetivo ainda não e declarar, e sim demonstrar que o universo esta completo. Se aparecer uma lacuna, anote o valor, a causa provável, o responsável e a data esperada. Essa disciplina e especialmente importante porque o principal risco e improvisar a DASN no último dia, omitir notas emitidas ou achar que o DAS mensal substitui a declaração anual. A autoridade pode receber um arquivo tecnicamente valido e mesmo assim encontrar dados materialmente incorretos; por isso a qualidade nasce na origem.
Conciliação que explica diferenças
Uma conciliação útil para a declaração anual DASN-SIMEI do MEI tem três colunas conceituais: dado de origem, dado esperado e diferença explicada. Não basta escrever revisado. A explicação deve citar o documento, movimento ou regra que permite repetir o cálculo. Comece pelas partidas materiais e por exceções de identidade, data ou natureza. Depois aplique testes de cobertura ao restante do universo. O limiar interno serve para priorizar trabalho, mas não autoriza esconder erros pequenos que se repetem ou que afetam a identificação de uma pessoa.
Separe diferenças temporais de diferenças substantivas. Uma data de liquidação posterior pode explicar por que duas fontes não batem no corte; um CNPJ distinto, um documento cancelado ou uma natureza econômica incorreta exige corrigir a origem. Nunca use uma conta ponte permanente para fazer a lacuna desaparecer. Se o ajuste for contábil, conserve o lançamento, o suporte e a aprovação. Se depender de terceiro, guarde a solicitação e não feche o caso só porque houve resposta verbal.
O fechamento da conciliação produz planilha anual conciliada, lista de exceções, recibo da transmissão e pasta do ano-calendario. Esse pacote permite que o contador revise decisões, não que repita buscas. Inclua totais antes e depois de cada correção e conserve a versão anterior. Quando uma nova evidência chega depois do corte, abra uma versão posterior com nota de mudança. Assim e possível saber exatamente que informação a empresa conhecia em cada momento.
Critérios que exigem decisão profissional
A equipe administrativa pode reunir e conciliar, mas não deve inventar a resposta fiscal. A pergunta central para o contador e qual receita bruta informar, como tratar empregado e como transmitir e guardar o recibo da DASN-SIMEI. Formule a consulta com fatos: sujeito, data, valor, documento, operação e alternativa que gera duvida. Uma pergunta concreta recebe resposta reutilizável; uma pasta só com "revisa isso" obriga o profissional a descobrir primeiro qual e o problema.
Registre a resposta em uma matriz de critérios com data, alcance e fonte oficial consultada. Não transforme a resposta de um caso em regra universal. Se mudar fornecedor, contrato, atividade, tipo de contribuinte ou documento, revise se o critério continua valendo. Os casos com maior chance de erro incluem notas de dezembro esquecidas, depósitos que não são receita, empregado não informado, login gov.br sem nível adequado e retificação após envio. Cada um merece uma linha própria e não uma nota escondida em uma célula.
As regras e procedimentos vigentes devem ser confirmados em gov.br/receitafederal e com o contador. Um guia educativo ajuda a preparar a conversa, mas não substitui resoluções, leis, fichas de serviço nem a informação particular que a autoridade mantem sobre o contribuinte. Guarde junto da decisão a data da consulta, porque telas, catálogos, prazos e requisitos podem mudar.
Testes de qualidade antes de fechar
Faca primeiro um teste de completude: cada elemento do universo deve ter status confirmado, pendente ou excluído com fundamento. Depois execute um teste de exatidão sobre os valores mais altos e uma amostra dos demais. Confira identidade, período, moeda, subtotal, imposto, retenção ou ajuste conforme o caso. Por fim, aplique um teste de coerência: os totais do detalhe devem reproduzir os resumos entregues ao contador sem formulas ocultas nem valores colados.
Uma segunda pessoa deveria conseguir selecionar três linhas e percorre-las da origem ate o resultado. Se precisar perguntar onde esta um arquivo, o índice ainda falha. Se encontrar dado sobrescrito sem histórico, falta rastreabilidade. Se a formula muda entre meses, documente o motivo. A revisão independente não exige um departamento de auditoria; pode ser feita por alguém que não montou a tabela e que siga uma lista curta de checagens.
Não feche uma exceção porque o efeito monetário parece baixo quando compromete identidade, período ou classificação. Tampouco mantenha tudo aberto por perfeccionismo. Defina com o contador o que bloqueia, o que pode ficar documentado para acompanhamento e o que ficou resolvido. A ata de fechamento deve mostrar essa decisão e a versão dos dados revisada.
Tratamento de casos especiais e correções
Os casos especiais em a declaração anual DASN-SIMEI do MEI não deveriam se misturar com as operações ordinárias. Crie visões separadas para notas de dezembro esquecidas, depósitos que não são receita, empregado não informado, login gov.br sem nível adequado e retificação após envio. Em cada caso conserve o fato original, o documento posterior e a razão da mudança. Essa separação permite medir quantas exceções existem e evita que uma formula feita para operações normais produza resposta incorreta em situações pouco frequentes.
Quando detectar um erro, corrija primeiro o sistema ou cadastro que o originou sempre que o procedimento permitir. Depois repita as exportações e controles afetados. Editar somente a tabela final faz o erro reaparecer no mês ou ano seguinte. O registro deve indicar dado anterior, dado corrigido, suporte, aprovador e data. Se a correção exigir trâmite oficial, não antecipe o resultado em documentos comerciais antes da confirmação.
Uma correção depois de uma entrega precisa de controle de versões. Nomeie a nova versão, descreva o impacto e avise todas as pessoas que usam o dado. Não apague o arquivo anterior nem o deixe ao lado da versão vigente sem sinalização. Essa pratica evita que vendas, tesouraria, contabilidade e o contador trabalhem com historias distintas.
Calendário e responsabilidades reais
Converta a declaração anual DASN-SIMEI do MEI em uma sequência com responsáveis. A primeira data corresponde a reunir fontes; a segunda, a conciliar; a terceira, a resolver exceções; a quarta, a revisar com o contador; a última, a realizar o trâmite pelo canal autorizado. Calcule as datas de tras para frente a partir do vencimento ou necessidade comercial e deixe margem para queda de sistemas, documentos atrasados e correções.
Use uma matriz simples de responsável, aprovador e pessoa informada. Quem reúne arquivos não necessariamente decide o critério, e quem aprova não deveria ficar sabendo de uma exceção no último dia. Se uma tarefa depende de credenciais, verifique o acesso com antecedência e evite compartilhar senhas por e-mail ou mensagem. Defina um substituto para os passos críticos e conserve instruções suficientes para que a ausência de uma pessoa não pare o processo.
O calendário interno não altera o calendário oficial da Receita Federal. Deve ser revisado contra gov.br/receitafederal e atualizado quando mudar o perfil ou a obrigação. Uma tarefa vencida não se marca como concluída só para limpar o quadro: registre a causa, escale e estabeleça nova ação. A retrospectiva do fechamento deve transformar atrasos repetidos em controles preventivos.
Pasta final e conservação de evidência
A pasta de a declaração anual DASN-SIMEI do MEI deve abrir com um índice, não com centenas de documentos. Inclua período, contribuinte, CNPJ, fontes, data de corte, versão vigente e status geral. Organize em seguida originais, arquivos de trabalho, conciliações, decisões, entregáveis e recibos. Documentos sensíveis exigem permissões limitadas e meio de envio adequado; a comodidade de um chat não justifica expor informação fiscal ou bancaria.
Os nomes de arquivo devem permitir reconhecer período, tipo, contraparte e data sem abrir. Mantenha os originais sem edição e guarde transformações em outro local. Um backup deve estar disponível fora do equipamento de uma única pessoa. Teste periodicamente se os links funcionam e se os formatos abrem. Conservar um print pode ajudar a documentar um erro, mas não substitui o arquivo oficial ou o relatório completo.
Ao terminar, arquive o resultado oficial e a evidência de recebimento quando existir. Não assuma que apertar enviar completa o processo. Verifique o status pelo canal da Receita, conserve o recibo e registre qualquer acompanhamento. A política de conservação deve ser acordada com o contador conforme a obrigação aplicável, sem eliminar documentos só porque o mês acabou.
Uso limitado da Nompli neste processo
A Nompli pode organizar as tarefas de a declaração anual DASN-SIMEI do MEI, lembrar cortes no calendário, manter um checklist comum e mostrar estimativas educativas para planejar caixa. Também pode ajudar a que pendencias tenham responsável e data. Sua função termina na organização: não consulta nem altera registros oficiais, não valida documentos perante a Receita, não emite nota fiscal, não apresenta declarações e não substitui o contador.
Use o calendário tributário para lembrar datas que depois você confirmara oficialmente e o checklist fiscal mensal para sustentar a rotina. Se trabalhar com estimativa, rotule com clareza e não a transforme em liquidação definitiva. O contador determina o critério e a pessoa autorizada realiza qualquer apresentação ou correção perante a autoridade.
Perguntas frequentes
A Nompli transmite a DASN por mim? Não. Organiza checklist e pasta.
Pagar o DAS mensal dispensa a DASN? Não. São obrigações distintas.
Posso declarar zero se emiti notas? Não invente. Concilie e declare a receita real conforme a regra.
Onde confirmo prazo e telas?
Em gov.br/receitafederal e no Portal do Empreendedor.
E se eu estourar o limite do MEI? Consulte o contador e as regras oficiais de desenquadramento. Não improvise.
Print no celular serve como recibo? Como pista temporária. Arquive PDF nomeado.
Esta guia substitui o contador? Não.
Caixa e disciplina do MEI ao longo do ano
O DAS mensal continua todo mês. Use o apartado de impostos para não misturar tributo com custo de vida.
Na DASN, o foco e evidência de receita, não um novo boleto automático. Se surgir guia de multa ou taxa, confirme a origem oficial antes de pagar.
Se a família olha o saldo da conta MEI, mostre o liquido depois da reserva do DAS.
Confirme valores em gov.br/receitafederal.
Aviso legal e confirmação oficial
Guia educativo sobre DASN-SIMEI. Não substitui instruções oficiais nem assessoria profissional.
Confirme prazos, telas e procedimentos em gov.br/receitafederal.
A Nompli organiza checklist, calendário e estimativas. Não declara, não paga e não substitui o contador.