Anexo III Simples Nacional 2026: ISS, faixas e fator R na prática
Guia operacional do Anexo III no Simples Nacional: faixas, ISS, fator R, PGDAS-D, checklist mensal e sinais para não cair no anexo errado.
Nompli
Equipe Nompli
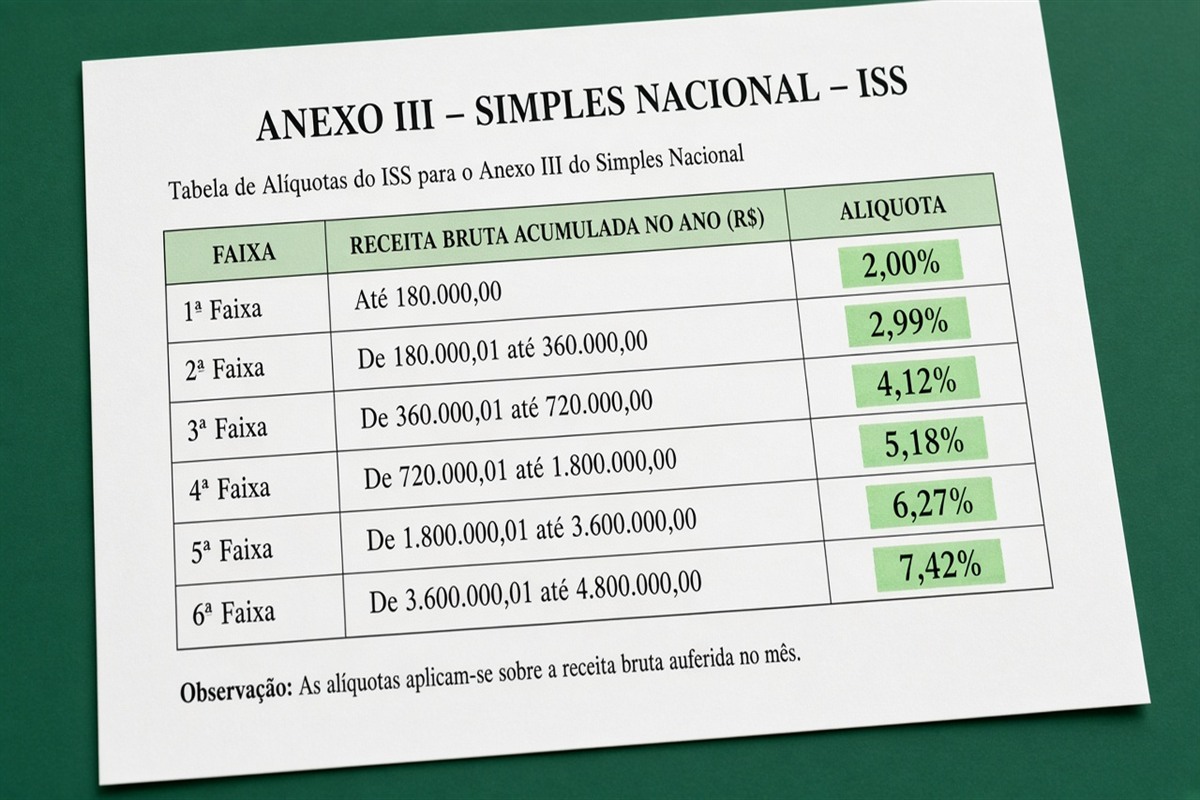
Anexo III não se escolhe no feeling do mês: se opera com evidência
No Simples Nacional, o Anexo III costuma aparecer em discussão de prestadores de serviços sujeitos a regras de faixas, ISS e, em muitos casos, ao fator R. O erro clássico da PME e tratar o anexo como uma "opção de menu" e só olhar a alíquota do mês corrente.
Esta guia organiza o ritual mensal: classificar a receita, documentar o fator R quando aplicável, preparar o PGDAS-D e conciliar notas com o DAS. Confirme anexos, sublimites, alíquotas e procedimentos vigentes em gov.br/receitafederal e no Portal do Simples. A Nompli organiza checklist e calendário; não transmite PGDAS-D nem substitui o contador.
Complemente com PGDAS-DAS e, se emitir serviços, com a rotina de NFS-e Nacional.
Sinais de que você esta no Anexo III (e sinais de freio)
Sinal de avaliar Anexo III: atividade de serviços enquadrada nas regras do anexo, receita projetada dentro dos limites do Simples e capacidade de apurar folha e fator R com disciplina, se a norma exigir essa conta.
Sinal de freio: CNAE ou atividade que a Receita ou a legislação do Simples tratam em outro anexo, receita perto do limite, ou falta de evidências de folha que sustentem o fator R. Não "force" o enquadramento mudando a descrição comercial da nota.
Documente a conclusão do contador em uma minuta: período, critério, fonte oficial consultada e data da próxima revisão. Sem minuta, em seis meses ninguém lembra por que o DAS saiu daquele jeito.
Confirme sempre em gov.br/receitafederal. Esta guia não fixa alíquotas.
Fator R e folha: a conta que não pode viver só no chat
Quando o fator R importa para o seu caso, a empresa precisa de uma planilha reconstruivel: receita bruta dos últimos doze meses (ou a janela exigida pela regra vigente) e massa salarial correspondente, com fonte exportável.
Não aceite um "deu 28%" no WhatsApp sem arquivo. Exija versão, data de corte e quem calculou. Se a folha chega atrasada todo mês, o risco não é só o DAS: e a historia inconsistente do ano.
Separe provisões, pro-labore e verbas que o contador diga que entram ou não na conta. Cada inclusão ou exclusão precisa de nota.
Se o fator R oscilar perto do limiar, modele cenários base e conservador antes de contratar ou demitir "por imposto". Decisão trabalhista não e atalho fiscal.
Ritual mensal antes do PGDAS-D
Dia 1 a 3: congele o universo de NFS-e e demais documentos do período. Exporte vendas de serviços e marque exceções (cancelamentos, substituições, município diferente).
Dia 3 a 5: concilie notas com banco nos valores materiais e atualize a planilha de fator R se aplicável. Monte o rascunho do PGDAS-D com totais por atividade.
Dia 5 a 7: revisão do contador, transmissão, geração do DAS e pagamento. Arquive recibo e comprovante com o mesmo nome de período.
Use o checklist fiscal mensal e o calendário tributário. Confirme vencimentos oficiais na Receita.
Erros frequentes que jogam a empresa no anexo errado
Classificar receita de mercadoria como serviço (ou o contrario) para "caber" no anexo. Ignorar ISS retido ou regras municipais. Usar alíquota de memoria do ano passado.
Transmitir PGDAS-D sem conciliar NFS-e. Ajustar Excel na última hora e declarar outro número. Tratar malha ou pendencia no e-CAC como ruido.
Ver também malha fiscal e-CAC quando houver divergência de receita.
Corrija o processo, não só o mês corrente. Confirme em gov.br/receitafederal.
Exemplo: agencia que quase "migrou" de anexo por um mês atípico
Caso didático: uma agencia em São Paulo tem um mês com folha baixa e alguém sugere que "agora cai em outro anexo". O contador pede a janela de doze meses e ve um contrato grande de serviços no trimestre seguinte, além de contratações previstas.
Com o cenário completo, a conclusão muda. A empresa pausa qualquer mudança de comportamento operacional, documenta a minuta e revisa o fator R todo mês com data de corte.
A lição: anexo e permanência se olham com histórico e projeção, não com o sentimento do mês corrente.
Valores ilustrativos. Confirme seu caso com o contador e nas fontes oficiais.
Agenda de trinta minutos com o contador
Pergunta concreta: neste período, a receita de serviços esta no Anexo III com que critério, e o fator R esta documentado?
Leve exportação de NFS-e, planilha de folha, rascunho do PGDAS-D e lista de exceções.
Peca uma frase de critério que você consiga repetir para o time. Combine dono da transmissão e do pagamento do DAS.
A Nompli organiza checklist. Não transmite PGDAS-D. Confirme em gov.br/receitafederal.
Definir o universo antes de calcular
O primeiro passo em a apuração mensal do Anexo III no Simples Nacional e fixar o universo que esta sendo revisado. A fonte deve abranger NFS-e e demais documentos de receita, planilha de fator R e folha, rascunho do PGDAS-D, DAS, comprovantes e cadastro de atividades CNAE. Todas as exportações precisam da mesma data de corte e de uma etiqueta de versão. Se uma fonte cobre o mês calendário e outra termina dois dias antes, a diferença deve ficar visível. Equalizar totais com ajustes manuais apaga a pista que permitiria explicar o desvio. A equipe deve conservar o arquivo original, trabalhar sobre uma copia e registrar filtros, colunas eliminadas e conversões realizadas.
A unidade de analise e cada receita do período classificada por atividade e município, com vinculo a nota, ISS e linha do PGDAS-D. Essa definição evita que o trabalho se limite a um total mensal que ninguém consegue reconstruir. Convém atribuir um identificador interno estável, vincular o suporte e registrar quem revisou a linha. Campos vazios não se completam por intuição: viram exceções. Um controle de integridade deve buscar duplicados, períodos fora de faixa, moedas inesperadas, valores negativos e documentos que mudaram depois da primeira exportação.
Antes de seguir, reconcilie o número de registros e os totais por fonte. O objetivo ainda não e declarar, e sim demonstrar que o universo esta completo. Se aparecer uma lacuna, anote o valor, a causa provável, o responsável e a data esperada. Essa disciplina e especialmente importante porque o principal risco e escolher anexo por feeling, calcular fator R sem evidência ou transmitir PGDAS-D sem conciliar notas. A autoridade pode receber um arquivo tecnicamente valido e mesmo assim encontrar dados materialmente incorretos; por isso a qualidade nasce na origem.
Conciliação que explica diferenças
Uma conciliação útil para a apuração mensal do Anexo III no Simples Nacional tem três colunas conceituais: dado de origem, dado esperado e diferença explicada. Não basta escrever revisado. A explicação deve citar o documento, movimento ou regra que permite repetir o cálculo. Comece pelas partidas materiais e por exceções de identidade, data ou natureza. Depois aplique testes de cobertura ao restante do universo. O limiar interno serve para priorizar trabalho, mas não autoriza esconder erros pequenos que se repetem ou que afetam a identificação de uma pessoa.
Separe diferenças temporais de diferenças substantivas. Uma data de liquidação posterior pode explicar por que duas fontes não batem no corte; um CNPJ distinto, um documento cancelado ou uma natureza econômica incorreta exige corrigir a origem. Nunca use uma conta ponte permanente para fazer a lacuna desaparecer. Se o ajuste for contábil, conserve o lançamento, o suporte e a aprovação. Se depender de terceiro, guarde a solicitação e não feche o caso só porque houve resposta verbal.
O fechamento da conciliação produz planilha de fator R versionada, conciliação de NFS-e, rascunho aprovado, recibo do PGDAS-D e comprovante do DAS. Esse pacote permite que o contador revise decisões, não que repita buscas. Inclua totais antes e depois de cada correção e conserve a versão anterior. Quando uma nova evidência chega depois do corte, abra uma versão posterior com nota de mudança. Assim e possível saber exatamente que informação a empresa conhecia em cada momento.
Critérios que exigem decisão profissional
A equipe administrativa pode reunir e conciliar, mas não deve inventar a resposta fiscal. A pergunta central para o contador e qual anexo e faixa se aplicam, como documentar o fator R e como a receita deve entrar no PGDAS-D. Formule a consulta com fatos: sujeito, data, valor, documento, operação e alternativa que gera duvida. Uma pergunta concreta recebe resposta reutilizável; uma pasta só com "revisa isso" obriga o profissional a descobrir primeiro qual e o problema.
Registre a resposta em uma matriz de critérios com data, alcance e fonte oficial consultada. Não transforme a resposta de um caso em regra universal. Se mudar fornecedor, contrato, atividade, tipo de contribuinte ou documento, revise se o critério continua valendo. Os casos com maior chance de erro incluem meses com folha atípica, ISS retido, múltiplos municípios, cancelamentos tardios e receitas misturadas de mercadoria e serviço. Cada um merece uma linha própria e não uma nota escondida em uma célula.
As regras e procedimentos vigentes devem ser confirmados em gov.br/receitafederal e com o contador. Um guia educativo ajuda a preparar a conversa, mas não substitui resoluções, leis, fichas de serviço nem a informação particular que a autoridade mantem sobre o contribuinte. Guarde junto da decisão a data da consulta, porque telas, catálogos, prazos e requisitos podem mudar.
Testes de qualidade antes de fechar
Faca primeiro um teste de completude: cada elemento do universo deve ter status confirmado, pendente ou excluído com fundamento. Depois execute um teste de exatidão sobre os valores mais altos e uma amostra dos demais. Confira identidade, período, moeda, subtotal, imposto, retenção ou ajuste conforme o caso. Por fim, aplique um teste de coerência: os totais do detalhe devem reproduzir os resumos entregues ao contador sem formulas ocultas nem valores colados.
Uma segunda pessoa deveria conseguir selecionar três linhas e percorre-las da origem ate o resultado. Se precisar perguntar onde esta um arquivo, o índice ainda falha. Se encontrar dado sobrescrito sem histórico, falta rastreabilidade. Se a formula muda entre meses, documente o motivo. A revisão independente não exige um departamento de auditoria; pode ser feita por alguém que não montou a tabela e que siga uma lista curta de checagens.
Não feche uma exceção porque o efeito monetário parece baixo quando compromete identidade, período ou classificação. Tampouco mantenha tudo aberto por perfeccionismo. Defina com o contador o que bloqueia, o que pode ficar documentado para acompanhamento e o que ficou resolvido. A ata de fechamento deve mostrar essa decisão e a versão dos dados revisada.
Tratamento de casos especiais e correções
Os casos especiais em a apuração mensal do Anexo III no Simples Nacional não deveriam se misturar com as operações ordinárias. Crie visões separadas para meses com folha atípica, ISS retido, múltiplos municípios, cancelamentos tardios e receitas misturadas de mercadoria e serviço. Em cada caso conserve o fato original, o documento posterior e a razão da mudança. Essa separação permite medir quantas exceções existem e evita que uma formula feita para operações normais produza resposta incorreta em situações pouco frequentes.
Quando detectar um erro, corrija primeiro o sistema ou cadastro que o originou sempre que o procedimento permitir. Depois repita as exportações e controles afetados. Editar somente a tabela final faz o erro reaparecer no mês ou ano seguinte. O registro deve indicar dado anterior, dado corrigido, suporte, aprovador e data. Se a correção exigir trâmite oficial, não antecipe o resultado em documentos comerciais antes da confirmação.
Uma correção depois de uma entrega precisa de controle de versões. Nomeie a nova versão, descreva o impacto e avise todas as pessoas que usam o dado. Não apague o arquivo anterior nem o deixe ao lado da versão vigente sem sinalização. Essa pratica evita que vendas, tesouraria, contabilidade e o contador trabalhem com historias distintas.
Calendário e responsabilidades reais
Converta a apuração mensal do Anexo III no Simples Nacional em uma sequência com responsáveis. A primeira data corresponde a reunir fontes; a segunda, a conciliar; a terceira, a resolver exceções; a quarta, a revisar com o contador; a última, a realizar o trâmite pelo canal autorizado. Calcule as datas de tras para frente a partir do vencimento ou necessidade comercial e deixe margem para queda de sistemas, documentos atrasados e correções.
Use uma matriz simples de responsável, aprovador e pessoa informada. Quem reúne arquivos não necessariamente decide o critério, e quem aprova não deveria ficar sabendo de uma exceção no último dia. Se uma tarefa depende de credenciais, verifique o acesso com antecedência e evite compartilhar senhas por e-mail ou mensagem. Defina um substituto para os passos críticos e conserve instruções suficientes para que a ausência de uma pessoa não pare o processo.
O calendário interno não altera o calendário oficial da Receita Federal. Deve ser revisado contra gov.br/receitafederal e atualizado quando mudar o perfil ou a obrigação. Uma tarefa vencida não se marca como concluída só para limpar o quadro: registre a causa, escale e estabeleça nova ação. A retrospectiva do fechamento deve transformar atrasos repetidos em controles preventivos.
Pasta final e conservação de evidência
A pasta de a apuração mensal do Anexo III no Simples Nacional deve abrir com um índice, não com centenas de documentos. Inclua período, contribuinte, CNPJ, fontes, data de corte, versão vigente e status geral. Organize em seguida originais, arquivos de trabalho, conciliações, decisões, entregáveis e recibos. Documentos sensíveis exigem permissões limitadas e meio de envio adequado; a comodidade de um chat não justifica expor informação fiscal ou bancaria.
Os nomes de arquivo devem permitir reconhecer período, tipo, contraparte e data sem abrir. Mantenha os originais sem edição e guarde transformações em outro local. Um backup deve estar disponível fora do equipamento de uma única pessoa. Teste periodicamente se os links funcionam e se os formatos abrem. Conservar um print pode ajudar a documentar um erro, mas não substitui o arquivo oficial ou o relatório completo.
Ao terminar, arquive o resultado oficial e a evidência de recebimento quando existir. Não assuma que apertar enviar completa o processo. Verifique o status pelo canal da Receita, conserve o recibo e registre qualquer acompanhamento. A política de conservação deve ser acordada com o contador conforme a obrigação aplicável, sem eliminar documentos só porque o mês acabou.
Uso limitado da Nompli neste processo
A Nompli pode organizar as tarefas de a apuração mensal do Anexo III no Simples Nacional, lembrar cortes no calendário, manter um checklist comum e mostrar estimativas educativas para planejar caixa. Também pode ajudar a que pendencias tenham responsável e data. Sua função termina na organização: não consulta nem altera registros oficiais, não valida documentos perante a Receita, não emite nota fiscal, não apresenta declarações e não substitui o contador.
Use o calendário tributário para lembrar datas que depois você confirmara oficialmente e o checklist fiscal mensal para sustentar a rotina. Se trabalhar com estimativa, rotule com clareza e não a transforme em liquidação definitiva. O contador determina o critério e a pessoa autorizada realiza qualquer apresentação ou correção perante a autoridade.
Perguntas frequentes
A Nompli transmite o PGDAS-D por mim? Não. Organiza checklist, calendário e pasta.
Os exemplos desta guia são liquidações oficiais? Não. São educativos.
Posso mudar de anexo porque um concorrente pagou menos? Não sem fundamento legal e critério do contador.
O fator R pode viver só no WhatsApp? Não. Precisa de arquivo reconstruivel.
Onde confirmo regras do Simples?
Em gov.br/receitafederal e no Portal do Simples.
Como ancoro o ritual?
Esta guia substitui o contador? Não.
Caixa antes do DAS do Anexo III
Ao receber, separe uma estimativa educativa do DAS. Rotule como estimativa, não como liquidação.
Use o apartado de impostos para não gastar o tributo no meio do mês.
Se um socio olhar o saldo do banco, mostre o liquido liberado depois da reserva.
Confirme o valor final no PGDAS-D e nas fontes oficiais.
Aviso legal e confirmação oficial
Guia educativo sobre Anexo III no Simples Nacional. Não substitui legislação, Portal do Simples nem assessoria profissional.
Confirme anexos, faixas, fator R, prazos e procedimentos em gov.br/receitafederal.
A Nompli organiza checklist, calendário e estimativas. Não declara, não paga e não substitui o contador.