Retención ISR servicios profesionales SAT 2026: calcular, enterar y conciliar
Guía para retenedores de ISR por servicios profesionales ante el SAT en 2026: tasa, CFDI de retención, enteros, acreditamiento del prestador y cierre mensual sin diferencias.
Nompli
Equipo Nompli
Retener ISR por servicios profesionales: obligación del pagador, no “favor” al proveedor
Cuando una persona moral (y en ciertos casos otros pagadores) contrata servicios profesionales de personas físicas, la retención de ISR suele ser parte del cierre del pago: calcular, descontar del neto, documentar en CFDI y enterar al SAT en plazo. Tratar la retención como opcional porque “el prestador lo pidió” es uno de los errores más caros en compras.
Esta guía se centra en el ritual del retenedor: matriz de proveedores, base correcta, CFDI de retención o reflejo en el comprobante según reglas vigentes, entero mensual y conciliación con el prestador. Confirma tasas y sujetos en sat.gob.mx.
Nompli organiza checklist y recordatorios. No determina si debes retener, no calcula la retención oficial y no presenta enteramientos.
Matriz de proveedores de servicios: el antídoto contra la improvisación
Arma una tabla viva: RFC, régimen, constancia vigente, concepto habitual (honorarios, servicios profesionales, arrendamiento si aplica otro tratamiento), tasa o método de retención según criterio del contador, responsable de validación y fecha de última revisión. Sin matriz, cada analista de cuentas por pagar inventa una tasa.
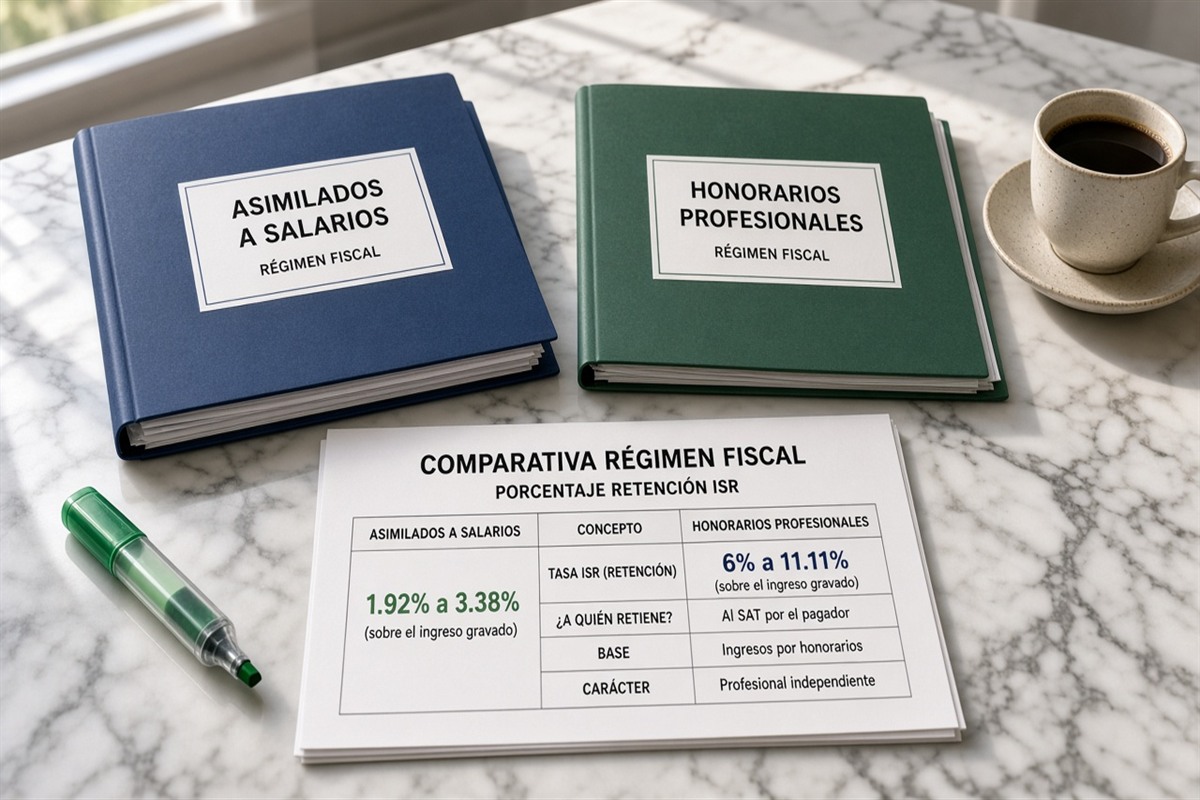
Actualiza la matriz cuando el prestador cambie de régimen (por ejemplo a RESICO) o cuando el SAT publique cambios. Un RESICO mal operado como honorarios “clásicos” genera enteros incorrectos y enojos bilaterales. Cruza con retención ISR RESICO 1.25 por ciento en personas morales cuando el caso lo amerite.
Capacita a compras: no liberar alta de proveedor sin constancia y sin fila en la matriz. El costo de cinco minutos de alta ordenada evita horas de corrección el día 16.
Base, tasa y ejemplo numérico ilustrativo
La base de retención no siempre es “el total de la factura con IVA”. Distingue subtotal de honorarios, IVA trasladado y retenciones. Pregunta al contador cuál es la base para ISR en tu operación típica y documenta un ejemplo en la matriz.
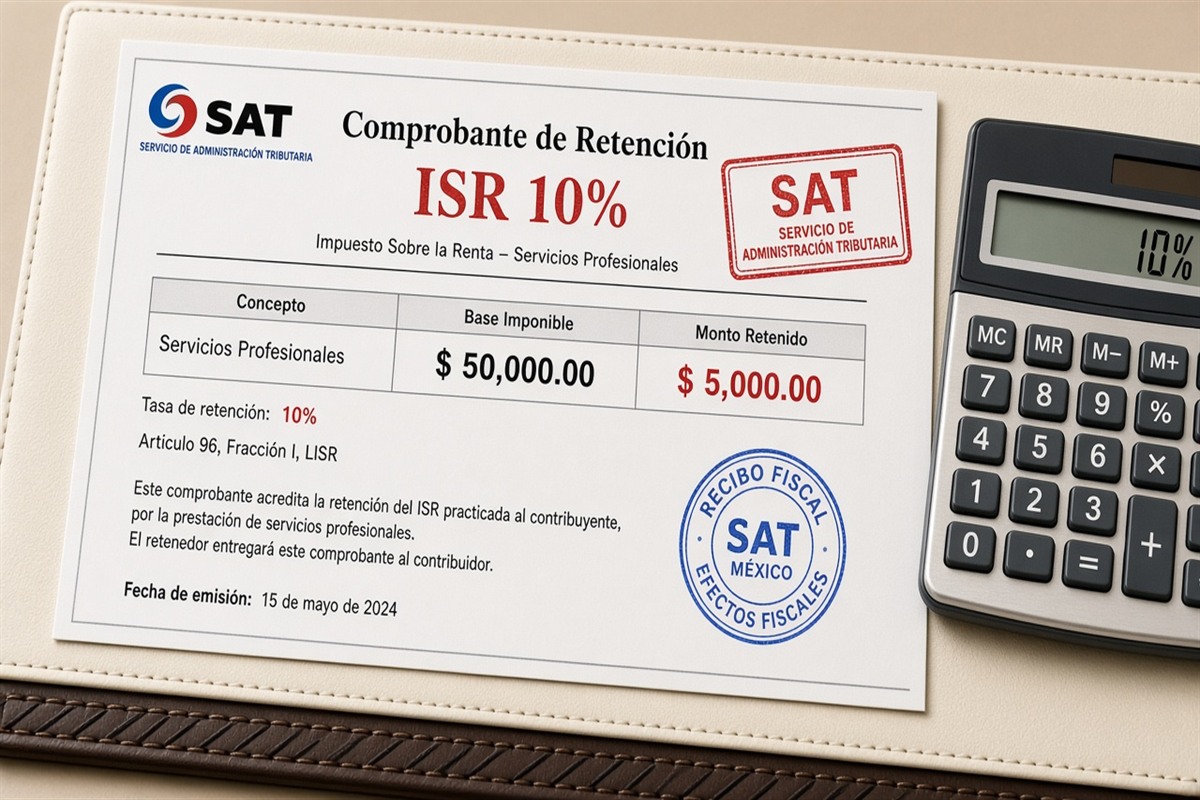
Ejemplo ilustrativo: factura de servicios por 50,000 de subtotal más IVA. Si el criterio aplicable fuera retener 10 por ciento de ISR sobre honorarios (número inventado para la guía), la retención de ISR estimada sería 5,000, y el neto a pagar cambiaría además por cualquier retención de IVA aplicable. Etiqueta el ejercicio como educativo: tu tasa real puede ser otra según régimen y norma vigente.
Nunca copies el porcentaje de un post antiguo sin abrir sat.gob.mx y sin validar el régimen del receptor. Complementa lectura con tabla de retenciones IVA e ISR y retención de honorarios freelancer.
CFDI, certificación al prestador y enteramiento
El prestador necesita poder acreditar lo retenido. Asegura que el CFDI refleje correctamente las retenciones según el tipo de comprobante y las reglas de llenado vigentes. Guarda XML, no solo el PDF del correo.
Entera en el plazo que corresponda a tu obligación. Conciliación mínima post-entero: suma de retenciones del auxiliar del mes versus monto enterado versus lo reflejado en comprobantes. Si hay diferencia, ábrela con dueño; no la escondas en “otros”.
Relaciona el ritual con enteramiento de retenciones ISR e IVA. Usa el calendario tributario para el recordatorio interno.
Playbook de 48 horas antes del vencimiento del entero
Hora 0: congela pagos del período que ya deben retenerse. No metas el lunes un pago del mes siguiente en la misma bolsa sin etiqueta.
Horas 1 a 16: lista pagos con retención, valida RFC y régimen, recalcula muestras materiales (por ejemplo los cinco montos más altos). Corrige altas incompletas.
Horas 16 a 32: prepara borrador de entero y carpeta para el contador (auxiliar, XML, excepciones). Horas 32 a 44: presenta o deja presentar el entero, guarda acuse. Horas 44 a 48: concilia acuse vs auxiliar y envía constancias o XML a prestadores que las pidan.
Si aparece un pago sin retención que sí debió retenerse, no lo “arregles” bajando otro concepto. Documenta el incidente y pregunta corrección.
Conciliación con el prestador: evita el conflicto de fin de mes
Define SLA: cuántos días después del pago entregas el XML o la constancia de retención. Un prestador que declara sin tu retención documentada te va a escribir con urgencia.
Ejemplo ilustrativo: en marzo retuviste 5,000 a tres freelancers. En abril uno reclama que “no aparece”. Resultado típico: el XML estaba en la carpeta correcta pero nunca se envió. El proceso falla por logística, no por magia del portal.
Mantén un registro de envíos (fecha, UUID, destinatario). Eso reduce discusiones y acelera aclaraciones. Si hubo error de tasa, corrige con el contador; no inventes un segundo pago “de compensación” sin criterio.
Errores frecuentes del retenedor de servicios
No retener por presión del proveedor. Retener sobre el total con IVA cuando la base era otra. Usar tasa de RESICO en un régimen distinto o viceversa. Enterar tarde y olvidar recargos. Perder XML. Mezclar retenciones de nómina con honorarios en un solo renglón sin soporte.
Otro error: alta de proveedor extranjero operada con matriz doméstica sin asesoria. Los pagos al exterior tienen capas distintas; no las resuelvas por analogía de un freelancer local.
Corrige el proceso, no solo el mes en curso. Si el error se repite tres meses, el problema es la matriz o la capacitación, no “el contador llegó tarde”.
Qué llevarle al contador en el cierre de retenciones
Auxiliar de retenciones del mes, muestra de XML, constancias de proveedores nuevos, listado de excepciones (sin retención, tasa dudosa, régimen cambiado) y pregunta concreta: “¿qué enteramos y qué corregimos?”
Incluye evidencia de pagos al exterior o casos especiales en carpeta aparte. No mezcles veinte temas en un solo PDF sin índice.
Pide confirmación escrita del criterio para el proveedor dudoso y actualiza la matriz el mismo día. Criterio oral se olvida en el siguiente cambio de analista.
Ritual mensual y herramientas Nompli
Ancla en el checklist fiscal mensual las tareas: actualizar matriz, validar pagos, calcular, enterar, archivar acuse, enviar XML a prestadores. Marca responsable y suplente.
Si la retención comprime la caja del prestador o la tuya, usa el apartado de impuestos como disciplina de liquidez educativa, sin confundirlo con el entero oficial.
Nompli no presenta el entero ante el SAT. Confirma montos y plazos en sat.gob.mx. Para el lado del prestador, la guía de honorarios freelancer ayuda a alinear expectativas.
Tesorería: separar el dinero retenido del gasto operativo
Cuando retienes ISR, ese monto no es “ahorro” de la empresa: es un pasivo a enterar. Mezclarlo en la misma cuenta de gastos hace que gerencia gaste lo que debía enterarse. Abre subcuenta o apartado interno de retenciones por pagar y muévelo el día del pago al prestador.
Ejemplo ilustrativo: en el mes reteniste 42,000 pesos entre doce prestadores. Si el día 10 del mes siguiente el apartado tiene 30,000, faltan 12,000 que alguien gastó. El entero se vuelve crisis de liquidez aunque la operación haya sido rentable.
Usa el apartado de impuestos como disciplina educativa de caja. El entero oficial se confirma y presenta según sat.gob.mx y tu contador.
Pagos parciales, anticipos y finiquitos de proyecto
Los anticipos a servicios profesionales también pueden exigir retención según el criterio aplicable. Un finiquito que “compensa” meses sin retención no es un método válido por sí solo. Cada pago debe cargar su propio cálculo y su propio rastro en CFDI.
Si el proyecto se cancela, documenta notas de crédito, devoluciones de anticipo y efecto en retenciones ya enteradas. No inventes un neto negativo en el siguiente proveedor para “cuadrar”.
Pregunta al contador con el contrato y la línea de tiempo de pagos. Nompli no calcula finiquitos fiscales.
Auditoría interna trimestral de una muestra de pagos
Cada trimestre elige al azar cinco pagos con retención y reconstruye: orden de compra o contrato, CFDI, cálculo, pago neto, entero, acuse. Mide cuántos minutos toma. Si supera quince minutos por caso, el archivo está débil.
Documenta hallazgos: tasa incorrecta, régimen desactualizado, XML faltante, enteramiento tarde. Actualiza la matriz y capacita al liberador de pagos responsable del error.
Esta auditoría no reemplaza a la autoridad; reduce la probabilidad de llegar a una revisión sin evidencia. Confirma procedimientos en sat.gob.mx.
Comunicación al prestador antes del primer pago
Envía una nota de una página: qué retención aplicarás según el criterio de tu contador, qué CFDI necesitas, en cuántos días entregarás el XML y a qué correo. Eso evita la pelea del día de cobro.
Si el prestador exige “pago completo sin retención”, no improvises. Escala al contador y, si el proyecto no tolera la figura correcta, replantea el alcance comercial. Cumplir mal para cerrar un deal suele salir más caro después.
Guarda la aceptación del prestador junto al contrato. Nompli no negocia retenciones.
Preguntas frecuentes
¿Puedo no retener si el prestador firma una carta?
No sustituyas la norma con una carta. Pregunta al contador.
¿La retención de ISR reemplaza la declaración del prestador?
No. Es un anticipo o mecanismo de control según el caso; el prestador sigue con sus obligaciones.
¿Nompli calcula mi retención oficial?
No. Organiza checklist y calendario.
¿Qué hago si pagué el bruto completo por error?
Documenta el caso y consulta corrección de entero y posibles ajustes. No improvises descuentos en el siguiente pago sin criterio.
¿Debo retener igual a un RESICO?
Depende de reglas y del supuesto vigente. Confirma en el SAT y con tu contador.
¿Dónde confirmo tasas?
En sat.gob.mx y con asesoría profesional.
¿Puedo usar la retención del mes pasado como plantilla sin revisar regímenes?
No. Un prestador pudo cambiar a RESICO u otro régimen; la matriz se actualiza antes de cada lote material de pagos.
Aviso legal y confirmación oficial
Guía educativa para retenedores de ISR por servicios profesionales. No sustituye LISR, RMF, instructivos del SAT ni la asesoría de tu contador.
Confirma sujetos, bases, tasas y plazos en sat.gob.mx antes de retener o enterar.
Nompli organiza checklist, calendario y estimados. No declara, no emite CFDI y no reemplaza a tu contador. Los importes son ilustrativos.