Asimilados a salarios vs honorarios SAT 2026: cuál conviene y cómo operar
Comparativa operativa entre asimilados a salarios y honorarios ante el SAT en 2026: retención de ISR, CFDI, obligaciones del pagador y checklist para no mezclar regímenes en el mismo proyecto.
Nompli
Equipo Nompli
Por qué asimilados y honorarios se confunden en la operación diaria
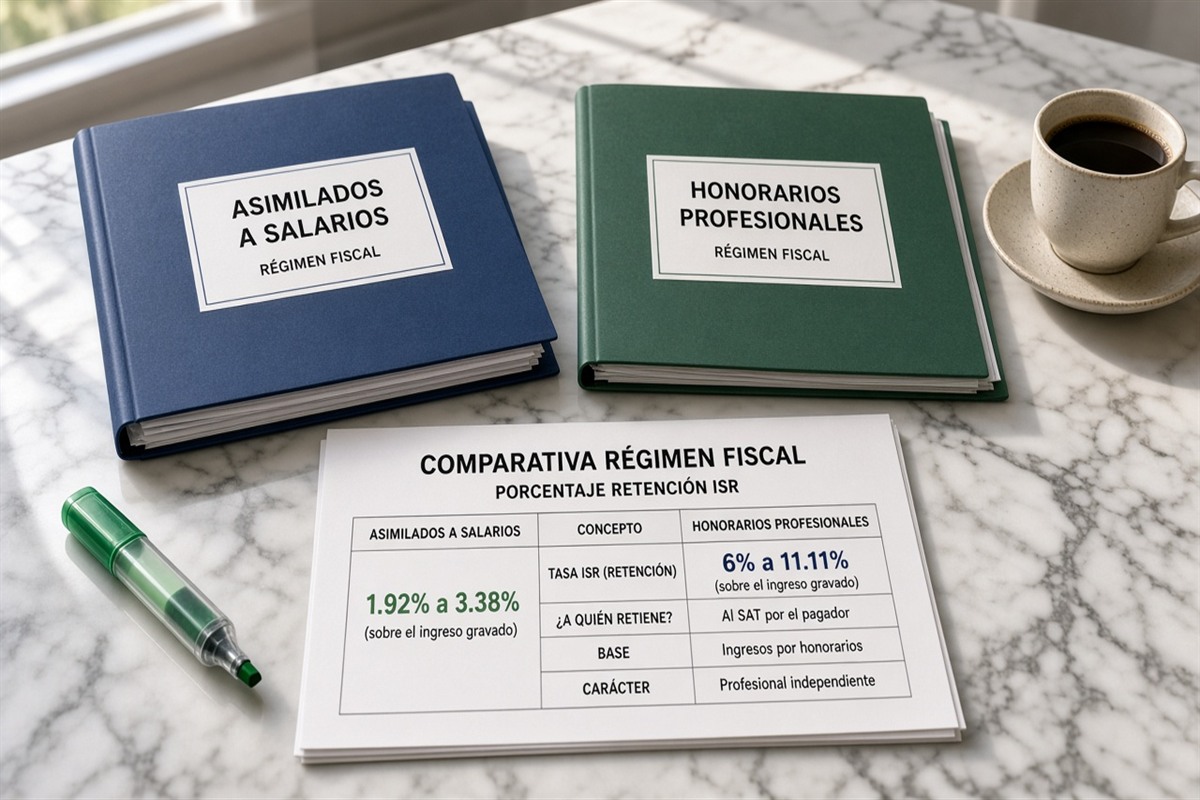
En muchas pymes mexicanas el mismo prestador aparece un mes como asimilado a salarios y al siguiente como honorarios con CFDI de servicios. La confusión no nace solo de la norma: nace de que compras, RH y el dueño usan etiquetas comerciales distintas para la misma persona. El SAT no cobra por cómo se llama el contrato en WhatsApp; cobra por la naturaleza de la relación, el CFDI emitido y la retención enterada.
Esta guía ordena la comparación operativa entre asimilados a salarios y honorarios ante el SAT en 2026: qué cambia en retención de ISR, qué documento debe existir, quién controla el pago y cómo evitar mezclar ambos esquemas en el mismo proyecto. Confirma siempre supuestos, tasas y catálogos vigentes en sat.gob.mx y con tu contador.
Nompli organiza checklist, calendario y estimados educativos. No clasifica la relación laboral o mercantil, no emite CFDI, no presenta declaraciones y no reemplaza al contador.
Qué significa cada figura en lenguaje de dueño (sin inventar el régimen)
Asimilados a salarios, en la práctica de muchas empresas, se usa cuando hay un pago periódico a una persona física bajo supuestos que la ley trata con lógica cercana a salarios: retención de ISR con tablas o reglas específicas, posible integración a nómina electrónica y un CFDI de nómina o asimilado según el caso. Honorarios o servicios profesionales suelen implicar un prestador independiente que emite su propio CFDI de ingresos, con retención de ISR (y a veces IVA) por parte del pagador persona moral cuando la norma lo exige.
La etiqueta correcta no la decide el área de compras para “ahorrar retención”. La decide el análisis de hechos: subordinación, exclusividad, herramientas, horario, riesgo empresarial del prestador y documentación. Si alguien trabaja solo para ti, usa tu laptop, sigue tu horario y no asume riesgo comercial, forzar un CFDI de honorarios “porque así cobra menos neto” es una decisión de alto riesgo.
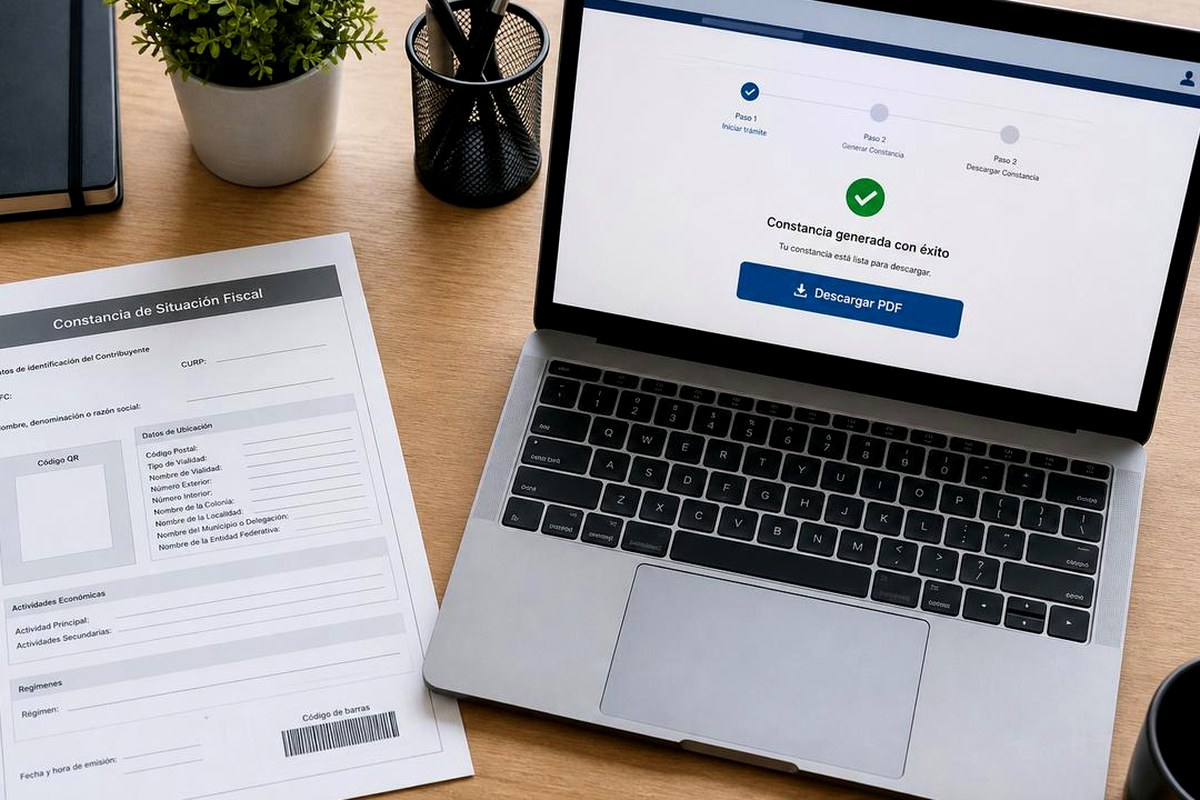
Antes de cambiar de figura, descarga o actualiza la constancia de situación fiscal del prestador y revisa el régimen inscrito. Un RESICO, un régimen de actividad empresarial o un régimen de sueldos no se operan igual. Complementa con retención ISR de honorarios para freelancers.
Tabla operativa: retención, CFDI, responsable y caja
Construye una matriz interna de una página con columnas: figura (asimilado u honorarios), quién emite el CFDI, tipo de comprobante, base de retención ISR, si aplica retención de IVA, quién enterará al SAT, fecha de pago neto y carpeta de evidencia. Sin esa matriz, cada comprador improvisa y el contador recibe un Excel contradictorio el día 16.
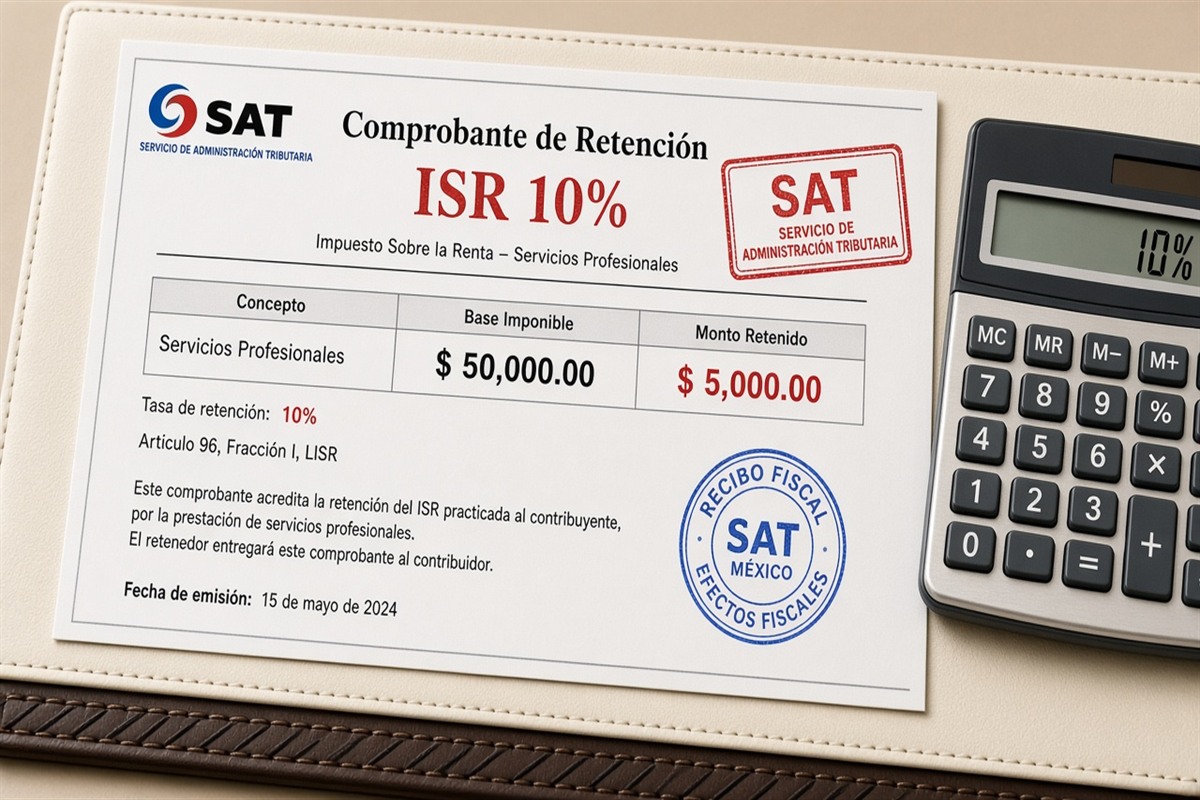
Ejemplo ilustrativo (números inventados, no oficiales): pagas 40,000 pesos mensuales a Ana. Si la operas como honorarios con retención ilustrativa de ISR del 10 por ciento sobre honorarios, el neto inmediato cambia frente a un esquema asimilado con retención según tablas. Además cambia quién factura: Ana emite CFDI de ingresos o tú emites nómina asimilada. El costo total para la empresa no es solo el neto: incluye carga administrativa, riesgo de reclasificación y enteros.
Etiqueta cualquier porcentaje de esta guía como estimado educativo. Las tasas, bases y supuestos vigentes los confirman tu contador y sat.gob.mx. Usa también la tabla de retenciones IVA e ISR para pymes como mapa de lectura, no como liquidación.
Señales de que estás mezclando regímenes en el mismo proyecto
Señal uno: el contrato dice “prestación de servicios independientes”, pero el chat interno habla de “horario de entrada”, “vacaciones” y “jefe directo”. Señal dos: un mes hay CFDI de nómina asimilada y al siguiente CFDI de honorarios por el mismo alcance. Señal tres: retienes ISR como si fuera honorarios, pero no hay evidencia de independencia (facturas a otros clientes, herramientas propias, riesgo de pérdida).
Señal cuatro: el prestador pide “que no le retengan” y compras acepta para cerrar el proyecto. Señal cinco: tesorería paga el bruto completo y “después vemos el CFDI”. Esas cinco señales no “arreglan” con una nota al pie: exigen pausar el pago grande y abrir una consulta escrita con el contador.
Si el proyecto es estratégico (más de tres meses o montos materiales), documenta la decisión de figura en una minuta de media página: hechos, figura elegida, responsable de CFDI, tasa a aplicar según criterio del contador y fecha de revisión. Sin minuta, en seis meses nadie recuerda por qué se operó así.
Ejemplo ilustrativo: agencia que paga a un diseñador en CDMX
Caso didáctico: una agencia persona moral en CDMX contrata a Luis por 55,000 pesos al mes durante seis meses para un producto digital. Compras quiere honorarios “porque Luis ya tiene RFC y factura”. RH sospecha subordinación porque Luis usa correo corporativo, asiste a standups diarios y no tiene otros clientes.
El equipo arma dos escenarios de caja (estimados educativos). Escenario A honorarios: Luis emite CFDI de servicios, la agencia retiene ISR según el criterio del contador (por ejemplo un estimado del 10 por ciento sobre base de honorarios) y, si aplica, retiene IVA. Escenario B asimilados: la agencia emite el comprobante correspondiente, calcula retención con la lógica de asimilados y carga el caso al proceso de nómina. En ambos, el neto de Luis y el entero de la empresa difieren; el riesgo legal también.
Decisión útil del ejemplo: no firmar el sexto mes hasta tener minuta del contador. Guardan contrato, constancia fiscal de Luis, muestra de CFDI, cálculo de retención y calendario de enteros. Los 55,000 y el 10 por ciento son inventados para enseñar el método; no son tu tasa oficial.
Playbook de 48 horas antes de contratar o cambiar de figura
Hora 0 a 8: reúne hechos. Alcance del trabajo, exclusividad, herramientas, horario, duración, monto y si el prestador tiene otros clientes. Descarga constancia fiscal actualizada. Congela supuestos en una hoja, no en un hilo de chat.
Hora 8 a 24: envía al contador una pregunta concreta: “Con estos hechos, ¿operamos asimilados u honorarios, qué CFDI corresponde y qué retención enteramos?” Adjunta contrato borrador y constancia. No pidas “dime lo más barato”.
Hora 24 a 40: parametriza el sistema (nómina o cuentas por pagar) con la figura aprobada. Capacita a quien libera el pago: sin CFDI correcto y sin cálculo de retención, no hay transferencia. Agenda el entero en el calendario tributario.
Hora 40 a 48: guarda minuta, acuse de cualquier actualización cadastral si aplicó, y la primera factura o nómina de prueba. Si el prestador rechaza la figura acordada, no improvises un híbrido: reabre la consulta.
Ritual mensual para no romper el esquema a mitad de año
Cada mes, antes del cierre, lista todos los pagos a personas físicas del período y clasifícalos: nómina, asimilados, honorarios, reembolsos. Cruza con CFDI emitidos o recibidos y con retenciones calculadas. Si aparece un prestador nuevo sin fila en la matriz, detén el pago grande.
Conciliación mínima: auxiliar de retenciones por pagar, CFDI del mes y entero proyectado. Una diferencia de unos pocos miles de pesos no se “redondea” en silencio: se explica o se corrige. Usa el checklist fiscal mensual como ancla de tareas, no como liquidación.
Cada trimestre, revisa si algún “honorario” acumuló exclusividad y subordinación. La reclasificación tardía duele más que una decisión temprana documentada. Relaciona el cierre con enteramiento de retenciones ISR e IVA.
Errores frecuentes (y cómo detectarlos en cinco minutos)
Error uno: pagar honorarios sin CFDI del prestador “porque ya es de confianza”. Error dos: usar tasa de memoria sin mirar el régimen del receptor. Error tres: emitir CFDI de nómina asimilada y además pedir factura de honorarios por el mismo concepto. Error cuatro: no enterar la retención aunque sí la descontaste del neto.
Error cinco: mezclar viáticos, reembolsos y honorarios en un solo depósito. Error seis: cambiar de figura cada mes según el flujo de caja del prestador. Error siete: guardar solo el PDF de la factura y perder el XML. En una revisión, el XML y la traza de retención importan.
Detección rápida: abre tres pagos al azar del mes y reconstruye en voz alta la cadena contrato, CFDI, retención, pago neto, entero. Si no puedes completar la cadena en cinco minutos, el proceso está frágil aunque el portal “haya aceptado” algo.
Qué llevarle al contador en la reunión de decisión
Lleva constancia de situación fiscal del prestador, borrador de contrato o alcances, historial de pagos de los últimos tres meses si ya existía relación, y una pregunta en una frase. Agrega captura del régimen y actividad económicos relevantes.
Incluye dos escenarios de caja etiquetados como estimados educativos (bruto, retención estimada, neto, costo administrativo). No presentes esos números como liquidación oficial. Pide que el contador cite el criterio aplicable y la fecha de revisión.
Al salir, documenta: figura elegida, tipo de CFDI, responsable interno, tasa o método de retención según el profesional, y qué pasa si el alcance del proyecto cambia. Sin dueño de proceso, la decisión se diluye en compras.
Cómo encaja Nompli (y el límite claro)
Usa el calendario tributario para anclar cortes internos y vencimientos que después confirmas en el SAT. Usa el checklist mensual para no olvidar matriz de prestadores, CFDI y enteros. Si necesitas disciplina de liquidez, organiza un apartado de impuestos el día del pago, no el día del vencimiento.
Nompli no decide si una relación es laboral, asimilada o mercantil. No emite CFDI ante el SAT, no calcula tu retención oficial y no presenta declaraciones. El criterio lo confirma tu contador; el trámite lo hace la persona autorizada en el portal.
Si facturas como freelancer del otro lado de la mesa, también te sirve contrastar cómo facturar como freelancer en México para entender qué te pedirá un cliente serio.
Caja, precios internos y conversación con gerencia
Cuando comparas asimilados y honorarios, el error de gerencia es mirar solo el neto del prestador. El costo total incluye retención enterada, horas de RH o cuentas por pagar, riesgo de reclasificación y posibles correcciones. Un escenario de 40,000 pesos mensuales puede verse “barato” en honorarios y salir caro si seis meses después debes rehacer CFDI y enteros.
Prepara una hoja de una página con bruto, retención estimada educativa, neto, costo administrativo estimado en horas y semáforo de riesgo. Etiqueta todo como estimado. La decisión final la confirma el contador y la norma en sat.gob.mx.
Si un socio pide “págale completo para que acepte el proyecto”, responde con la minuta de riesgo. Completar el neto por fuera del CFDI correcto no arregla la figura: ensucia el expediente.
Qué cambia si el prestador está en RESICO u otro régimen
El régimen del receptor modifica la retención que el pagador debe practicar y la forma del CFDI. Operar a un RESICO con la lógica mental de honorarios “clásicos” o al revés es una fuente típica de diferencias. Por eso la constancia fiscal no es un adorno de alta: es el dato que alimenta la matriz.
Cuando el prestador cambia de régimen a mitad de año, actualiza la matriz el mismo día y revisa pagos ya programados. Un pago liberado con tasa vieja se convierte en incidente documentado, no en “ya fue”.
Confirma el supuesto vigente en sat.gob.mx. Nompli no clasifica regímenes ni calcula la retención oficial.
Preguntas frecuentes
¿Puedo operar al mismo prestador como asimilado y como honorarios el mismo mes por conceptos distintos?
Solo con hechos y documentación que lo sostengan, y con criterio del contador. Mezclar por comodidad es la receta de inconsistencia.
¿Honorarios siempre retienen 10 por ciento de ISR?
No. Depende del régimen del prestador, del tipo de ingreso y de las reglas vigentes. Confirma en sat.gob.mx.
¿Asimilados evita que el prestador emita CFDI?
No “evita”: cambia quién emite qué comprobante. La cadena documental sigue existiendo.
¿Nompli clasifica la figura por mí?
No. Organiza checklist, calendario y carpeta.
¿Sirve un WhatsApp donde el prestador “acepta honorarios”?
Como pista informal, a veces. Para operar necesitas contrato, CFDI y criterio profesional.
¿Qué hago si ya pagué mal tres meses?
No improvises un ajuste a ciegas. Arma carpeta del historial y pregunta al contador cómo corregir enteros y comprobantes.
Aviso legal y confirmación oficial
Guía educativa sobre la operación comparada de asimilados a salarios y honorarios ante el SAT. No sustituye LISR, Reglamento, Resolución Miscelánea, catálogos de CFDI ni la asesoría de tu contador o abogado laboral-fiscal.
Confirma tasas, supuestos, tipos de comprobante y procedimientos vigentes en sat.gob.mx antes de contratar, retener, emitir o enterar.
Nompli organiza checklist, calendario y estimados educativos. No declara, no emite CFDI y no reemplaza a tu contador. Los montos de esta nota son ilustrativos.