Cómo presentar la declaración de IVA en el portal SAT 2026 (pago provisional paso a paso)
Guía para declarar y pagar el IVA mensual en el portal del SAT: CFDI, DIOT, plazos del mes siguiente, pago provisional y errores que obligan a complementaria.
Nompli
Equipo Nompli

Qué es la declaración de IVA ante SAT y por qué importa en 2026
La declaración de IVA es la liquidación periódica del impuesto al consumo que presentas ante el SAT usando tu RFC. Quien busca "como presentar declaracion iva portal sat 2026" suele estar cerrando un período, viendo diferencias en Portal del SAT o preparando caja para el pago.
En México la tarifa general de referencia es 16% sobre operaciones gravadas, con excepciones que debes confirmar en norma. Declarar no es solo teclear totales: SAT cruza CFDI 4.0, compras, retenciones e información de terceros.
Esta guía ordena el flujo educativo: qué cerrar antes de abrir el formulario, cómo leer débito y crédito, y qué archivo guardar. Nompli te ayuda a agendar y estimar; la presentación oficial ocurre en Portal del SAT.
Confirma pantallas, plazos y versiones en sat.gob.mx. Confirma UMA, tasas y aplicativos vigentes en sat.gob.mx.
Quién debe presentar IVA en México
En términos generales, responsables o contribuyentes afectos a IVA con RFC activo y operaciones gravadas tienen obligación periódica según su régimen. También puede existir declaración en cero cuando la norma exige presentar aunque no haya movimiento.
Personas naturales con actividad empresarial, sociedades y profesionales independientes no deben asumir que "no vendí este mes" elimina la obligación sin revisar su inscripción ante SAT.
Si te retienen o tienes crédito fiscal, la conciliación previa evita saldos inventados. Usa el checklist fiscal mensual como ritual de cierre, no como sustituto del portal.
Marca vencimientos en el calendario tributario y aparta caja con apartado de impuestos.
Plazos, período gravado y calendario SAT 2026
El vencimiento suele depender del dígito de tu RFC y del calendario publicado para 2026. No reutilices tablas de años anteriores: descarga el calendario vigente en sat.gob.mx.
Separa mentalmente el período gravado (mes, bimestre u otro) de la fecha límite de envío y pago. Confundir ambos genera presentaciones fuera de plazo aunque "creías estar a tiempo".
Presentar tarde dispara sanciones e intereses según reglas de SAT. Confirma UMA, tasas y aplicativos vigentes en sat.gob.mx.
Herramientas de apoyo: calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturación electrónica.
Secuencia correcta: CFDI 4.0 primero, declaración después
Antes de declarar, cierra el universo de CFDI 4.0 emitidos y recibidos del período: altas, notas de crédito o documentos equivalentes, anulaciones y rechazos.
No abras el formulario "para ver" si aún tienes documentos pendientes o diferencias entre contabilidad y lo autorizado electrónicamente. El cruce posterior es más caro que un cierre lento.
Exporta listados con fecha de corte fija. Un filtro mal puesto por zona horaria o por estado del documento contamina el IVA.
Apóyate en el checklist de facturación electrónica.
Paso a paso en Portal del SAT
1) Ingresa a Portal del SAT con el RFC y credenciales vigentes. 2) Elige el formulario o declaración de IVA del período correcto. 3) Carga o valida ingresos gravados, exentos u otros tratamientos según catálogo local.
4) Revisa crédito o IVA acreditable con soporte válido. 5) Incorpora retenciones sufridas o practicadas si el formulario lo pide. 6) Confirma total a pagar o saldo a favor. 7) Presenta, paga por el canal autorizado y descarga el acuse.
Si el sistema bloquea el envío, suele haber inconsistencia de período, de catálogo o de totales, no un "error misterioso". Corrige la causa antes de insistir con el mismo XML o captura.
Guarda acuse + exportes del período en una carpeta AAAA-MM. Sin ese expediente, el siguiente requerimiento empieza en caos.
Cómo leer débito, crédito y saldo (IVA 16%)
Lógica general: impuesto generado por ventas gravadas menos crédito o acreditable por compras gravadas con documento válido, más o menos ajustes (devoluciones, retenciones, saldos previos).
Ilustración educativa (no es liquidación oficial): si vendes MXN 100.000 gravados a 16%, el impuesto generado es proporcional a esa tarifa; si compras MXN 60.000 gravados con soporte válido, el crédito reduce el cargo. Simula con la calculadora IVA.
Clasificar mal un bien o servicio exento como gravado infla el débito. Clasificar mal uno gravado como exento subdeclara. Ambos escenarios se detectan en cruces.
El saldo a favor no es "caja libre": tiene reglas de compensación, devolución o arrastre según SAT. Documenta el origen mes a mes.
Errores que obligan a corregir después
Período incorrecto, crédito sin soporte electrónico, notas de crédito omitidas, retenciones mal cargadas y doble presentación del mismo período son clásicos.
Si ya enviaste mal, usa el mecanismo formal de corrección o rectificativa de SAT; no improvises un segundo envío "en cero" para tapar el primero.
Los cruces con terceros pueden aparecer semanas o meses después. Por eso el archivo del período importa tanto como el acuse.
Prevención: ritual de cierre con checklist fiscal mensual.
Declaración en cero e informativas
Cuando no hubo operaciones gravadas, puede existir obligación de presentar en cero según tu régimen. No inventes ventas; tampoco omitas si la norma exige presentación.
Documenta por escrito por qué el período quedó sin movimiento (pausa comercial, proyecto terminado, alta reciente). Esa nota ayuda si llega un requerimiento.
Confirma en sat.gob.mx antes de asumir que "no debo presentar".
Agenda el siguiente período aunque este haya sido en cero: el hábito evita olvidos cuando vuelvan las ventas.
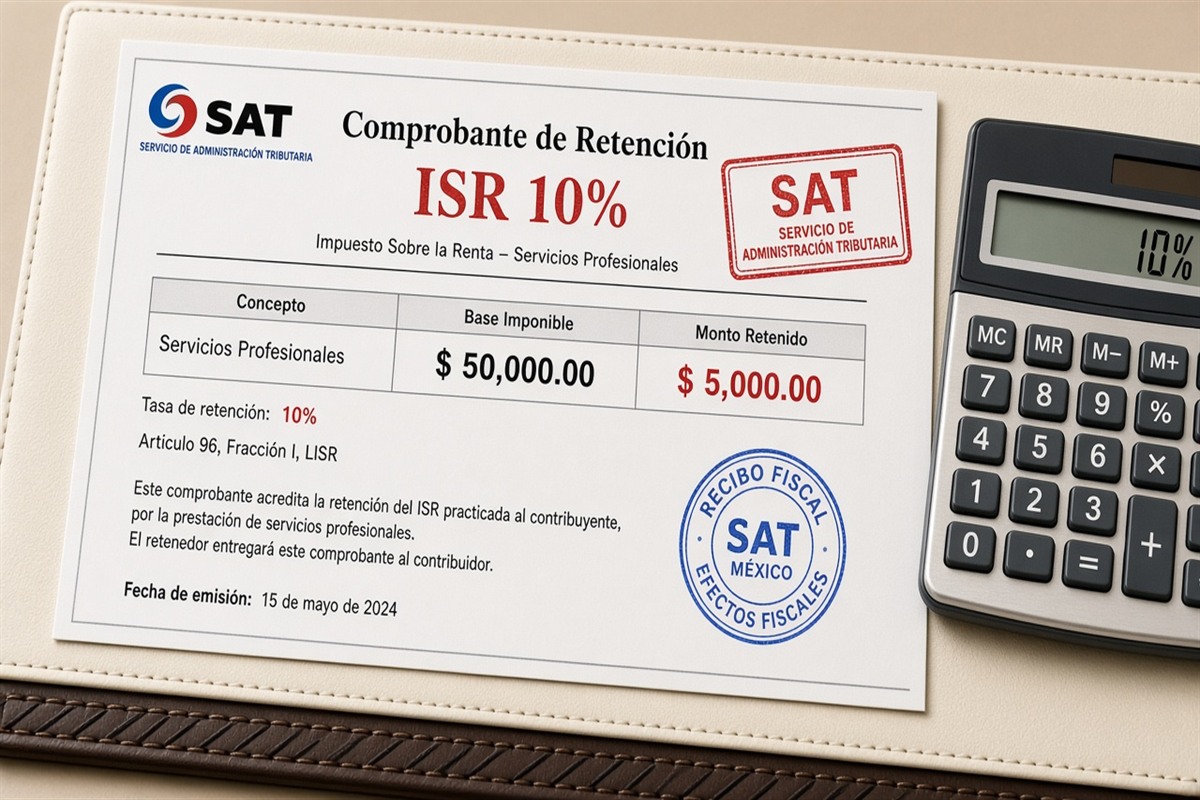
Retenciones y su relación con el IVA del período
Las retenciones pueden afectar caja y casillas del formulario sin sustituir el impuesto de la factura. Mezclar conceptos es una fuente habitual de descuadre.
Si eres agente de retención, el entero puntual es obligación propia, aparte del IVA de tus ventas.
Archiva constancias con RFC, período y monto alineados al documento. Una constancia de otro mes no "arregla" el actual.
Estima con la calculadora de retenciones.
Ejemplo numérico educativo para una pyme en Ciudad de México
Supón un período con ventas gravadas MXN 240.000 y compras gravadas MXN 150.000, ambas con CFDI 4.0 válido. El impuesto generado y el crédito se calculan con la tarifa aplicable (16% en el caso general) y luego se ajustan retenciones o saldos.
Archivo mínimo: export emitidos, export recibidos, banco, retenciones y borrador de declaración. Sin esos cinco bloques, el número final es frágil.
Calendario interno sugerido: cierre documental 5 días antes, borrador 3 días antes, envío según dígito del RFC.
Vuelve a simular tu caso en la calculadora IVA y proyecta renta anual en la calculadora ISR.
Checklist de 12 puntos antes de enviar
1. Período correcto. 2. CFDI 4.0 emitidos validados. 3. Recibidos conciliados. 4. Notas de crédito aplicadas. 5. Exentos u otros tratamientos separados. 6. Retenciones cuadradas.
7. Crédito documentado. 8. Saldos previos revisados. 9. Caja apartada. 10. Usuario del portal activo. 11. Acuse anterior archivado. 12. Fecha del calendario marcada.
Si falla un punto, corrige antes del clic final. Un acuse con error no es avance; es deuda de corrección.
Usa calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturación electrónica como apoyo operativo.
Preguntas frecuentes sobre declarar IVA en México
¿Puedo declarar sin CFDI 4.0 al día?
En la práctica el cruce de SAT lo desaconseja; regulariza documentos primero.
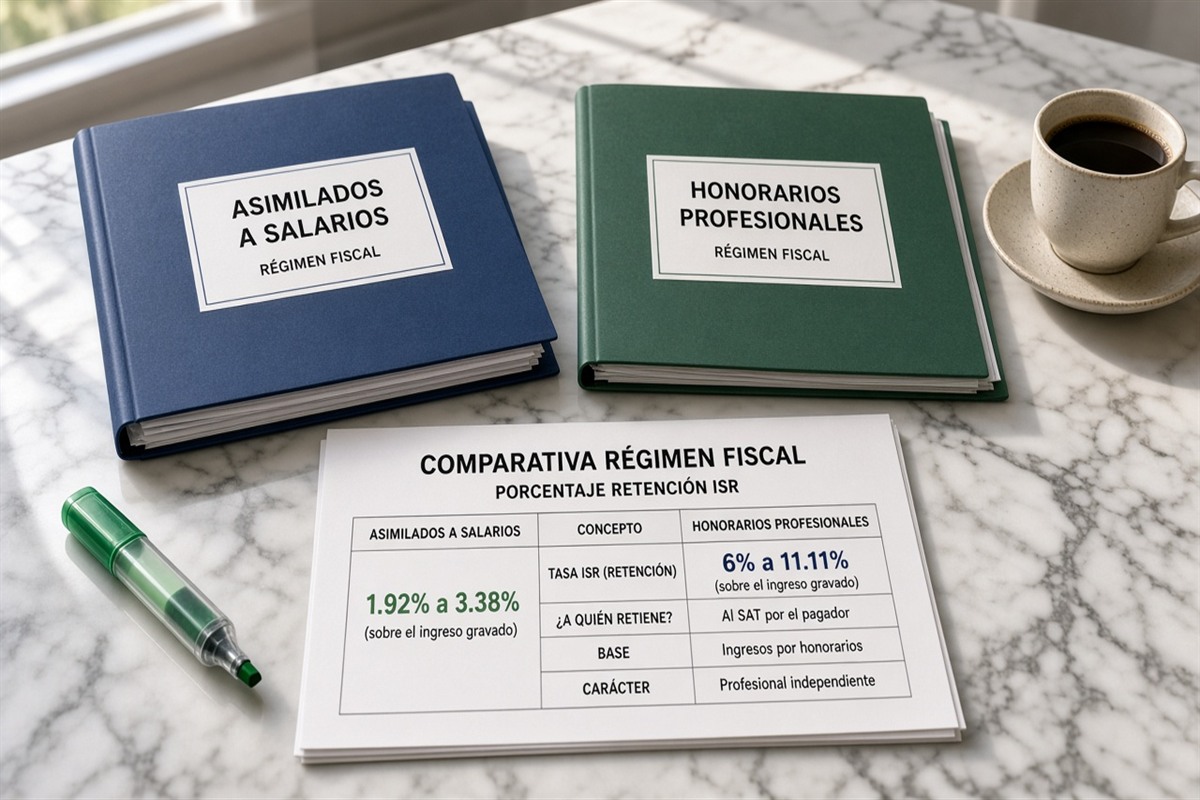
¿IVA es lo mismo que ISR?
No. IVA es periódico de consumo; ISR tiene lógica anual o de anticipos distinta.
¿Nompli declara por mí?
No. Estimas, apartas y agendas; la presentación es en Portal del SAT.
¿Me equivoqué en un período cerrado?
Usa el procedimiento formal de corrección de SAT y conserva el expediente.
Recursos Nompli y lectura del pack México 2026
Herramientas: calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturación electrónica.
Más del pack: como presentar diot sat 2026 paso a paso, cancelacion cfdi 4 0 sat 2026 paso a paso, declaracion complementaria sat como correg, tabla retenciones iva isr mexico pymes 202, actos exentos tasa cero iva mexico 2026.
Oficial: sat.gob.mx.
Si creces de volumen, revisa también alta fiscal y checklist de CFDI 4.0: el formulario no compensa un padrón desactualizado.
Qué hacer el día del vencimiento si vas atrasado
Prioriza: exportar CFDI 4.0, cuadrar totales, armar borrador, presentar y pagar. No envíes cifras redondas "aproximadas".
Entra temprano a Portal del SAT, con red estable y PDF de respaldo. Evita cambios de software el mismo día.
Si el proveedor de CFDI 4.0 falló, documenta el incidente y sigue el protocolo de contingencia vigente, no un invento interno.
Después del acuse, agenda una conciliación al día siguiente para detectar dobles o omisiones.
Integración contable y exportes antes del portal
Exporta desde ERP o Excel: ventas por tratamiento, compras, notas de crédito y retenciones. Valida que los totales coincidan con el módulo de CFDI 4.0.
Un export mal filtrado por fecha genera declaraciones incorrectas aunque el portal funcione bien.
Si usas hoja intermedia, protege fórmulas y bloquea celdas de totales para que nadie "ajuste a ojo" minutos antes del envío.
El checklist fiscal mensual debería incluir revisión de exportes.
Aviso legal y límites de esta guía
Esta guía es educativa para pymes y freelancers en México. No sustituye leyes, resoluciones, instructivos ni avisos de SAT.
Calendarios, tasas, pantallas de Portal del SAT y reglas de CFDI 4.0 pueden cambiar. Confirma siempre en sat.gob.mx.
Confirma UMA, tasas y aplicativos vigentes en sat.gob.mx.
Nompli organiza checklist, calendario y estimados; no presenta declaraciones ni emite CFDI 4.0 ante SAT. La presentación la haces tú o tu contador en el canal oficial.