Cómo formalizar una microempresa en Uruguay: del registro a los impuestos 2026
Guía práctica para formalizar una microempresa en Uruguay en 2026: cómo encadenar Registro de Comercio, RUT ante DGI, CFE y el primer ritual de IVA e IRAE/IRPF sin improvisar el cierre.
Nompli
Equipo Nompli
Por qué el ciclo completo importa más que un solo trámite
Si llevás un estudio de arquitectura en Montevideo o una tienda de vinos en Salto, probablemente ya operás: cobrás, entregás y repites. El problema en 2026 no es solo "saber que existe el RUT". Es sostener un ciclo donde Registro de Comercio, RUT ante DGI, emisión CFE y cierre de IVA e IRAE/IRPF según régimen conversan sin que el último viernes del mes se convierta en improvisación.
Formalizar no es un selfie con el certificado. Es una cadena operativa. Si se rompe un eslabón (por ejemplo, RUT listo pero CFE sin prueba), el cliente corporativo o el banco te frena igual que si no hubieras empezado.
Esta guía ordena el ciclo completo con tono de playbook: qué hacer, en qué orden, qué evidencia guardar y qué llevar al contador. No sustituye instructivos de DGI ni la asesoría personalizada de un profesional colegiado.
Vas a ver tiempos y costos como órdenes de magnitud. Confírmalos con tu contador, abogado y en DGI. Las pantallas, tasas y requisitos cambian; lo que no cambia es la necesidad de dueño claro y carpeta nominada.
Ancla fechas en el calendario tributario y usa el checklist de alta fiscal como índice vivo. Nompli organiza checklist, calendario y estimados. No emite CFE, no declara ante DGI y no reemplaza al contador.
Qué significa "formal" aquí (tres capas, no una)
Capa 1: existencia registral o mercantil cuando tu caso lo exige (Registro de Comercio). Sin esa base, el resto del expediente se siente a medias ante bancos, socios y plataformas B2B.
Capa 2: identidad tributaria con RUT ante DGI. Ese número es el ancla de declaraciones, retenciones y relación con el fisco. Tener logo y WhatsApp no reemplaza RUT.
Capa 3: capacidad real de emitir CFE que el cliente pueda usar o conciliar. Si prometes factura y el portal o el proveedor rechazan la primera emisión, tu ciclo todavía está incompleto.
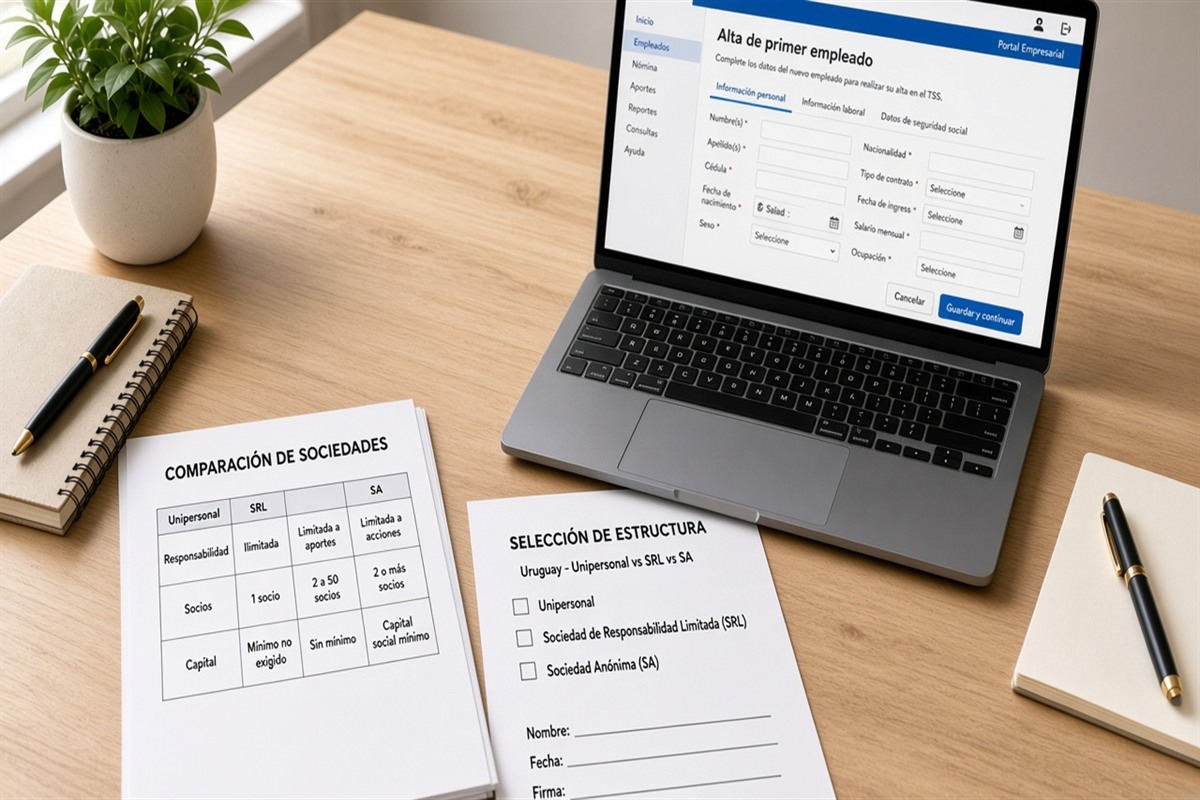
Define por escrito actividad económica, domicilio fiscal, ciudad base (Montevideo / Salto) y forma jurídica candidata entre Unipersonal, SRL, SA. Esa ficha de una página evita que notario, contador y tú trabajen con versiones distintas del negocio.
Confirmá en DGI los requisitos vigentes de inscripción, régimen y facturación. No copies el trámite de un amigo de otro rubro sin verificar si tu caso es comparable.
Mapa del ciclo: registro, RUT, CFE e impuestos
Paso 1: decide entre Unipersonal, SRL, SA y reúne estatutos, poderes o formularios que pida Registro de Comercio. Paso 2: solicita o actualiza RUT en los canales de DGI. Paso 3: habilita CFE (certificados, proveedor o sistema autorizado) y prueba emisiones. Paso 4: activa el ritual de IVA e IRAE/IRPF según régimen.
Entre el paso 2 y el 3 aparece el cuello de botella clásico: ya tenés número, pero aún no timbras. Reserva días de prueba antes de prometer CFE a un cliente grande.
Entre el paso 3 y el 4 aparece el otro riesgo: las facturas salen, pero nadie cierra el mes. Sin dueño de corte, conciliación y acuse, acumulas diferencias que el contador descubre tarde y caras.
Dibuja el ciclo en una página: trámite, dueño, evidencia y fecha objetivo. Pégalo junto al calendario tributario. Si un paso no tiene acuse, PDF o captura legible, no lo marques cerrado.
Ejemplo ilustrativo en Montevideo: un estudio de arquitectura cierra registro en la semana 1, RUT en la semana 2, tres CFE de prueba en la semana 3 y primer cierre de impuestos en el mes siguiente. Ajusta a tu realidad; no saltes la prueba.
Carpeta de evidencias que sobrevive a una revisión
Crea Formalizacion-UY-2026 con subcarpetas: Identidad, Registro, RUT, Facturacion-CFE, Impuestos, Bancos y Contratos. Nombra archivos con fecha ISO y tipo de documento.
Guardá documentos de identidad de socios, domicilio, estatutos o acta, inscripción en Registro de Comercio cuando aplique, constancia de RUT, certificados o contratos de CFE, acuses de declaraciones y extractos del mes.
Si el trámite es presencial, fotografía o descarga el acuse el mismo día. Si es portal, exporta PDF y captura de confirmación. Un trámite sin evidencia no existe para el banco ni para DGI.
Comparte solo lectura con tu contador y restringe edición. Usá el checklist de alta fiscal como índice de pendientes, no como lista decorativa. La carpeta debe abrirse en cinco minutos sin pedir "el ZIP final".
Costos y tiempos: estimados honestos, no cotización mágica
Presupuesta tres bloques: honorarios de constitución o registro, tasas de Registro de Comercio y DGI, y software o proveedor de CFE. Añade un colchón del 15 al 25 por ciento para correcciones y reingresos.
En tiempo, un ciclo limpio de microempresa suele medir semanas, no una tarde. Lo que alarga el calendario es documentación incompleta, firmas ausentes y la prueba de facturación dejada para el final.
Pedí a tu contador un rango escrito para tu rubro en Montevideo o Salto. Confirmá tasas oficiales en DGI y con la notaría o entidad registral que usés.
Separá costo de formalizar (una vez) de costo de operar (mensual): IVA e IRAE/IRPF según régimen, mantenimiento de certificados y, si aplica, nómina. Si solo mirás el gasto inicial, subestimas la caja del primer trimestre formal.
Errores que alargan el ciclo (y cómo evitarlos)
Elegir forma jurídica por moda. Unipersonal, SRL, SA resuelven problemas distintos de responsabilidad, socios e impuestos. Decide con abogado y contador, no con un hilo de comentarios.
Abrir cuenta bancaria antes de tener RUT y papeles de registro listos. Perdés citas y comisiones. Prometer CFE a un cliente corporativo sin emisión de prueba es el otro clásico caro.
Mezclar gastos personales y del negocio desde el día uno complica IVA e IRAE/IRPF según régimen y la confianza del contador. No nombrar suplente de claves del portal de DGI deja el mes a merced de un solo celular.
Archivar solo capturas borrosas. Ignorar el calendario tributario y enterarte del vencimiento por un mensaje de último momento. Ambos errores se previenen con carpeta nominada y ritual escrito.
Playbook semana a semana hasta el primer cierre
Semana 0: escribe una página de negocio (actividad, clientes, socios, ciudad base, forma jurídica candidata). Agenda kickoff con contador y, si hace falta, abogado.
Semana 1: junta documentos personales y del local. Inicia trámite en Registro de Comercio o su equivalente digital cuando aplique. Semana 2: gestiona RUT ante DGI y valida que la actividad económica coincida con lo que vendés.
Semana 3: configura CFE y haz tres emisiones de prueba (venta, nota si aplica, anulación controlada). Semana 4: abre o actualiza cuenta, define quién cierra el mes y carga vencimientos en el calendario tributario.
Mes 2: primer cierre real de IVA e IRAE/IRPF según régimen con papeles de trabajo. Revisá diferencias CFE vs banco vs borrador de declaración. Ajusta el playbook con lo aprendido, no solo con lo planeado.
Si te atrasas, no acumules tres pasos el mismo viernes. Reagenda con fechas realistas y deja evidencia de cada reprogramación. El ciclo se defiende con trazabilidad.
Cómo empiezan IVA e IRAE/IRPF según régimen después del alta
El RUT no pausa obligaciones. Desde que operás bajo ese número, asumes reglas de IVA e IRAE/IRPF según régimen, retenciones si eres agente, y reportes que tu régimen exija. Confirmá el calendario oficial en DGI.
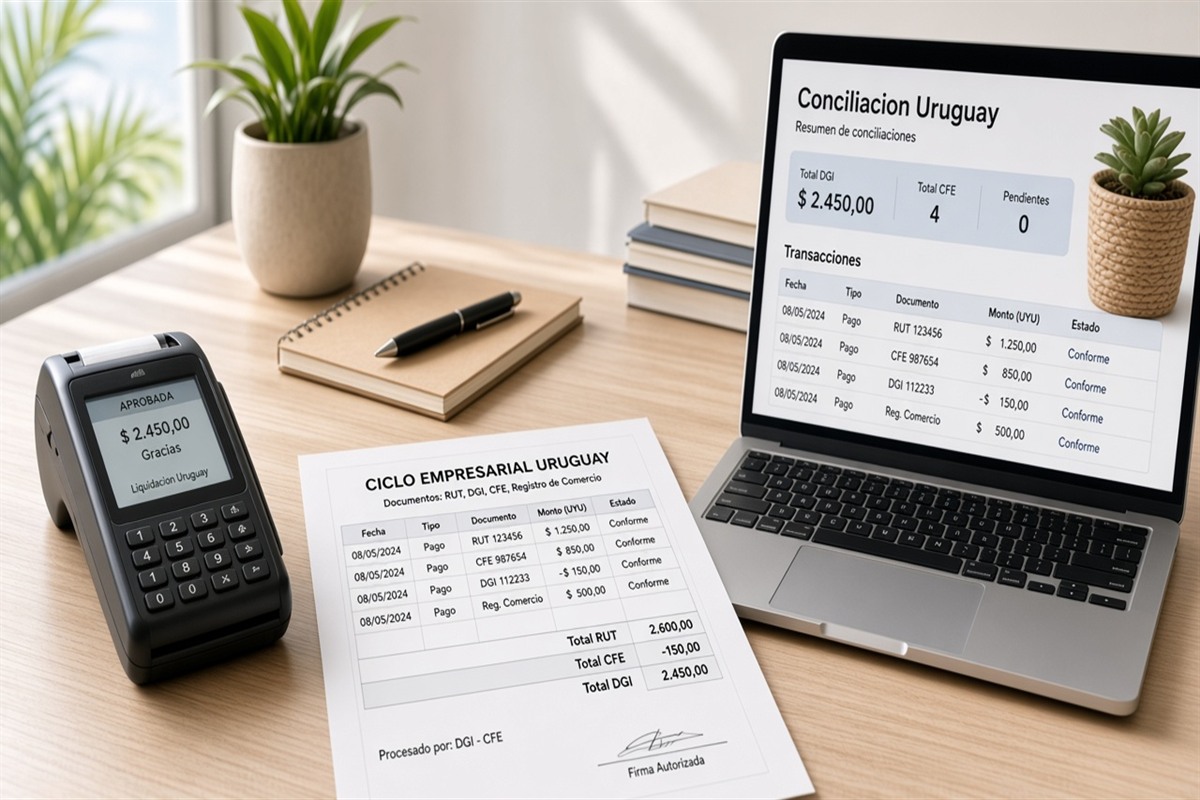
Arma un ritual: corte de ventas, descarga o listado de CFE, conciliación bancaria, borrador, revisión del contador, presentación y archivo de acuse. Sin ese orden, cada mes se siente como el primero.
Controla caja para impuestos aparte. Aunque el monto sea estimado, evita gastar el impuesto cobrado o provisionado como si fuera margen. El apartado de impuestos ayuda a organizar la reserva educativa; no es un pago ante DGI.
Si tu primer mes tiene pocas facturas, igual documenta el cierre. La disciplina del expediente vale más que esperar el mes "grande" para empezar a ordenar.
Ejemplo ilustrativo en Montevideo
Caso didáctico: el equipo detrás de un estudio de arquitectura tiene marca y clientes, pero factura "cuando se pueda". Un cliente pide CFE con RUT válido para pagar la siguiente factura.
Enfoque útil: congelan una ficha de actividad y eligen forma jurídica con abogado. Semana 1 a 2 cierran registro y RUT. Semana 3 prueban CFE con montos chicos. Semana 4 apartan estimado de impuestos y agendan el primer cierre con el contador.
Lo que evita el caos no es "sacar el RUT rápido". Es no prometer emisión el lunes si la prueba falla el martes. Los números y plazos del ejemplo son inventados; tu caso lo confirman DGI y tu contador.
Etiqueta este relato como interno. No lo usés como liquidación oficial ni como promesa de tiempos del portal.
Qué llevar al contador o abogado en la primera reunión
Descripción de actividad, proyección de ingresos a 12 meses, lista de socios y porcentajes, ciudad de operación, si venderás a empresas o solo a público, y si necesitás empleados el primer año.
Preguntas concretas: qué forma entre Unipersonal, SRL, SA encaja; qué obligaciones de CFE aplican; qué vencimientos de IVA e IRAE/IRPF según régimen cuidarán ellos y cuáles tú; qué evidencias debés archivar cada mes.
Pedí un plan de 90 días por escrito con responsables. Si te dicen solo "ya te formalizamos", insiste en el ciclo hasta el primer cierre con acuse guardado.
Llevá pantallas o PDFs de intentos fallidos en el portal. Eso acelera el diagnóstico más que decir "el sistema no deja".
Señales de que tu formalización todavía es frágil
No podés explicar en una página quién tiene el RUT, quién emite CFE y quién presenta. Si todo "está en la cabeza del fundador", el proceso no escala ni sobrevive unas vacaciones.
Prometes factura a clientes B2B sin haber guardado una emisión de prueba exitosa. El rechazo del primer cliente grande es previsible y caro en reputación.
El banco pide papeles y tardas días en reunirlos porque viven en chats. Sin carpeta nominada, cada pedido externo se vuelve crisis.
Confirmás plazos en foros sin contrastar DGI. Esta guía no inventa tasas ni calendarios cerrados; solo ordena hábitos.
Delegar sin duplicar criterios
Escribe una ficha de una página: RUT, actividad, forma jurídica, proveedor de CFE, dueño del corte mensual y fecha de entrega al contador. Entrégala a quien ayude con papeles o emisiones.
El asistente puede bajar acuses, completar columnas y marcar pendientes. No debe inventar el régimen ni "arreglar" un rechazo del portal sin captura con fecha y hora.
Mide el proceso con una pregunta: ¿otra persona podría reconstruir el ciclo con esta carpeta? Si la respuesta es no, todavía dependes de memoria. La memoria no es control interno.
Cuando cambies de contador o de software de CFE a mitad de año, deja un corte escrito de fechas y criterios. Dos reglas en el mismo mes ensucian el expediente.
Cómo encaja Nompli (y qué no hace)
Nompli te ayuda a organizar el checklist de alta, el calendario de vencimientos y estimados de caja. Es una capa de orden para que tú y tu contador vean qué falta sin pelearse por chats sueltos.
Marcá hitos en el calendario tributario, recorre el checklist de alta fiscal y, si aplica, usa el apartado de impuestos para no gastar el impuesto estimado como margen.
Nompli no emite CFE, no declara impuestos ante DGI, no obtiene RUT por ti y no reemplaza asesoría legal o contable. Cualquier cifra en la app es apoyo operativo, no dictamen.
Combiná Nompli con DGI y tu contador. Así reduces olvidos sin confundir organización con cumplimiento presentado.
Preguntas frecuentes
¿Puedo vender mientras tramito?
Depende de tu actividad y de lo que exija DGI. Confirmá antes de firmar contratos que pidan CFE inmediata.
¿Cuánto tarda el ciclo completo?
Varía por ciudad, forma jurídica y carga del portal. Mide tu caso con fechas reales, no con promesas de redes.
¿El RUT basta para cobrar empresas?
Suele faltar la emisión CFE operativa. El ciclo cierra cuando las tres capas conversan.
¿Nompli presenta mi declaración?
No. Organizá información, checklist y calendario; no emite facturas, no declara y no sustituye al contador.
¿Dónde confirmo pantallas y plazos?
En DGI.
¿Este artículo reemplaza las guías de formas jurídicas o de 90 días?
No. Se complementan dentro del mismo pack de formalización 2026.
Aviso legal y confirmación oficial
Guía educativa sobre el ciclo operativo de formalización en Uruguay. No sustituye instructivos de DGI, ni la interpretación de un caso concreto, ni la asesoría de tu contador o abogado.
Confirmá siempre en DGI los formularios, plazos, regímenes y procedimientos vigentes.
Nompli organiza checklist, calendario y estimados educativos. No declara impuestos, no emite CFE y no garantiza la aceptación de un trámite.