Impuestos al subcontratar otro freelancer 2026
Cómo subcontratar un VA u otro freelancer en México: tres modelos de facturación, retenciones, caja y expediente ante SAT.
Nompli
Equipo Nompli
Qué significa subcontratar a otro freelancer en México
Creces en CDMX o trabajas remoto desde México, el inbox no cabe y contratas a un VA, diseñador o developer por fuera. La pregunta útil no es solo "cuánto le pago": es cómo facturan entre ustedes, quién retiene, qué CFDI pides y cómo no ensuciar tu expediente ante SAT.
Subcontratar, en este contexto, es pagar honorarios a otro independiente que aporta parte del entregable. No es lo mismo que meter a alguien en nómina, ni que "prestar" tu RFC para que otro cobre. Confundir esas tres cosas es el origen de la mayoría de los líos.
Esta guía ordena el circuito operativo para freelancers en México: tres modelos de facturación, idea de retenciones, documentos, caja, riesgo laboral frente a independiente, errores frecuentes y un ejemplo numérico ilustrativo. No inventa alícuotas ni sustituye a tu contador.
Nompli organiza comprobantes, checklist y calendario; no emite CFDI oficial ni presenta ante SAT. Hub: freelancers. Confirma siempre en https://www.sat.gob.mx.
Si ya tienes sociedad con tesorería formal, el mapa sigue sirviendo, pero los formularios y umbrales ante SAT pueden cambiar. El foco aquí es la persona física o el estudio chico que delega parte del trabajo.
Para quién es (y para quién no)
Es para freelancers en México que delegan parte del entregable a otro independiente, studios de una o dos personas, y creadores que pagan editores o community con factura.
No es la guía de una agencia con veinte empleados en planilla, ni de un marketplace que solo intermedia pagos. Tampoco autoriza disfrazar una relación laboral como "honorarios" para ahorrar aportes.
Tampoco autoriza "prestar" tu RFC para que otro cobre. Eso no es subcontratación; es un relato que no aguanta cruce en México.
Si tu duda es solo cómo emitir tu propio CFDI al cliente final, esta nota ayuda de lado, pero el núcleo es el circuito entre tú y el subcontratista.
Tres modelos de facturación: elige uno antes del brief
Modelo A (tú facturas al cliente): emites el CFDI por el 100% al cliente y el subcontratista te emite su CFDI a ti. Tú eres el prestador frente al cliente; el costo del VA es tu gasto, siempre que el soporte sea válido ante SAT.
Modelo B (cada quien factura): el cliente paga a cada uno por separado. Es más limpio si el cliente acepta dos facturas; suele haber más fricción comercial en CDMX, pero reduce el passthrough informal.
Modelo C (passthrough informal): el cliente te paga y tú le pasas plata al otro sin CFDI entre ustedes. Es el modelo que más duele en revisión en México. Evítalo.
Elige el modelo antes de firmar el brief. Cambiar a mitad de sprint ensucia caja, comprobantes y el tratamiento de ISR/IVA. Un SOW de una página que diga "quién factura a quién" vale más que un chat largo.
Si el cliente grande exige un solo RFC y tú quieres seguir siendo persona física, el Modelo A es el más frecuente. Solo funciona si el VA te factura a tiempo y con datos correctos.
Retenciones: concepto claro, sin copiar el porcentaje del cliente
Una retención es un anticipo o descuento fiscal que alguien aplica al pagar. Cuando una empresa te retiene en México, no significa automáticamente que tú debas retener igual al VA. Depende de tu figura, de si eres agente de retención y de las reglas de SAT.
Si retienes, guarda el certificado o comprobante y entéralo en plazo. Retener y no enterar es el clásico de multa ante SAT. Si no retienes, igual exige CFDI válido: el pago bancario solo no arregla tu deducción ni tu crédito de IVA.
No copies un porcentaje "porque así lo hace el cliente grande". Pregunta a tu contador: ¿debo retener a este VA? ¿de ISR, de IVA, de ambos, o de ninguno? Anota la respuesta con fecha.
Apoyo educativo: calculadora de retenciones y calculadora ISR con México. No sustituyen la norma ni la liquidación oficial.
Si el VA está fuera de México, el mapa de retenciones puede cambiar otra vez. No asumas que un invoice en inglés equivale a un CFDI local ni que "no hay nada que retener" sin criterio escrito.
Documentos mínimos antes del primer pago
Pide ID fiscal vigente (RFC), régimen o encuadre, constancia u opinión si México la usa, y capacidad de emitir el CFDI correcto. Sin eso, el gasto es frágil ante SAT.
Arma un contrato o SOW corto: alcance, plazo, confidencialidad, quién es dueño del deliverable, y que trabaja como independiente. Un chat de WhatsApp no es expediente en México.
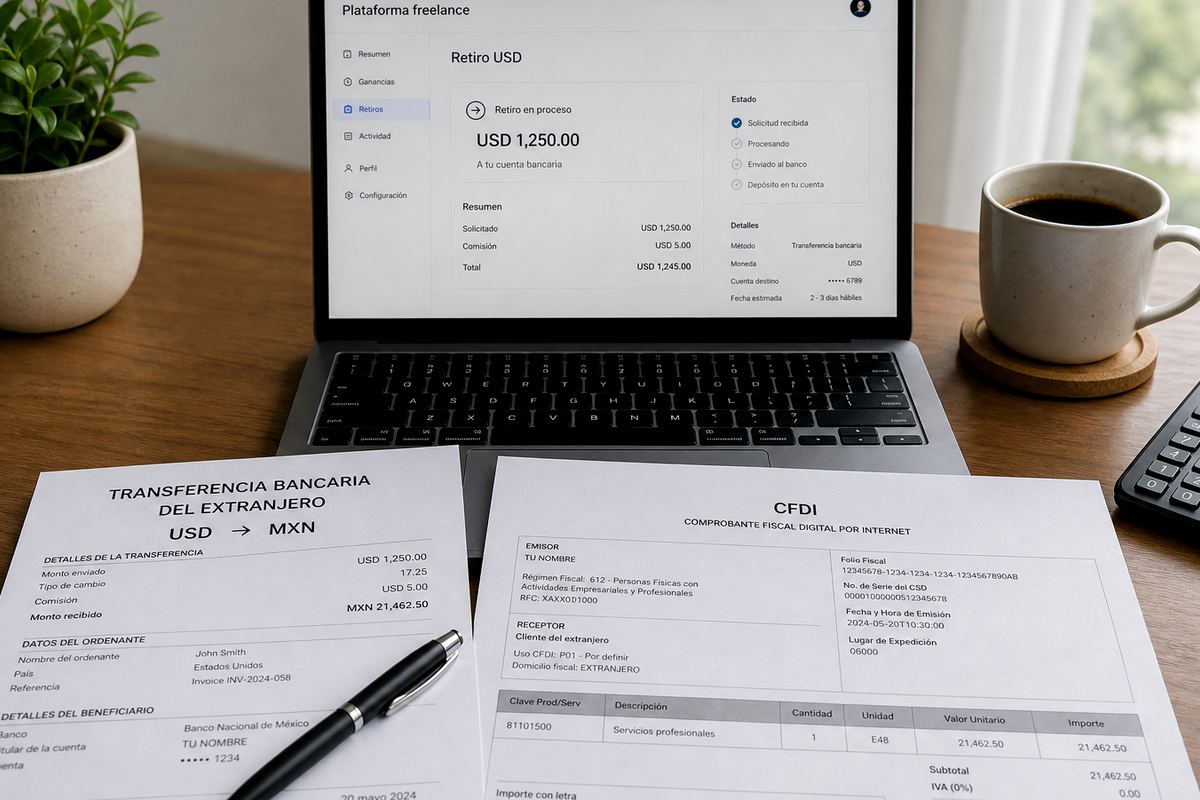
Datos de pago y moneda. Si pagas en USD u otra divisa, documenta el tipo de cambio en tu auxiliar el día del movimiento (o la regla que use tu contador). Caso frecuente: un VA de diseño que cobra por Wise sin factura local.
Pregunta explícita: ¿alguien te retiene cuando te pagan? Anota la respuesta. No asumas el mismo trato que tu cliente corporativo te aplica a ti.
Guarda todo en una carpeta por proyecto o por mes: SOW, CFDI del VA, comprobante de pago, certificado de retención si hubo, y una nota de qué entregable cubrió. Nombra archivos con período y nombre del VA, no "factura final 2".
Caja: tres bolsas cuando subcontratas
Bolsa 1: tu neto. Bolsa 2: impuestos estimados de tu factura al cliente. Bolsa 3: pago al subcontratista (honorarios más IVA si aplica). Mezclarlas es el error de temporada alta en CDMX.
El día que cobra el cliente, aparta impuestos y el fee del VA antes de celebrar. Usa apartado de impuestos como apoyo educativo de caja, no como liquidación oficial.
Si el VA está en el exterior, documenta wire, fees y FX. No inventes un tipo de cambio "del día que me acordé".
Reembolsos de stock, ads o herramientas: sepáralos de honorarios. Un solo wire "por todo" ensucia ISR y IVA y deja al contador adivinando.
Si el cliente te retiene a ti y tú además pagas al VA, tu liquidez real es más chica de lo que parece el bruto. Anota ambos descuentos en la misma hoja para no gastar lo que no es tuyo.
Independiente frente a empleo: la línea que no conviene cruzar a ciegas
Honorarios entre independientes no son lo mismo que una relación laboral. Si hay subordinación, horario fijo, herramientas del "empleador" y exclusividad de hecho, el relato de "freelancer" puede no sostenerse.
En México, las reglas laborales y las fiscales se miran juntas cuando hay duda. Esta guía no resuelve un caso laboral concreto; te avisa que el riesgo existe y que conviene escribir independencia real en el SOW y en la práctica.
Señales de cuidado: pedirle al VA que trabaje solo en tu laptop, imponer horario de oficina completo, o presentarlo ante el cliente como "mi empleado". Si eso ocurre, habla con un profesional laboral además del contador.
El Modelo A (tú facturas al cliente) no convierte automáticamente al VA en tu empleado. Tampoco el Modelo B te absuelve si en la práctica mandas como jefe. Mira hechos, no solo el título del contrato.
Si dudas, documenta primero y consulta después. Improvisar el día del envío o del reclamo laboral suele salir más caro que una reunión corta.
Expediente mínimo ante SAT
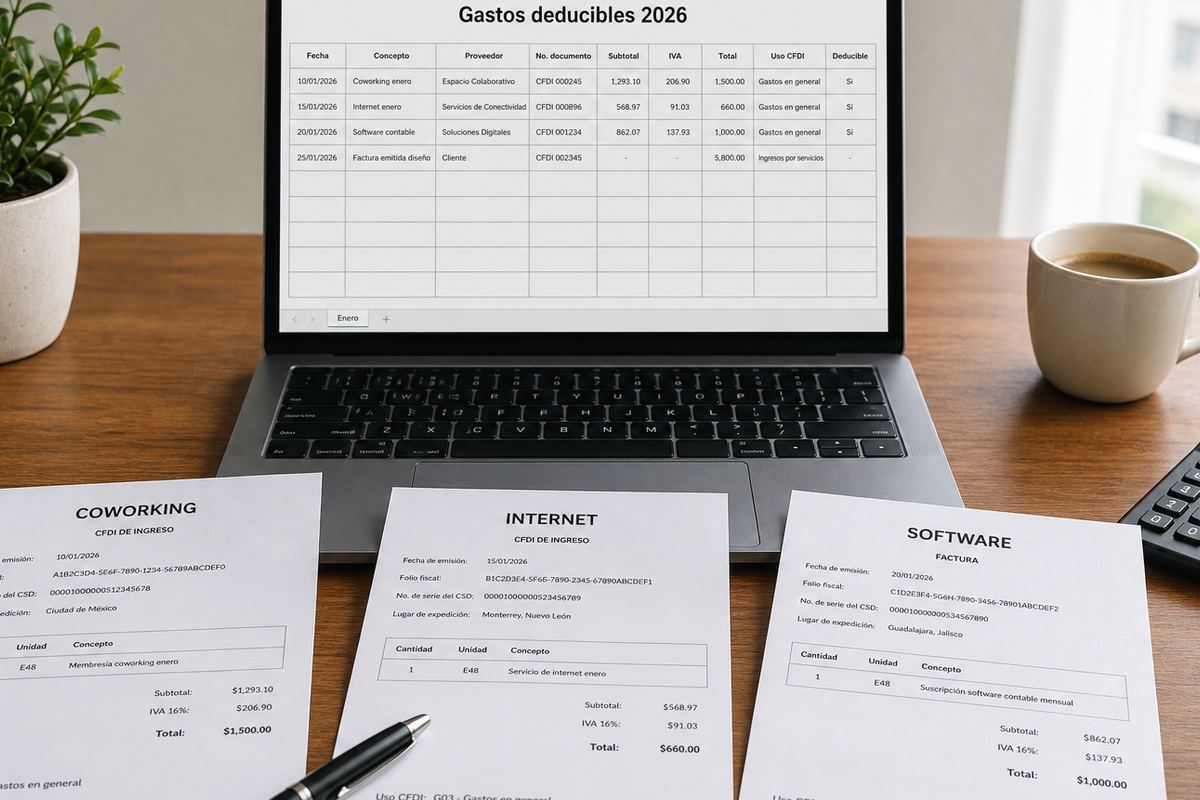
Por proyecto o por mes: SOW, CFDI del VA, comprobante de pago, certificado de retención si hubo, y nota del entregable. Carpeta fechada, no un drive eterno sin fechas.
Tabla auxiliar: fecha, proveedor, RFC del VA, monto, IVA, retención, neto, link al PDF, notas. Esa tabla alimenta la plantilla IVA/ITBIS freelancer como papel de trabajo educativo.
Guarda el plazo de conservación que indique tu contador en México. Borrar "para liberar espacio" duele cuando llega el requerimiento.
Velocidad de respuesta también es cumplimiento: si SAT pide evidencia, encontrar el PDF en dos minutos es parte de la defensa.
Si delegas la carpeta en un asistente, entrégale la misma regla. Dos criterios distintos en el mismo período destruyen credibilidad.
Ejemplo numérico sencillo (ilustrativo) en CDMX
Supón que facturas a un cliente 2.000 unidades de moneda local por un proyecto (sin entrar aún en el detalle del IVA). Acuerdas Modelo A: tú emites el CFDI al cliente y contratas a un editor por 600.
El día del cobro, el cliente te deposita el neto (quizá menos una retención). Apartas: (1) estimado de ISR/IVA de tu venta, (2) los 600 del editor, (3) lo que queda como tu neto. Solo después mueves dinero personal.
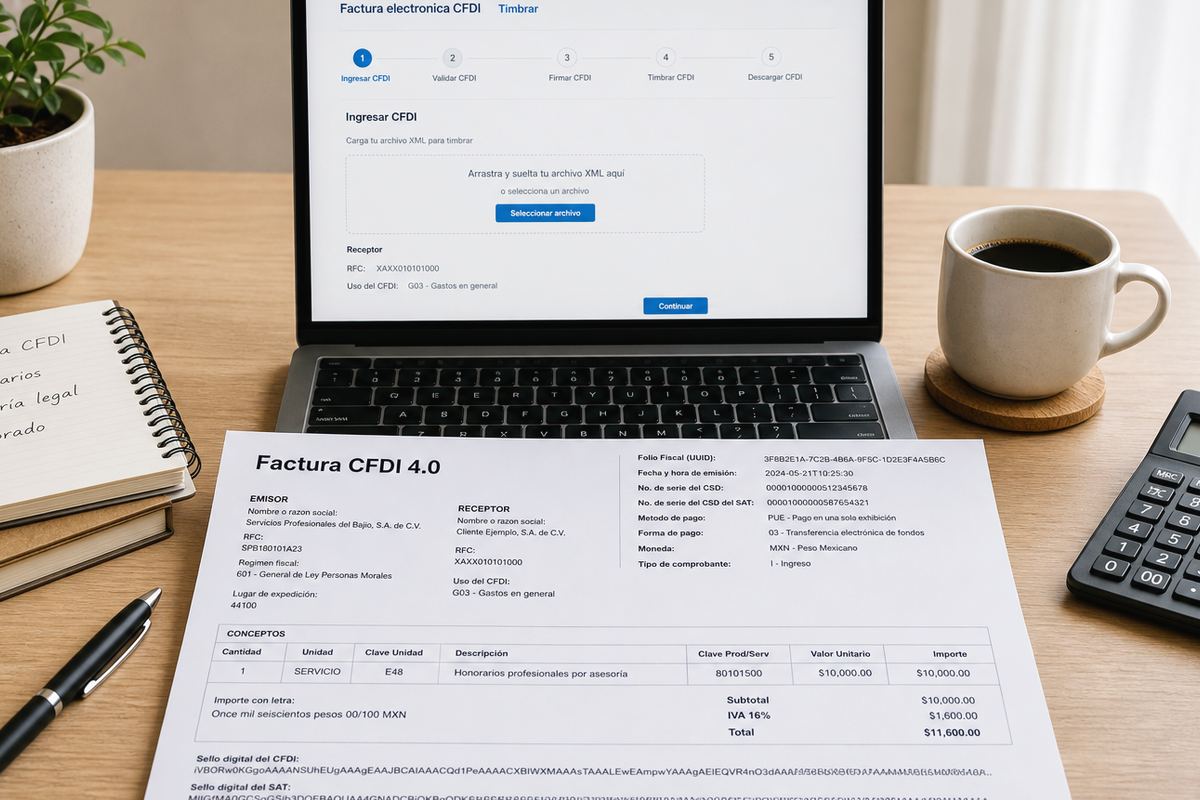
El editor te emite su CFDI por 600 (más IVA si corresponde). Guardas PDF, comprobante de pago y una nota: "edición video campaña X". Si retuviste, guardas el certificado y anotas el enteramiento.
Si en cambio le pasaste 600 por transferencia sin CFDI, el Modelo C informal te deja sin gasto defendible y con un egreso difícil de explicar. El ejemplo duele ahí, no en la tasa inventada.
Los montos son didácticos. Las alícuotas, umbrales y obligaciones reales de México se confirman con tu contador y en https://www.sat.gob.mx.
Errores caros al subcontratar
Usar tu rfc para que el va cobre al cliente. Eso suele fallar en cruce de RFC en México.
Tratar el IVA destacado como capital de giro. Gastar el bruto del cliente el mismo día. Confiar en "después mi amigo me factura".
Usar la misma cuenta personal para honorarios del VA y gastos del hogar sin auxiliar. Cuando SAT pide evidencia, el chat no es libro.
Copiar el modelo laboral o fiscal de otro país. México no es "Latam genérico": confirma en SAT.
Cambiar de Modelo A a Modelo C a mitad de mes sin corte escrito. Duele porque el contador ve un hueco y te pide reconstruir el período.
Ritual mensual sugerido
Día 4 a 7: baja CFDI emitidos y recibidos del mes. Día 7 a 10: cruza pagos al VA con PDFs. Antes del vencimiento de ISR/IVA: revisa retenciones y auxiliar con tu contador.
Agenda el calendario tributario y el checklist fiscal mensual.
Si el VA entrega tarde el comprobante, no inventes el asiento a ojo: anota pendiente y cobra el documento antes del cierre.
Cierra con una frase: "este mes pagué X a subcontratistas con Y PDFs". Esa frase evita el olvido del mes siguiente.
Si el volumen crece, no cambies el ritual: cambia la escala. Misma carpeta, misma tabla, mismos días de corte.
Cómo hablarlo con tu contador
Lleva: régimen, RFC, lista de VAs del mes, montos, si retuviste, y si el cliente te retuvo a ti. Eso acorta la reunión en CDMX.
Pregunta: ¿debo retener al VA? ¿el gasto es deducible en mi figura? ¿dónde va en el auxiliar de ISR? Anota con fecha.
Si el VA está fuera de México, pregunta tratamiento de gasto extranjero y soporte mínimo. No asumas que un invoice en inglés basta siempre.
Nompli no reemplaza esa conversación: te deja el ZIP listo. La firma ante SAT sigue siendo tuya.
Cómo te ayuda Nompli
Centraliza CFDI, checklist de cierre y recordatorios del calendario tributario. La transmisión oficial sigue en SAT.
Nompli no emite CFDI oficial, no presenta declaraciones y no fija si tu subcontratación es correcta en tu caso. Ordena captura y ritual.
Empieza por freelancers, checklist fiscal mensual y producto Nompli.
Aviso
Contenido educativo para freelancers en México. No sustituye asesoría ni las normas de SAT. Confirma en https://www.sat.gob.mx.
Ejemplos e importes son ilustrativos. Nompli no emite CFDI, no declara y no asesora tasas oficiales.