Unipersonal, SRL o SA en Paraguay: formalización 2026
Cómo elegir entre Unipersonal, SRL o SA en Paraguay con criterios de responsabilidad, socios e impacto en RUC, SIFEN e impuestos, sin copiar la figura de moda.
Nompli
Equipo Nompli
Elegir forma jurídica sin adivinar ni copiar moda
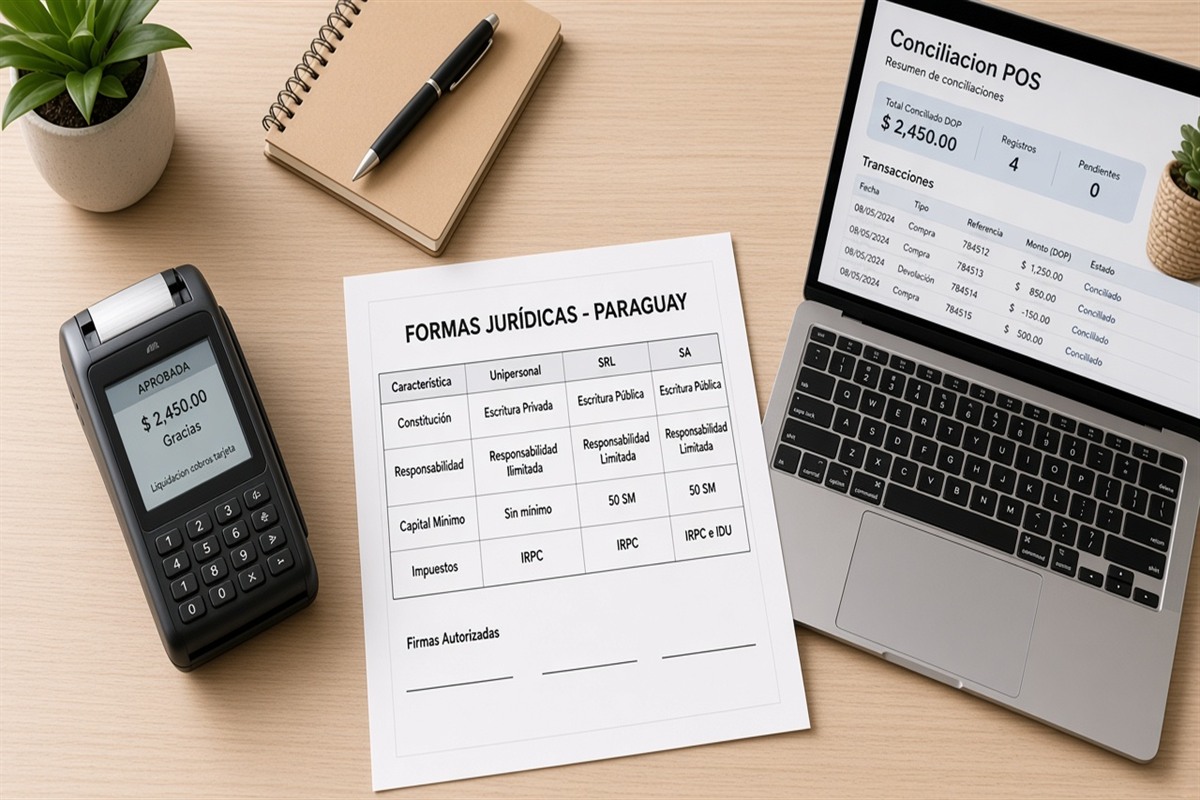
La pregunta no es cuál forma suena más "startup". Es cuál entre Unipersonal, SRL, SA sostiene tu responsabilidad patrimonial, tus socios y tu carga ante DNIT en 2026.
Imagina una tienda de tecnología en Ciudad del Este: un solo fundador con clientes personas físicas no necesita la misma estructura que tres socios que buscan inversión o contratos públicos. La forma jurídica es una herramienta, no un trofeo.
Esta guía compara Unipersonal, SRL, SA en clave práctica: cuándo conviene, qué papeles mueves, qué implica para RUC e SIFEN, y qué llevar al abogado. No dicta la figura correcta para tu caso.
Confirma requisitos vigentes en DNIT y con profesionales colegiados. Nompli organiza checklist y calendario; no constituye sociedades ni elige régimen por ti.
Criterios que importan más que el nombre de la figura
Responsabilidad: ¿quieres separar patrimonio personal del negocio de forma más clara? ¿hay socios que deben limitar riesgo? Anota la respuesta antes de enamorarte de una sigla.
Gobierno: ¿quién decide precios, deudas y cambio de actividad? Una persona sola tolera procesos más livianos; varios socios necesitan reglas escritas desde el día uno.
Impuestos y operación: la forma interactúa con IVA e IRE/IRP según caso y con la obligación de emitir SIFEN. No asumas que "la más simple" siempre paga menos; confirma con tu contador el escenario de tu mix de ingresos.
Costo de cambio: pasar de una figura a otra después duele en tiempo, honorarios y papeles. Elige pensando en 24 meses, no solo en el mes del alta.
Clientes objetivo: si vas a vender a empresas grandes o al Estado, pregunta qué papeles piden. A veces el freno no es el impuesto, sino la capacidad de emitir SIFEN con RUC limpio.
Unipersonal: cuándo suele encajar
Suele encajar cuando hay un solo dueño operativo, volumen todavía contenido y poca necesidad de socios con capital. Es la vía más directa para muchos freelancers y microcomercios en Asunción.
Ventaja típica: menos piezas de gobierno societario. Riesgo típico: mezclar vida personal y negocio si no separas cuenta, gastos y SIFEN desde el primer mes.
Antes de elegirla, pregunta a tu contador cómo se ve IVA e IRE/IRP según caso en tu actividad concreta y qué evidencias pedirá DNIT si creces rápido.
Si planeas sumar un socio en seis meses, documenta esa intención. A veces conviene nacer ya en una figura pensada para varios, aunque hoy seas uno.
SRL: cuándo suele encajar
Suele encajar con dos o más socios que quieren reglas claras de aportes, utilidades y salida, sin ir todavía a una estructura más pesada.
Ventaja típica: marco para acuerdos entre personas. Riesgo típico: estatutos genéricos que no resuelven conflictos reales (quién firma, quién puede endeudar, qué pasa si alguien se va).
Pide a tu abogado cláusulas simples pero escritas: quórum, administración, cesión de cuotas y disolución. Un PDF de plantilla sin leer es una bomba a plazo.
Coordina con el contador el impacto en RUC, SIFEN y IVA e IRE/IRP según caso. La sociedad no "resuelve impuestos" sola; ordena responsabilidad y gobierno.
SA: cuándo suele encajar
Suele encajar cuando hay más capital, más socios o un horizonte de inversión y contratos que exigen esa figura. No es obligatoria para toda pyme ambiciosa.
Ventaja típica: estructura reconocible para terceros sofisticados. Riesgo típico: costos y formalidades que una microempresa aún no necesita.
Si la eliges por estatus y no por necesidad, pagas complejidad de más. Si la evitas cuando ya hay inversores o socios múltiples, pagas renegociación después.
Confirma en DNIT y con tu equipo legal qué obligaciones adicionales de información o registro aplican a tu caso. Esta guía no lista tasas cerradas.
Documentos y evidencias por figura (mapa operativo)
Común a casi todas: identidad de socios, domicilio, descripción de actividad, y carpeta de RUC + SIFEN una vez operativos.
Para estructuras societarias: estatutos o acta, poderes, inscripción en Registro de Comercio, y acuses de cada paso. Nombra archivos con fecha y tipo.
Para unipersonal o equivalente: evidencia de alta y de que la actividad declarada coincide con lo que vendes. Un RUC "de otra cosa" ensucia el mes.
Usa el checklist de alta fiscal como índice. Si el abogado guarda originales, tú igual necesitas copias digitales legibles para banco y contador.
Impacto en RUC, SIFEN y ritual mensual
Cualquiera sea la forma, el día a día se parece: emitir SIFEN, cortar el período, conciliar y presentar IVA e IRE/IRP según caso según tu régimen. La forma no reemplaza el ritual.
Lo que sí cambia es quién firma, quién es responsable ante DNIT y cómo se reparten utilidades o pérdidas. Anótalo en la ficha de una página.
Prueba SIFEN antes de prometer facturas a clientes. El rechazo técnico no distingue si eres Unipersonal o SA; igual te deja sin cobro.
Marca vencimientos en el calendario tributario. La forma jurídica no te avisa sola el día del portal.
Errores al elegir (caros y frecuentes)
Copiar la figura del influencer o del primo "porque le fue bien". Su mix de ingresos, socios y riesgo no es el tuyo.
Constituir en silencio y después pelear con el contador porque la actividad del RUC no coincide con lo que vendes. Alinea ficha y alta.
Dejar estatutos en el cajón sin leer. El primer conflicto entre socios llega sin aviso; el papel genérico no te salva.
Creer que la figura "más cara" formaliza más. Formalizas cuando RUC, SIFEN y cierre de IVA e IRE/IRP según caso funcionan, no cuando la sigla impresiona.
Ejemplo ilustrativo de decisión en Ciudad del Este
Caso didáctico: tres amigos detrás de una tienda de tecnología quieren facturar juntos. Empiezan tentados por la figura más simple "para salir rápido".
Enfoque útil: el abogado les pregunta quién pone capital, quién trabaja y cómo se salen. Descubren que necesitan reglas de socios. Eligen una figura intermedia, escriben aportes y prueban SIFEN antes del primer cliente grande.
La lección no es "siempre elijan X". Es que la conversación de riesgo y gobierno viene antes del formulario. Los detalles del ejemplo son inventados.
Tu contador valida el impacto en IVA e IRE/IRP según caso. DNIT define requisitos vigentes en DNIT.
Qué preguntar en 30 minutos al abogado y al contador
Al abogado: ¿qué figura entre Unipersonal, SRL, SA encaja con socios, responsabilidad y salida? ¿qué papeles mínimos no puedo improvisar?
Al contador: ¿cómo se ve IVA e IRE/IRP según caso en cada opción con mi proyección de 12 meses? ¿qué cambia en SIFEN y en la carga mensual?
A ambos: ¿cuál es el plan de 90 días con dueños? ¿quién gestiona RUC y quién prueba SIFEN?
Lleva tu ficha de una página. Una reunión sin ficha se convierte en brainstorming eterno.
Señales de que elegiste (o estás eligiendo) a ciegas
No puedes explicar en dos frases por qué esa figura y no otra. Si solo dices "es lo que todos usan", todavía no decidiste.
Hay socios de hecho sin papeles. El conflicto llegará; mejor escribirlo ahora.
El RUC está a nombre de una persona y la marca opera como si fuera de tres. Esa ambigüedad ensucia banco, SIFEN y confianza.
Confirmas requisitos en chats sin mirar DNIT. Cambia la fuente oficial.
Matriz rápida de decisión (educativa, no dictamen)
Si eres una sola persona, sin socios a la vista y con clientes mixtos, evalúa primero Unipersonal con tu contador. Si en 12 meses entra un socio, anota el plan B de migración.
Si ya sois dos o tres con aportes distintos, evalúa SRL y escribe reglas de salida antes del alta. El conflicto típico no es el impuesto; es el "quién manda" sin papel.
Si hay inversor, ronda o contratos que exigen estructura más robusta, evalúa SA sin romantizarla. Pregunta costo anual de cumplimiento, no solo costo de constitución.
En los tres caminos, valida RUC, SIFEN y IVA e IRE/IRP según caso como capa operativa común. La matriz elige gobierno; el ritual mensual paga las cuentas con DNIT.
Revisa esta matriz cada vez que cambie el número de socios, el ticket promedio o el tipo de cliente. Una decisión de enero puede quedar corta en septiembre.
Costo de mantenimiento vs costo de constitución
La constitución es un gasto puntual. El mantenimiento es el costo silencioso: actas, actualizaciones, honorarios, certificados de SIFEN y tiempo de cierre de IVA e IRE/IRP según caso.
Pide a tu contador un rango mensual ilustrativo para cada figura con tu volumen. Etiquétalo como estimado interno, nunca como tarifa oficial de DNIT.
Si la figura "premium" te deja sin caja para el primer trimestre de impuestos, elegiste mal aunque el estatuto se vea elegante.
Usa el apartado de impuestos para ensayar la reserva de IVA e IRE/IRP según caso en los tres escenarios. Apartar es disciplina; no es la liquidación ante DNIT.
Cómo encaja Nompli en la decisión (sin decidir por ti)
Usa el checklist de alta fiscal para no saltarte alta y evidencias. Usa el calendario tributario cuando ya operes con vencimientos reales.
Si estimas caja de IVA e IRE/IRP según caso, el apartado de impuestos ayuda a organizar la reserva educativa. No calcula tu impuesto definitivo.
Nompli no elige entre Unipersonal, SRL, SA, no redacta estatutos y no obtiene RUC. Ordena para que la decisión profesional se ejecute sin olvidos.
Combina Nompli con DNIT, abogado y contador. Organización no es asesoría legal.
Preguntas frecuentes
¿Puedo cambiar de figura después?
Suele ser posible, pero cuesta tiempo y dinero. Diseña pensando en 24 meses.
¿La figura más simple siempre es mejor al inicio?
No siempre. Depende de socios, riesgo y clientes. Pregunta a profesionales.
¿La SA o equivalente me hace "más formal" ante DNIT?
Formalidad operativa es RUC + SIFEN + cierres. La sigla no reemplaza el ritual.
¿Nompli recomienda una forma?
No. Organiza checklist y calendario.
¿Dónde confirmo requisitos?
En DNIT.
¿Debo esperar a tener ventas grandes para constituir?
No necesariamente. A veces formalizas porque un cliente lo exige. Igual valida caja para IVA e IRE/IRP según caso.
¿Los estatutos genéricos sirven?
Como borrador a veces; como acuerdo final, casi nunca. Léelos con abogado.
Aviso legal y confirmación oficial
Guía educativa comparativa de formas jurídicas en clave operativa para Paraguay. No es dictamen legal ni fiscal personalizado.
Confirma requisitos, costos y procedimientos en DNIT y con abogado y contador colegiados.
Nompli no constituye empresas, no emite SIFEN y no declara impuestos ante DNIT.