Retención ISV en compras locales SAR 2026: practicar y enterar
Cómo practicar retención de ISV en compras locales ante el SAR en 2026: supuestos, CAI, enteros, crédito del proveedor y conciliación mensual.
Nompli
Equipo Nompli
Por qué la retención de ISV duele más cerca del vencimiento
En Honduras, practicar retención de ISV en compras locales no es un detalle de contabilidad: es dinero que tu caja retiene a un proveedor y que debes enterar al SAR en plazo. Si compras todos los días y solo miras retenciones dos días antes del vencimiento, cada mes se convierte en una carrera de certificados incompletos, tasas de memoria y diferencias en Oficina Virtual.
Esta guía ordena el ritual operativo: cuándo retener, cómo evidenciar, cómo enterar y cómo conciliar con la declaración de ISV. No inventa tasas ni supuestos: eso lo confirman la normativa vigente, tu contador y sar.gob.hn.
Nompli organiza checklist, calendario y carpetas. No practica retenciones, no emite certificados oficiales, no presenta enteramientos ante el SAR y no reemplaza a tu contador.
Complementa declaración ISV mensual SAR, renovar CAI SAR y solvencia fiscal SAR.
Qué significa retener ISV en una compra local (en lenguaje de dueño)
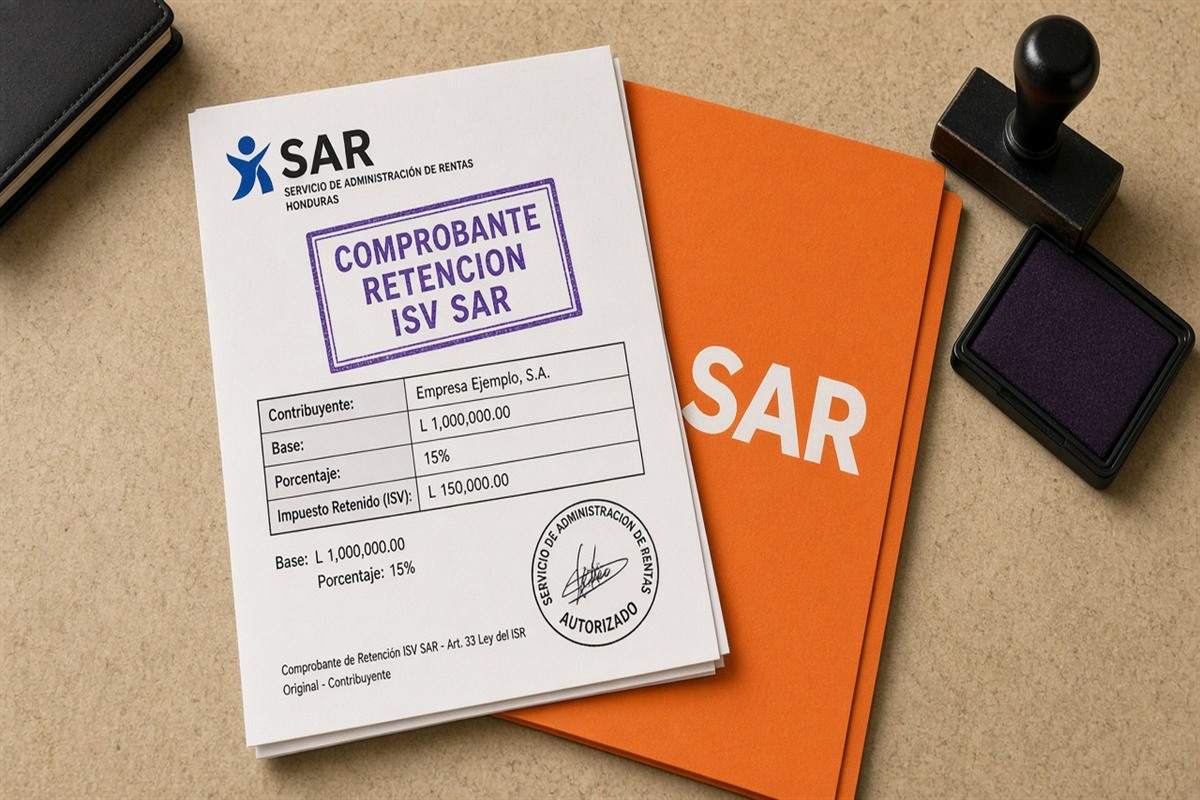
Retener ISV significa que, en ciertos pagos a proveedores locales, no le entregas el ISV completo al proveedor: calculas un porcentaje según el supuesto aplicable, se lo descuentas del pago y te conviertes en agente que debe enterar ese monto al SAR. El proveedor, a su vez, necesita el certificado correcto para acomodar su propio crédito o su declaración.
El error de conversación más caro es tratar la retención como un descuento comercial. No lo es. Es un anticipo del impuesto del proveedor que tú administras temporalmente. Si lo gastas en nómina o inventario, llegas corto al enteramiento aunque el mes haya sido bueno en ventas.
Antes de retener, responde por escrito tres preguntas: ¿este pago cae en un supuesto de retención vigente?, ¿tengo identificación y factura válidas del proveedor?, ¿quién emite el certificado y quién autoriza el pago neto? Si alguna respuesta es vaga, detén el pago y consulta al contador.
Matriz de supuestos: sin ella, cada comprador improvisa
Arma una matriz de una página aprobada por el contador: tipo de bien o servicio, tipo de proveedor, base de cálculo, tasa o porcentaje de referencia, formulario de enteramiento y plazo. Sin esa matriz, compras aplica una regla, tesorería otra y contabilidad descubre el desfase el día 8.
Revisa la matriz cuando el SAR publique cambios, cuando abras una línea de negocio nueva o cuando un proveedor grande te exija condiciones distintas. No copies la tasa del año pasado por inercia. Confirma en sar.gob.hn y deja fecha de última verificación en el pie de la matriz.
Capacita a compras y tesorería con un ejemplo numérico real de tu operación (montos ilustrativos). Una tabla sin ejemplo se ignora. Un ejemplo con factura, neto a pagar y certificado se recuerda.
CAI, factura y datos del proveedor: el origen de la retención
La retención nace de un documento comercial válido. Verifica RTN, razón social, CAI vigente cuando aplique, numeración y descripción coherente con lo recibido. Un CAI vencido o un RTN mal digitado no se arregla con un Excel bonito el día del enteramiento.
Si el proveedor entrega factura con datos incompletos, no improvises el certificado. Pide corrección o documenta la excepción con dueño y fecha. Relaciona el hábito con renovar CAI SAR: tu cadena de proveedores también necesita CAI sano para que tu retención sea defendible.
Guarda en la carpeta del mes: factura, orden de compra o contrato, evidencia de recepción, cálculo de retención, certificado emitido y comprobante de pago neto. Si no puedes reconstruir esa cadena en quince minutos, el mes no está cerrado.
Cálculo en papel de trabajo antes de pagar
Calcula la retención sobre la base correcta según el instructivo, no sobre el total de la factura si la norma define otra base. Documenta cada línea con enlace al reporte del ERP o a la factura PDF. Si el sistema calcula solo, valida tres pagos aleatorios del mes contra hoja manual.
Separa retenciones de ISV de retenciones de ISR u otros conceptos. Mezclar bolsas en un solo renglón sin puente es la forma más rápida de perder una conciliación con Oficina Virtual.
El borrador debe poder leerlo alguien que no cerró el mes. Si solo el contador entiende las cifras, el control depende de una persona y eso es riesgo operativo.
Certificado al proveedor: datos exactos o reclamo eterno
Emite el certificado con identificación exacta, período, monto retenido y referencia al documento fuente. Un dígito mal en el RTN convierte un certificado en papel inútil para el proveedor y en reclamo para ti.
Define un SLA interno: cuántas horas o días después del pago debe salir el certificado. Sin SLA, el proveedor llama a gerencia y tú improvisas PDF el viernes por la tarde.
Archiva PDF del certificado en la carpeta del mes con nombre que permita encontrar período, proveedor y monto sin abrir el archivo. Una captura recortada de WhatsApp no es expediente.
Enteramiento ante el SAR: presentar y pagar son hitos distintos
Ingresa a sar.gob.hn con usuario autorizado, selecciona el formulario de enteramiento aplicable y el período exacto. Traslada el borrador casilla por casilla. Compara la vista final con el papel de trabajo antes de confirmar.
Descarga acuse y referencia de pago de inmediato. Verifica que el monto coincida con tu expectativa. Autoriza fondos con anticipación: límites de banca en línea y feriados han frustrado enteramientos que contabilidad tenía listos.
Concilia cargo bancario, acuse del portal y contabilidad en menos de 48 horas. No generes una segunda referencia de pago sin entender qué ocurrió con la primera.
Conciliación con la declaración mensual de ISV
La declaración de ISV integra débito por ventas, crédito por compras y retenciones practicadas o sufridas según el formulario vigente. Mezclar bolsas sin seguir el instructivo genera diferencias en portal aunque cada número por separado se vea bien.
Cruza tres vías: auxiliar de retenciones practicadas, enteramiento del mes y casillas de la declaración. Si hay brecha, marca abierta con dueño y fecha. No declares cuadrado para salir del paso.
Usa el checklist fiscal mensual y ancla fechas en el calendario tributario. Confirma vencimientos oficiales en sar.gob.hn.
Retenciones sufridas: el otro lado de la misma moneda
Cuando un cliente te retiene ISV, necesitas el certificado correcto para acomodarlo en tu declaración. Un certificado mal digitado no es crédito usable aunque el banco muestre el neto cobrado.
Concilia certificados recibidos con auxiliar de ventas y con lo que aparece en portal cuando corresponda. Separa retenciones de nómina, honorarios y compras: cada flujo tiene lógica distinta.
Más contexto en retención ISV/ISR sufrida y en la guía de declaración ISV mensual.
Ejemplo ilustrativo: compra a proveedor local con retención
Caso didáctico (números inventados): una pyme en Tegucigalpa compra insumos por L 100,000 más ISV. Según el supuesto aplicable en su matriz, debe retener un monto de ISV al pagar. Contabilidad calcula, tesorería paga el neto, emiten certificado el mismo día y archivan factura más certificado.
Al cierre, el enteramiento coincide con el auxiliar. En la declaración de ISV, la bolsa de retenciones practicadas cuadra con el acuse. El proveedor recibe el certificado sin reclamo.
La lección no es el número exacto. Es que retención, certificado, enteramiento y declaración cuentan la misma historia. Etiqueta el caso como ejemplo interno; tu contador y el SAR definen el criterio del período real.
Errores frecuentes que convierten un mes bueno en mes caro
No retener porque el proveedor lo pidió verbalmente. Usar tasa de memoria. Emitir certificado con RTN incorrecto. Enterar tarde y olvidar recargos. Netear retenciones practicadas contra sufridas sin seguir el instructivo.
Omitir certificados. Duplicar compras en el auxiliar. Declarar con período equivocado. Cerrar contabilidad con una cifra y declarar otra porque alguien ajustó a última hora en Excel.
Cuando corrijas, haz análisis de causa: documento tardío, matriz desactualizada, integración fallida o revisión omitida. Corrige el proceso, no solo el formulario del mes en curso.
Ritual interno de diez días antes del vencimiento
Días 1-2: congela compras del período y exporta facturas con retención. Días 3-4: emite certificados pendientes y cierra auxiliar. Día 5: borrador de enteramiento. Día 6: revisión de cuatro ojos. Día 7: presenta. Día 8: paga y concilia banco. Días 9-10: archivo e índice de una página.
Ajusta el ritual al vencimiento oficial según tu RTN. Si tienes varias sucursales, cada una cierra con la misma fecha interna aunque consoliden en un solo envío.
Documenta quién hizo cada paso. En una revisión, la trazabilidad del cierre pesa tanto como el número final.
Qué llevarle al contador cuando la retención no cuadra
Matriz vigente con fecha de última revisión. Lista de pagos del mes con retención (proveedor, factura, base, monto retenido). PDF de certificados emitidos. Acuse de enteramiento. Exportación de la declaración de ISV del período.
Una pregunta concreta en una frase: ¿qué hay que corregir antes de reintentar, y quién lo hace? Eso acorta la reunión. Un chat de ayúdame con la retención sin carpeta la alarga.
Si el contador presenta, igual necesitas esa carpeta. Un no pasó por WhatsApp sin evidencia multiplica idas y vueltas.
Cómo encaja Nompli (y qué no hace)
Marca el corte interno y el vencimiento en el calendario tributario. El día del corte, usa el checklist fiscal mensual para no olvidar certificados, enteramiento y acuses.
Si te falta liquidez para el enteramiento, organiza la reserva con el apartado de impuestos. El apartado es disciplina de caja, no un pago en el SAR.
Nompli no presenta declaraciones, no emite certificados de retención oficiales y no reemplaza a tu contador ni a Oficina Virtual del SAR.
Preguntas frecuentes
¿Puedo no retener si el proveedor me lo pide?
No improvises. Confirma el supuesto con tu contador y en sar.gob.hn.
¿El certificado llega después del corte interno?
Anota pendiente, cobra el archivo y no inventes el asiento de memoria. Mejor un atraso controlado que una cifra inventada.
¿Retener ISV sustituye declarar ISV?
No. Son piezas distintas del cierre mensual.
¿Nompli enterá la retención por mí?
No. Ordena checklist, calendario y carpeta.
¿Dónde confirmo tasas y formularios?
En sar.gob.hn y con tu contador.
¿Cómo se relaciona con solvencia?
El atraso recurrente puede afectar constancias que piden bancos o clientes; mantén el cumplimiento mensual como base. Ver solvencia fiscal SAR.
Aviso legal y confirmación oficial
Guía educativa sobre retención de ISV en compras locales ante el SAR. No sustituye instructivos oficiales, normativa vigente ni la asesoría de tu contador o abogado tributario.
Confirma siempre en sar.gob.hn formularios, tasas, plazos y procedimientos vigentes antes de retener, certificar, declarar o pagar.
Nompli organiza checklist, calendario y estimados educativos. No declara, no enterá retenciones y no actúa como representante del contribuyente.
Los montos y ejemplos son ilustrativos. Adapta cada paso a tu régimen, actividad y volumen real.