Retención 10% servicios DGII 2026: practicar, reportar y conciliar
Cómo practicar la retención del 10% por servicios ante la DGII en 2026: supuestos, NCF, reportes, pago y conciliación con el prestador y el IT-1.
Nompli
Equipo Nompli
El 10% es el tema, no una respuesta automática
Cuando una empresa dominicana habla de retención del 10% por servicios, suele resumir en una frase varias decisiones distintas: quién paga, quién cobra, qué servicio se prestó, cuál documento respalda la operación y sobre qué importe se calcula. Saltarse esas preguntas convierte una tasa conocida en un error repetido.
En la operación diaria, la duda suele aparecer cuando ya existe una factura aprobada y tesorería quiere liberar el pago. Ese momento es demasiado tarde para investigar desde cero. El contrato, el alta del proveedor y la orden de compra deben anticipar quién revisará el tratamiento. Así el equipo evita tres resultados incómodos: pagar el bruto y quedar sin fondos para corregir, descontar un importe que el prestador no esperaba, o detener un servicio crítico mientras varias personas buscan una respuesta. La retención funciona mejor como parte del diseño de compras, no como una sorpresa añadida por contabilidad.
También conviene separar la decisión tributaria del trabajo mecánico. El contador confirma si el caso está alcanzado, la base y la tasa; cuentas por pagar reúne documentos y aplica el criterio; tesorería mueve el neto; contabilidad registra y concilia. Si una sola persona hace todo sin revisión, un error puede pasar desde la factura hasta el reporte. Si nadie tiene un rol claro, todos asumen que otro verificó. Escribe responsables y suplentes, especialmente para vacaciones y cierres con alto volumen. Una matriz útil no decide por sí misma, pero conserva la decisión aprobada y muestra cuándo debe renovarse.
La fecha de corte merece el mismo cuidado. Esperar al último día oficial para clasificar pagos deja poco margen si falta un RNC, el comprobante tiene un error o el proveedor discute el neto. Define un corte interno semanal y otro mensual. Los pagos posteriores al corte siguen su tratamiento real, pero quedan visibles para que no desaparezcan entre períodos. Un buen cierre no se mide solo porque el portal aceptó un envío. Se mide porque cada importe puede rastrearse desde el servicio recibido hasta el dinero enterado y porque cualquier diferencia tiene explicación, dueño y fecha de resolución.
Esta guía usa 10% como nombre práctico del tema solicitado, pero no afirma que esa tasa corresponda a todo servicio ni a toda combinación de pagador y prestador. Confirma la tasa vigente, los sujetos alcanzados, las exclusiones y el procedimiento en dgii.gov.do y con tu contador antes de pagar.
El objetivo es construir un ritual que conecte factura, retención, pago, certificado, reporte y cierre de ITBIS. Nompli puede ayudarte a ordenar fechas, pendientes y estimados. No decide si debes retener, no presenta declaraciones y no sustituye la revisión profesional de tu caso.
Primero confirma si quien paga actúa como agente
La primera pregunta no es cuánto retengo, sino si el pagador tiene la obligación de actuar como agente en esa operación. La calidad del pagador, la del beneficiario y la naturaleza del servicio importan. Una regla aplicada por costumbre puede fallar cuando cambia cualquiera de esas tres piezas.
Crea una ficha por proveedor con RNC o identificación, tipo de persona, actividad, servicio contratado y criterio aprobado por el contador. No pongas solo una columna llamada retención sí. Anota por qué procede, qué tasa se confirmó, qué evidencia exige el cierre y desde cuándo se aplica.
Si compras o tesorería reciben una factura nueva y la ficha no existe, el pago se marca como pendiente de criterio. Eso es más sano que pagar completo y discutir después, o descontar una suma sin poder explicarla al prestador. Consulta siempre la fuente oficial en DGII.
Clasifica el servicio antes de mirar la calculadora
Dos facturas pueden decir servicios profesionales y representar operaciones diferentes. Una puede incluir honorarios puros; otra, materiales, reembolsos o componentes con tratamiento distinto. El texto comercial de la factura no reemplaza la clasificación tributaria. Pide un desglose claro cuando el concepto sea ambiguo.
Compras debe conservar contrato, orden de servicio, evidencia de entrega y explicación de cargos extraordinarios. El contador necesita esos documentos para decidir la base y el caso aplicable. Una descripción como asesoría septiembre ayuda más que una factura cuyo concepto único sea servicio según acuerdo.
No copies el criterio de un proveedor a otro solo porque ambos trabajan en mercadeo o tecnología. Confirma si la condición jurídica, la residencia, el tipo de pago o el comprobante cambian el análisis. Para pagos al exterior o casos especiales, detén la automatización y pide criterio específico.
La base correcta evita retener de más o de menos
Una vez confirmado el supuesto, define por escrito la base. No multipliques mecánicamente el total final de la factura por 10%. La base puede requerir separar impuestos, reembolsos u otros conceptos según la norma y el caso. Tu contador debe validar esa composición antes de aprobar el pago.
La hoja de cálculo debería mostrar subtotal del servicio, partidas excluidas por criterio documentado, base sujeta, tasa confirmada, retención calculada y neto a transferir. Así una segunda persona puede revisar la operación sin rehacerla desde cero ni adivinar qué monto usó tesorería.
Control sencillo: la suma del neto pagado y la retención debe reconciliar con el importe que corresponde liquidar al proveedor, considerando cualquier otra deducción válida. Si no cuadra, no redondees la diferencia en silencio. Identifica si nace del ITBIS, de un anticipo, de una nota o de la base.
Ejemplo numérico para practicar sin convertirlo en regla
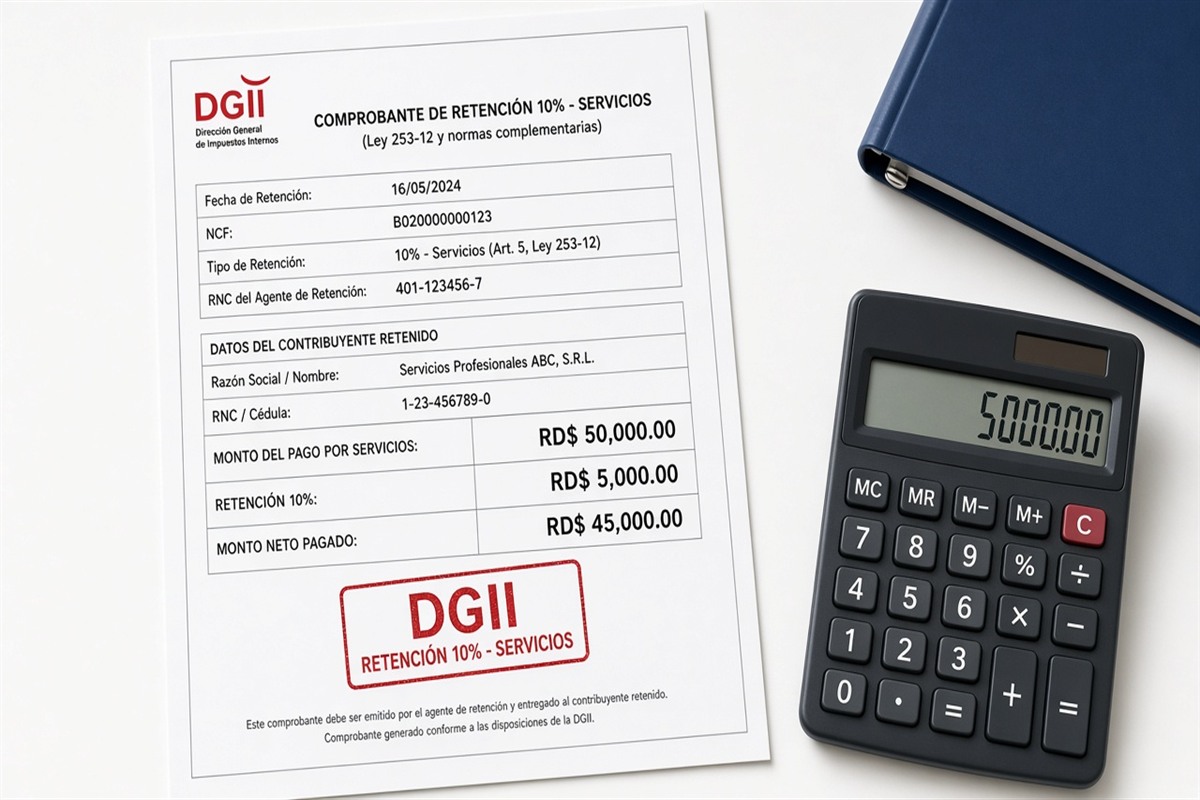
Supón, solo como práctica, que un servicio tiene una base confirmada de RD$100,000 y que contador y DGII confirman que al caso le corresponde 10%. La retención ilustrativa sería RD$10,000. El neto no se define hasta considerar el resto de los componentes válidos de la factura.
Ahora imagina que el total incluye una partida reembolsable. No la excluyas por intuición. Guarda su soporte y pide que el contador confirme si forma parte de la base. El ejemplo demuestra por qué la multiplicación es el último paso, no el primero. Una base equivocada produce un cálculo perfectamente equivocado.
Etiqueta todos los escenarios internos como estimados educativos. La cifra oficial debe salir de la documentación real, la normativa vigente y el criterio profesional. Nompli puede servir para reservar caja con el apartado de impuestos, pero ese apartado no calcula ni paga la obligación.
NCF o e-CF: la evidencia empieza en la factura
Antes de pagar, valida que el comprobante recibido corresponda al tipo de operación y contenga los datos del proveedor y del cliente sin errores materiales. Conserva la representación legible y, cuando aplique, los archivos electrónicos y estados de aceptación. Una transferencia bancaria sola no prueba el tratamiento fiscal.
Relaciona en el auxiliar el NCF o e-CF con la orden, la base, la retención y el pago. Si el proveedor sustituye el comprobante, no borres la historia. Marca el anterior como anulado o reemplazado según el procedimiento vigente y enlaza el nuevo documento con la corrección.
Para escoger comprobantes, consulta tipos de NCF 2026 y tipos de e-CF 2026. Esas guías son mapas educativos. Las series, estados y requisitos válidos se confirman en dgii.gov.do.
Habla del neto con el prestador antes del vencimiento
Muchos reclamos nacen porque el proveedor descubre la retención al mirar el banco. La orden de compra o confirmación del servicio debería explicar que el pago estará sujeto a las retenciones que correspondan y que se entregará la constancia aplicable. No prometas una tasa sin validar el caso.
Al procesar el pago, envía una liquidación sencilla: número de comprobante, monto bruto relevante, base usada, tasa confirmada, importe retenido, otras partidas y neto transferido. Esa transparencia permite que el prestador concilie su cuenta por cobrar y señale un error antes del cierre mensual.
Si el proveedor objeta, no resuelvas devolviendo la retención de inmediato ni diciendo que el sistema lo hace solo. Reabre la ficha, verifica la norma con el contador y documenta la conclusión. Una corrección temprana y trazable cuesta menos que dos contabilidades contando historias distintas.
Ritual semanal desde compras hasta tesorería
Cada semana, compras entrega la lista de servicios recibidos; cuentas por pagar valida comprobantes y fichas; tesorería identifica pagos próximos; contabilidad revisa bases y tasas. Los casos nuevos quedan en una bandeja de excepciones con responsable y fecha límite, no perdidos en mensajes privados.
Antes de liberar una transferencia, aplica cuatro controles: proveedor validado, servicio clasificado, comprobante correcto y cálculo revisado. Después del pago, registra fecha, banco, referencia y monto retenido. Finalmente, prepara o solicita la constancia que corresponda según el procedimiento vigente.
Este ritual no requiere un ERP grande. Puede vivir en una tabla bien diseñada si hay un único dueño y estados claros. Usa el checklist fiscal mensual para conectar el trabajo semanal con el cierre, sin confundir la lista con una declaración.
Reportar y pagar exige un expediente, no memoria
Al cierre, agrupa las retenciones por período, impuesto, beneficiario y tipo de operación conforme a los formatos que realmente correspondan. No mezcles conceptos distintos bajo una etiqueta genérica. Los nombres de formularios, fechas y vías de envío pueden cambiar, por eso deben confirmarse en dgii.gov.do.
Prepara un control previo con total retenido en pagos, total por beneficiario, total que se reportará y monto que tesorería debe enterar. Si existe una diferencia, explica cada línea antes de presentar. Declarar una cifra forzada para que el total coincida traslada el problema al siguiente período.
Guarda acuse, autorización o referencia de pago, estado posterior y copia del archivo enviado cuando aplique. Acceder a la Oficina Virtual DGII no basta para demostrar cumplimiento. El expediente debe permitir reconstruir qué se presentó, cuándo y con qué soporte.
Conciliación con proveedor, contabilidad e IT-1
La retención practicada debe aparecer de manera coherente en la cuenta por pagar, la salida bancaria, el pasivo tributario y el soporte entregado al prestador. Revisa esas cuatro vistas antes de mirar la declaración. Si la contabilidad no cuadra, el formulario no arreglará el origen.
Luego conecta el cierre con ITBIS e IT-1 según corresponda a tu operación. No asumas que toda retención se coloca en el mismo renglón ni que siempre afecta el IT-1 de igual forma. Usa errores frecuentes del IT-1 para preparar la revisión.
La conciliación final puede resumirse en un puente: saldo inicial por enterar, retenciones del período, ajustes documentados, pagos realizados y saldo final. Añade una columna que vincule cada importe con su comprobante. El contador valida la presentación; el equipo conserva una historia comprensible.
Caja: el dinero retenido no es ingreso disponible
El importe descontado al prestador queda temporalmente en la cuenta bancaria, pero no es margen ni ahorro de la empresa. Regístralo como obligación separada y resérvalo desde el pago. Gastarlo en nómina o inventario crea una crisis cuando llega la fecha de enteramiento.
Concilia semanalmente el saldo contable de retenciones por pagar con la reserva de caja. Si la reserva es menor, registra el faltante y corrígelo antes del vencimiento. El apartado de impuestos ayuda a visualizar disciplina interna, no mueve dinero ni paga ante la DGII.
Incluye las fechas internas y oficiales en el calendario tributario. Programa el corte varios días antes para permitir correcciones. Una alerta el mismo día del vencimiento solo recuerda que el proceso ya llegó tarde.
Errores frecuentes y su corrección operativa
Errores comunes: retener por costumbre sin confirmar al agente, aplicar 10% a cualquier servicio, usar el total equivocado, omitir una nota de crédito, registrar el proveedor incorrecto, pagar el bruto por presión comercial o dejar la constancia para meses después.
También falla el extremo contrario: descontar dos veces porque el pago se dividió, enterar un importe que no coincide con contabilidad, o tratar una transferencia rechazada como pago consumado. La corrección empieza identificando factura, movimiento y período afectados, no editando totales globales.
Cuando el error alcanza una presentación ya enviada, detén ajustes improvisados. Reúne el expediente y consulta al contador sobre rectificación, compensación o procedimiento aplicable. Confirma los pasos vigentes en DGII. Documenta qué cambió para que compras y tesorería no repitan la causa.
Paquete de 15 minutos para el contador
Entrega un índice con período, proveedor, RNC, tipo de servicio, NCF o e-CF, fecha de pago, base, tasa usada, retención, neto y estado del certificado. Adjunta contratos y casos dudosos por separado. Una carpeta ordenada permite revisar criterios, no perder tiempo buscando archivos.
Incluye tres preguntas concretas: qué operaciones están realmente sujetas, cuál base y tasa vigente corresponde a cada grupo, y cómo se reportan y concilian en los formularios aplicables. Pide que las respuestas queden anotadas en la matriz para reutilizarlas mientras no cambien los hechos o la norma.
No envíes únicamente el extracto bancario. El contador necesita conocer el servicio y el comprobante. Tampoco ocultes pagos hechos sin retención. Marcar una excepción temprano abre opciones de corrección; descubrirla durante una fiscalización elimina margen y aumenta el costo.
Ejemplo ilustrativo: agencia que paga freelancers
Caso didáctico (números inventados): una agencia en Santo Domingo paga servicios creativos a tres freelancers. Tesorería gira el bruto porque "así lo pidieron". Al cierre, no hay retención, no hay certificado y el reporte del período queda incompleto. El contador detecta el hueco dos días antes del vencimiento.
Enfoque útil: arman matriz de proveedores de servicios, confirman con el contador cuáles operaciones están sujetas según la norma vigente, calculan sobre la base correcta, pagan el neto, emiten o entregan evidencia de retención y apartan el enteramiento. Actualizan la ficha para que compras no vuelva a autorizar el bruto por WhatsApp.
La lección: la retención no es un castigo al prestador; es una obligación del agente cuando corresponde. Confirma sujetos, base y tasa en dgii.gov.do. El 10% del título es el tema de búsqueda; tu caso puede tener matices.
Señales de que la retención de servicios todavía es frágil
No existe matriz escrita de qué servicios se retienen, con qué base y quién aprueba excepciones. Cada comprador improvisa.
El certificado o la constancia sale semanas después del pago, cuando el prestador ya cerró su mes y reclama.
La conciliación con el IT-1 o con los reportes aplicables no tiene dueño. Las cifras "cuadran" solo en la cabeza de una persona.
Se usa tipo de NCF o e-CF incorrecto en la operación retenida y nadie lo nota hasta que el prestador no puede soportar su propio impuesto.
Confirmas la tasa en chats sin abrir dgii.gov.do. Esta guía no fija tu porcentaje oficial.
Caja del agente retenedor: apartar para enterar
Cuando retienes, parte del dinero del pago no es tuyo para gastar: debes enterarlo según el calendario. Si lo usas en nómina o ads, el día del vencimiento descubres que "había liquidez" y aun así no hay efectivo para la DGII.
Aparta el estimado de retenciones practicadas en una subcuenta o bolsillo etiquetado. Ajusta cuando haya notas de crédito o anulaciones. El apartado de impuestos organiza la reserva; no es el pago en Oficina Virtual.
Marca el vencimiento en el calendario tributario y recorre el checklist fiscal mensual. Confirma fechas oficiales en DGII.
Nompli no presenta reportes ni determina si eres agente. Ordena el ritual para que llegues con evidencia.
Preguntas frecuentes sobre la retención del 10%
¿Todo servicio lleva 10%?
No. Esta guía trata el tema conocido como retención 10%, pero la aplicación depende del pagador, prestador, servicio y regla vigente.
¿Se calcula sobre el total con ITBIS?
No lo asumas. Confirma la base con DGII y tu contador.
¿Puedo pagar completo y retener después?
Esa práctica suele romper caja, certificado y conciliación. Consulta cómo corregir el caso concreto.
¿El NCF prueba por sí solo la retención?
No. Necesitas cálculo, pago, registro, reporte y evidencia de enteramiento según corresponda.
¿Nompli genera el certificado o presenta el reporte?
No. Organiza checklist, calendario y estimados.
¿Dónde confirmo tasa, sujetos, formularios y plazos de 2026?
En dgii.gov.do y con un profesional que conozca tu operación y pueda revisar los documentos reales.
Checklist final y aviso de alcance
Antes de cerrar confirma: ficha del proveedor actualizada, servicio clasificado, base aprobada, tasa vigente confirmada, comprobante válido, cálculo revisado, neto conciliado, constancia gestionada, reporte respaldado, pago acreditado y puente con contabilidad e IT-1 explicado.
Usa el checklist fiscal mensual y el calendario tributario como recordatorios de tu proceso. Nompli ofrece organización y estimados educativos. No declara, no paga, no determina obligaciones y no reemplaza al contador.
Esta guía es educativa. Tasas, sujetos, bases, formularios, plazos y procedimientos pueden cambiar o tener excepciones. Confirma todo en dgii.gov.do antes de practicar, reportar, pagar o corregir una retención. Conserva el criterio profesional junto al expediente del período.