PPM SII 2026: calcular y pagar provisionales sin descuadrar el F29
Ritual de Pagos Provisionales Mensuales ante el SII en 2026: base, tasa, F29, créditos y conciliación con Formulario 22 al cierre del año.
Nompli
Equipo Nompli
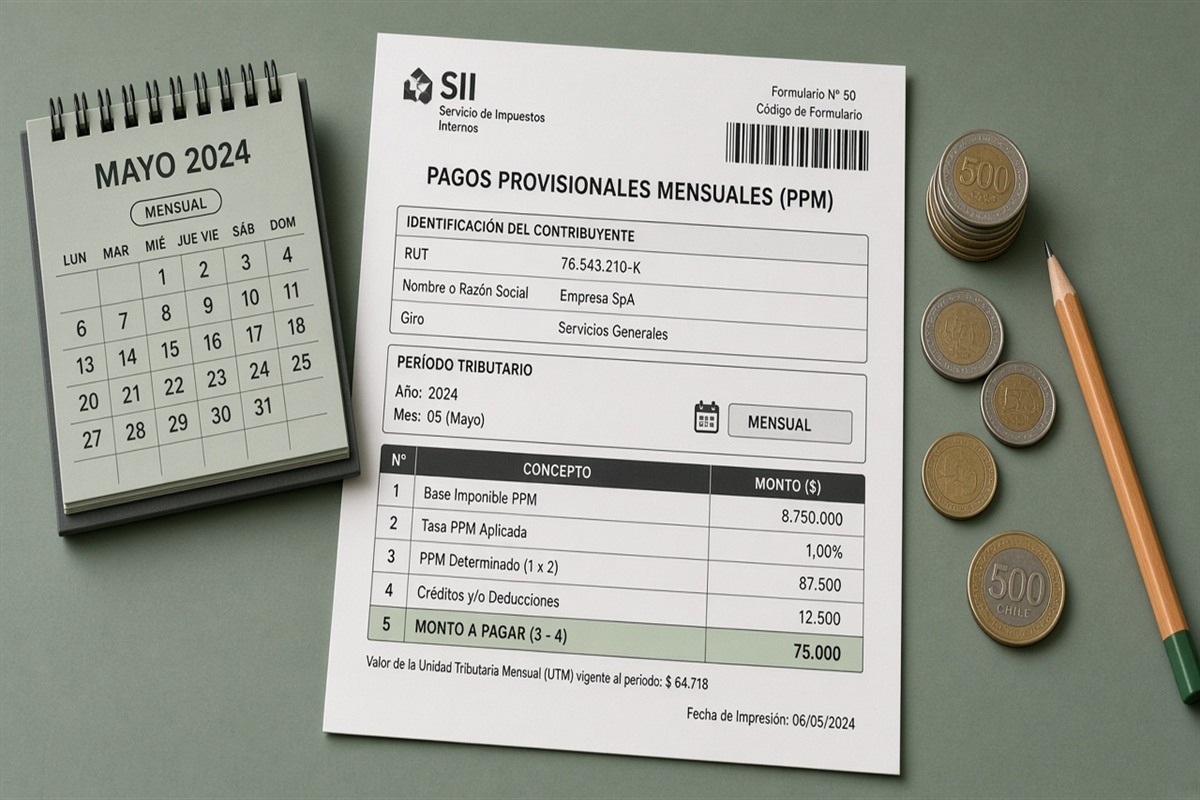
Qué son los PPM y por qué duelen en caja aunque "ya pagaste impuestos"
Los Pagos Provisionales Mensuales (PPM) son adelantos del impuesto a la renta del ejercicio. En la vida de una pyme chilena no se sienten como un tema "de diciembre": se sienten como una salida de caja recurrente que, si se calcula mal, descuadra el F29 del mes y deja un saldo doloroso (o un crédito mal entendido) cuando llega el Formulario 22.
Esta guía ordena el ritual operativo: qué base mirar, cómo documentar el cálculo, cómo pagar sin improvisar en el portal del SII y cómo conciliar lo pagado con lo que después se abonará a la renta anual. No inventa tu tasa ni tu método vigente: eso se confirma en sii.cl y con tu contador.
El error clásico del dueño es confundir "pagué IVA en el F29" con "ya estoy al día con renta". El F29 concentra varias obligaciones; el PPM es una línea con lógica propia. Si la mezclas con ventas exentas, honorarios o un mes atípico sin nota, el anticipo deja de ser provisional y se vuelve una apuesta.
Nompli organiza checklist, calendario y estimados educativos de caja. No calcula PPM oficiales, no presenta F29 ni Formulario 22 y no reemplaza a tu contador.
Quién suele pagar PPM y qué debes confirmar antes de teclear
En la práctica, muchos contribuyentes con ingresos de primera categoría u otras situaciones que la norma asocia a anticipos deben proyectar y enterar PPM según el método que les corresponda. El "quién" no se responde con la experiencia del vecino ni con un tip de redes: se responde con tu situación tributaria vigente, tu régimen y el instructivo actual del SII.
Antes de pagar, responde por escrito tres preguntas. Primera: ¿qué método o porcentaje aplica este año a mi caso? Segunda: ¿la base del mes es ingresos, una proyección de renta, o el criterio que indique el SII para mi perfil? Tercera: ¿tengo créditos o anticipos previos del mismo ejercicio que debo restar sin inventar? Si alguna respuesta es "creo que", detén el pago y consulta.
No copies la tasa del año pasado sin leer el instructivo vigente. Un cambio de actividad, una fusión, un aumento brusco de ventas o un cambio de régimen puede mover la lógica del anticipo. Confirma siempre en sii.cl.
Si operas con varias razones sociales, confirma entidad por entidad. Pagar "por el grupo" en una sola ficha es un clásico que después nadie puede explicar en la anual.
Ritual mensual: del cierre de ventas al papel de trabajo del PPM
Día de corte interno (idealmente tres a cinco días hábiles antes del vencimiento del F29): congela ventas del período, notas de crédito, boletas y facturas que mueven la base. No sigas metiendo operaciones del mes siguiente en la misma carpeta.
Arma un papel de trabajo de una a dos páginas: período, RUT, método/tasa de referencia educativa, base bruta, ajustes documentados, PPM bruto, anticipos ya pagados del ejercicio si corresponde descontar, PPM a enterar, enlace al reporte del ERP o planilla, y firma de quien calculó.
Cruza la base con lo que alimentará el F29 y el Registro de Compras y Ventas cuando aplique. Si el RCV dice una cosa y tu Excel de PPM otra, el mes todavía no está listo. Guía relacionada: RCV mensual SII.
Etiqueta el número como estimado interno hasta que el contador o tú, con criterio escrito, lo trasladen al formulario. Un estimado educativo no es liquidación oficial.
Cómo no descuadrar el F29 cuando cargás el PPM
El F29 es el contenedor mensual donde muchas pymes cargan IVA y también anticipos u otros conceptos según su perfil. El descuadre aparece cuando alguien "completa casillas de memoria" el mismo día del vencimiento, sin papel de trabajo, o cuando copia el monto del mes anterior porque "fue parecido".
Trasláda el borrador casilla por casilla. Antes de confirmar, lee en voz alta el período, el RUT y el monto del PPM. Contrasta con el papel de trabajo. Si hay diferencia de un peso por redondeo, documenta la regla; si hay diferencia material, no confirmes.
Descarga el acuse y la referencia de pago de inmediato. Verifica en menos de 48 horas que el cargo bancario coincida. Guarda ambos en la carpeta del mes con nombre legible: período, tipo (PPM/F29), monto.
Si el mes fue sin movimiento o con movimiento mínimo, no improvises un "cero creativo". Revisa la guía de F29 sin movimiento y confirma el procedimiento vigente en el SII.
Conciliación con la renta anual (Formulario 22) sin sorpresas en abril
Los PPM del año son piezas del puzzle de la declaración anual de renta. Si durante el año pagaste de más o de menos respecto de la renta efectiva, el Formulario 22 lo va a notar en forma de saldo a favor, pago adicional o ajustes que gerencia no entendió.
Lleva un acumulado simple: mes, PPM pagado, acuse, observaciones. Al cierre del ejercicio, ese acumulado debe poder cruzarse con certificados, cartola del SII y el borrador del contador. Si el acumulado vive solo en la cabeza de una persona, el Formulario 22 se arma con fe y no con evidencia.
Cuando un mes tuvo un ingreso extraordinario (venta de activo, contrato grande, indemnización), anota el ajuste en el papel de trabajo. Mezclar lo extraordinario con la operación ordinaria sin nota es la forma más rápida de subestimar o sobrestimar anticipos.
Los importes de ejemplo en esta guía son didácticos. Tu liquidación oficial la definen la norma, el SII y tu contador.
Ejemplo ilustrativo: una agencia que subestimó el segundo semestre
Caso didáctico (números inventados): una agencia en Santiago paga PPM estables el primer semestre porque sus ventas fueron planas. En julio cierra un contrato anual grande y factura un salto. Siguen pagando el PPM "del ritmo anterior" hasta octubre. En la proyección de noviembre descubren que el anticipo acumulado quedó corto frente a la renta esperada.
Enfoque útil: en julio actualizan el papel de trabajo, documentan el contrato, ajustan el estimado de caja y conversan con el contador si el método vigente exige o recomienda un ajuste. Apartan diferencia en una subcuenta etiquetada. Llegan al Formulario 22 sin el drama de "hubo utilidad pero no hay efectivo".
La lección no es "pagar siempre de más". Es revisar el PPM cuando cambia el negocio, no solo cuando cambia el calendario. Etiqueta este caso como ejemplo interno, no como tu liquidación.
Errores frecuentes que convierten el PPM en incendio
Copiar el monto del mes pasado sin mirar notas de crédito, boletas atrasadas o un cliente que concentró el 40% de la facturación.
Usar una tasa o método de memoria, de un grupo de WhatsApp o de un año anterior sin contrastar sii.cl.
Pagar el PPM desde la cuenta personal del socio sin dejar rastro contable claro. Después nadie sabe qué se pagó por la empresa.
Confundir crédito de IVA con "ya cubrí renta". Son lógicas distintas aunque a veces compartan el mismo portal el mismo mes.
Presentar el F29 a las 23:50 sin acuse descargado. Si el navegador falla, no tienes prueba de lo que creíste enviar.
Ignorar Clave Tributaria vencida o usuarios sin permiso. Revisa hábitos en Clave Tributaria SII antes del día pico.
Carpeta para el contador (agenda de veinte minutos)
Papel de trabajo del mes con base, tasa/método de referencia, PPM calculado y fuente del reporte.
Acuses de PPM/F29 del ejercicio acumulados y cartola o consulta de pagos si la usas.
Resumen de ventas del período (gravadas, exentas, notas de crédito) y excepciones en una página.
Proyección simple del resto del año si hubo contrato nuevo, sucursal o cambio de mix.
Una pregunta concreta: ¿el PPM de este mes está bien fundado o hay que ajustar criterio antes de pagar?
Eso acorta la reunión. Un chat de "tírenme el número del F29" la alarga y multiplica errores.
Caja: cómo apartar el PPM sin comerse la nómina
Apartar PPM es mover o etiquetar, durante el mes, una porción de caja para el anticipo. No es declarar. No es el pago oficial todavía. Es impedir que el adelanto de renta se gaste en ads, stock o un viaje "urgente".
Haz un estimado ilustrativo a mitad de mes y ajústalo dos o tres días antes del F29. Si el mes viene fuerte en utilidad o en base imponible, no esperes al vencimiento para mirar el banco.
Usa el apartado de impuestos como disciplina educativa y el calendario tributario para anclar fechas que después confirmas en el SII. El apartado no es un pago en sii.cl.
Si "prestas" de la reserva de PPM a la operación, deja nota de devolución con fecha y monto. Sin nota, la reserva miente.
Cómo encaja Nompli (y qué no hace)
Marca el corte interno y el vencimiento en el calendario tributario. El día del corte, recorre el checklist fiscal mensual para no olvidar papel de trabajo, acuses y conciliación bancaria.
Organiza estimados de caja con el apartado de impuestos. Estimar no es liquidar.
Nompli no presenta F29, no calcula PPM oficiales, no emite DTE y no reemplaza a tu contador ni al SII.
Cuando el mes es irregular: contratos grandes, notas de crédito y socios
Un contrato firmado en marzo que se factura fuerte en agosto cambia la foto del anticipo. Actualiza el papel de trabajo cuando el compromiso sea real, no cuando "quizá cierre". Si esperas a diciembre para mirar el salto, el Formulario 22 heredará la sorpresa.
Las notas de crédito materiales bajan la base del mes. Si apartaste PPM alto a mitad de mes y después anulaste ventas, ajusta la reserva con nota. No dejes dinero etiquetado como impuesto si el estimado ya bajó, ni liberes de más sin mirar el mes siguiente.
Cuando hay varios socios girando fondos, el riesgo es pagar el PPM desde una cuenta personal y olvidar registrarlo. Define una sola ruta de pago empresarial y un comprobante archivable. El anticipo que no aparece en el acumulado es un anticipo que la anual no ve.
Si operas con boletas y facturas mezcladas, no asumas que el ERP ya clasificó todo para PPM. Revisa una muestra mensual. La clasificación incorrecta de un canal de venta puede mover el estimado más que un error de tipeo en el portal.
Señales de que tu PPM todavía es frágil
No puedes explicar en una frase qué base y qué método usaste este mes. Si solo dices "lo que salió en el sistema", el criterio vive en una caja negra.
El monto del PPM es idéntico tres meses seguidos pese a que las ventas o las notas de crédito se movieron fuerte. Puede ser coincidencia; suele ser copia perezosa.
Nadie en la empresa sabe dónde está el acumulado de anticipos del ejercicio. Cuando llega el Formulario 22, empiezan a buscar correos del contador de marzo.
Tesorería se entera del monto el mismo día del vencimiento. Si el banco tiene tope diario o hay feriado, el cumplimiento se cae aunque el cálculo estuviera bien.
Confirmas tasas o casillas en chats sin abrir sii.cl. Esta guía no fija tu porcentaje: solo ordena el proceso para preguntar bien.
Cómo delegar el cálculo sin que el asistente invente la tasa
Escribe una ficha de una página: RUT, período, método o tasa de referencia educativa acordada con el contador, fuentes del ERP, qué ajustes están prohibidos sin escala, y fecha de corte. Entrégala a quien arma el papel de trabajo.
El asistente puede exportar ventas, armar tablas y marcar excepciones. No debe inventar un porcentaje porque "el mes pasado fue ese" ni netear un ingreso extraordinario sin nota. Eso se etiqueta y se escala.
Mide el proceso con una pregunta: ¿otra persona podría reconstruir el PPM del mes con esta carpeta en quince minutos? Si la respuesta es no, todavía dependes de memoria. La memoria no es control interno.
Cuando cambies de contador o de software a mitad de año, deja un corte escrito de fechas y criterios. Dos reglas en el mismo ejercicio ensucian el acumulado que verás en la anual.
Rectificaciones y meses anteriores sin ensuciar el año
Si descubriste que febrero quedó corto o largo, no "compensas en silencio" subiendo o bajando marzo a ojo. Documenta el hallazgo, el impacto ilustrativo y pregunta al contador el camino de corrección vigente ante el SII.
Guarda el papel de trabajo original y la versión corregida con etiqueta de versión. Borrar el archivo viejo borra la historia que explica por qué el acumulado cambió.
Comunica a tesorería y a gerencia si la corrección implica un pago adicional o un crédito distinto al esperado. Una sorpresa de caja el día del F29 es un problema de gobierno, no solo de excel.
Los plazos, formularios de rectificación y efectos de recargos se confirman en sii.cl. No uses esta guía como instructivo de rectificación paso a paso.
Después de pagar: qué archivar para el Formulario 22
Guarda acuse del F29 o del pago de PPM, comprobante bancario, papel de trabajo y lista de excepciones del mes. Nombra archivos con período y tipo. Un ZIP llamado "finales2" no te salva en abril.
Actualiza el acumulado del ejercicio en la misma planilla todos los meses. Si cada mes nace un archivo nuevo sin consolidar, el puente a la anual se vuelve arqueología.
Si el SII o tu contador piden evidencia, abre el índice del período. No improvises cien capturas. Un expediente nominado se defiende mejor.
Nompli ayuda a recordar el ritual mensual. La respuesta oficial ante la autoridad sigue siendo tuya o de tu contador.
Preguntas frecuentes
¿El PPM es lo mismo que el IVA del F29?
No. Pueden convivir en el mismo ciclo mensual, pero responden a obligaciones distintas.
¿Puedo pagar PPM sin llevar contabilidad formal?
Depende de tu régimen y obligaciones. Confirma con tu contador y en sii.cl. Improvisar no es un régimen.
¿Si pagué de más durante el año, se pierde?
En muchos casos se refleja en la declaración anual; el tratamiento exacto lo confirma tu contador con la norma vigente.
¿Nompli presenta el F29 por mí?
No. Ordena checklist, calendario y carpeta.
¿Dónde confirmo tasas, formularios y plazos?
En sii.cl.
¿Qué hago si el mes fue atípico?
Documenta el ajuste en el papel de trabajo y pregunta al contador antes de copiar el mes anterior.
¿Puedo cambiar el método a mitad de año porque "conviene más"?
Solo si la norma y tu situación lo permiten. No inventes un método comercial.
¿El apartado de caja reemplaza el cálculo del contador?
No. Solo protege liquidez hasta que exista cifra fundada.
Aviso legal y confirmación oficial
Guía educativa sobre el ritual operativo de Pagos Provisionales Mensuales en Chile. No sustituye instructivos del SII, ni el cálculo oficial de tu F29, ni la asesoría de tu contador.
Porcentajes, bases y ejemplos son ilustrativos. Confirma métodos, tasas, formularios y plazos vigentes en sii.cl.
Nompli organiza checklist, calendario y estimados educativos. No declara, no paga ante el SII y no garantiza que tu anticipo coincida con la renta definitiva.