Persona física, SAS o SA: cuándo formalizar cada opción 2026
Comparativa operativa entre persona física, SAS y SA en México 2026: criterios de socios, riesgo, CFDI e impuestos, con matriz de decisión para llevar al abogado y al contador sin elegir por moda.
Nompli
Equipo Nompli
Elegir forma jurídica sin adivinar ni copiar moda
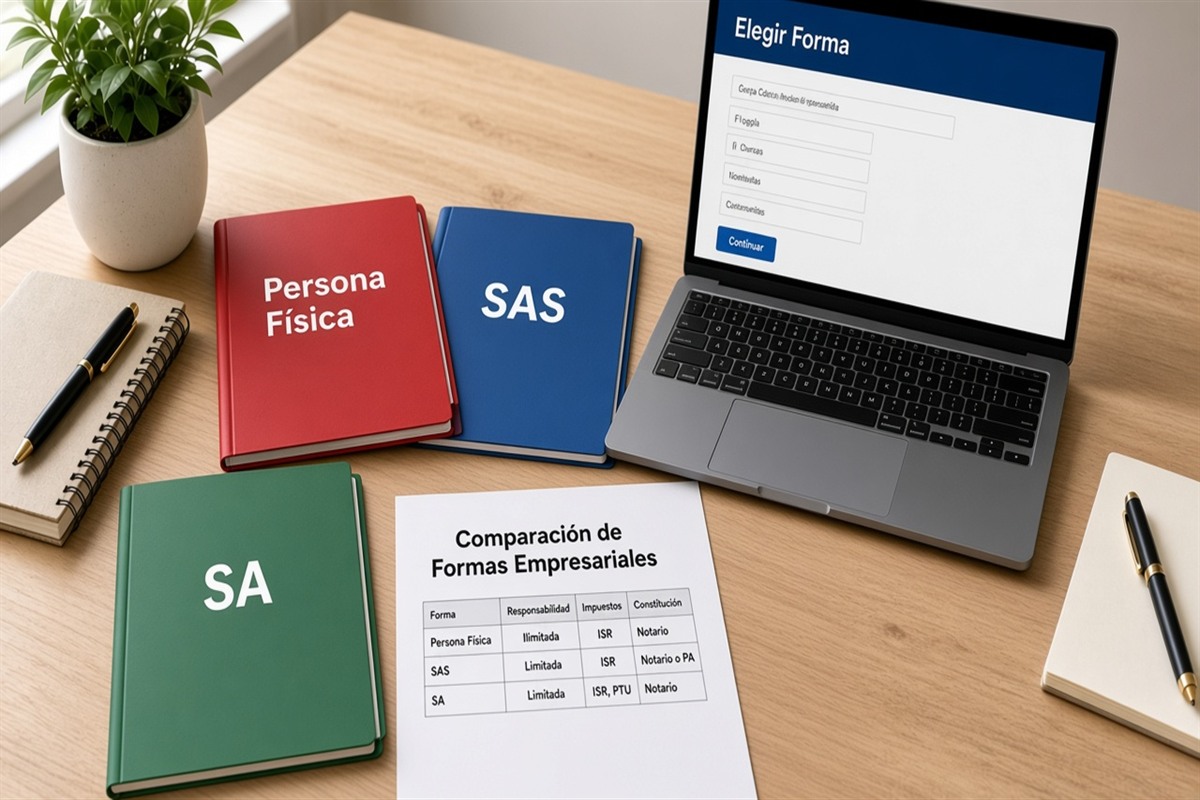
La pregunta no es cuál sigla suena más "startup". Es cuál entre persona física, SAS o SA sostiene tu responsabilidad patrimonial, tus socios y tu carga ante el SAT en 2026. Una mala elección no se nota el día del acta: se nota cuando llega el primer conflicto, el primer inversor o el primer cliente que pide papeles limpios.
Imagina un taller de prototipos industriales en Monterrey: un solo fundador con clientes persona física no necesita la misma estructura que tres ingenieros que buscan capital semilla y contratos con plantas manufactureras. La forma jurídica es una herramienta de gobierno y riesgo, no un trofeo para el pitch.
Esta guía compara persona física, SAS y SA en clave práctica: cuándo suele encajar cada una, qué papeles mueves, qué implica para RFC y CFDI, y qué llevar al abogado. No dicta la figura correcta para tu caso concreto.
Confirma requisitos vigentes en SAT y con profesionales colegiados. Nompli organiza checklist y calendario; no constituye sociedades ni elige régimen por ti.
Criterios que importan más que el nombre de la figura
Responsabilidad: ¿quieres separar patrimonio personal del negocio de forma más clara? ¿hay socios que deben limitar riesgo? Anota la respuesta antes de enamorarte de una sigla.
Gobierno: ¿quién decide precios, deudas y cambio de actividad? Una persona sola tolera procesos más livianos; varios socios necesitan reglas escritas desde el día uno (aportes, firmas, salida).
Impuestos y operación: la forma interactúa con IVA e ISR y con la obligación de emitir CFDI. No asumas que "la más simple" siempre paga menos; confirma con tu contador el escenario de tu mix de ingresos.
Costo de cambio: pasar de persona física a sociedad (o de SAS a SA) después duele en tiempo, honorarios y papeles. Elige pensando en 24 meses, no solo en el mes del alta.
Clientes objetivo: si vas a vender a empresas grandes o al sector público, pregunta qué papeles piden. A veces el freno no es el impuesto, sino la capacidad de emitir CFDI con RFC limpio y una figura que el comprador acepte en su proceso de altas.
Persona física: cuándo suele encajar
Suele encajar cuando hay un solo dueño operativo, volumen todavía contenido y poca necesidad de socios con capital. Es la vía más directa para muchos freelancers, consultores y microcomercios en Monterrey o León.
Ventaja típica: menos piezas de gobierno societario y tiempos de arranque más cortos hacia RFC y CFDI. Riesgo típico: mezclar vida personal y negocio si no separas cuenta, gastos y facturación desde el primer mes.
Antes de elegirla, pregunta a tu contador cómo se ve IVA e ISR en tu actividad concreta (servicios, comercio, arrendamiento, etc.) y qué evidencias pedirá el SAT si creces rápido.
Si planeas sumar un socio en seis meses, documenta esa intención. A veces conviene nacer ya en SAS aunque hoy seas uno, para no renegociar identidad fiscal a mitad de contratos.
SAS: cuándo suele encajar
La Sociedad por Acciones Simplificada suele encajar con uno o más socios que quieren reglas claras de aportes, utilidades y salida, con un marco pensado para agilizar constitución frente a figuras más pesadas. Confirma el procedimiento vigente con notario o vía autorizada y en fuentes oficiales.
Ventaja típica: marco para acuerdos entre personas sin ir de inmediato a una SA tradicional. Riesgo típico: estatutos genéricos que no resuelven conflictos reales (quién firma, quién puede endeudar, qué pasa si alguien se va, cómo se valuán aportes en especie).
Pide a tu abogado cláusulas simples pero escritas: administración, cesión de acciones, quórum y disolución. Un PDF de plantilla sin leer es una bomba a plazo.
Coordina con el contador el impacto en RFC de la moral, CFDI a nombre de la sociedad e IVA e ISR. La SAS no "resuelve impuestos" sola; ordena responsabilidad y gobierno.
SA: cuándo suele encajar
La Sociedad Anónima suele encajar cuando hay más capital, más socios, planes de inversión o contratos que exigen esa figura. No es obligatoria para toda pyme ambiciosa de Monterrey solo porque "se ve seria".
Ventaja típica: estructura reconocible para terceros sofisticados (bancos, fondos, corporativos). Riesgo típico: costos y formalidades de gobierno (asambleas, libros, poderes) que una microempresa aún no necesita.
Si la eliges por estatus y no por necesidad, pagas complejidad de más. Si la evitas cuando ya hay inversores o socios múltiples con aportes desiguales, pagas renegociación después.
Confirma en SAT y con tu equipo legal qué obligaciones de información, registro e impuestos aplican a tu caso. Esta guía no lista tasas cerradas ni capitales mínimos como si fueran eternos.
Documentos y evidencias por figura (mapa operativo)
Común a casi todas: identidad de socios o titular, domicilio, descripción de actividad, y carpeta de RFC más CFDI una vez operativos.
Para SAS o SA: estatutos o acta, poderes, inscripción mercantil cuando aplique, y acuses de cada paso. Nombra archivos con fecha y tipo. Si el notario guarda originales, tú igual necesitas copias digitales legibles para banco y contador.
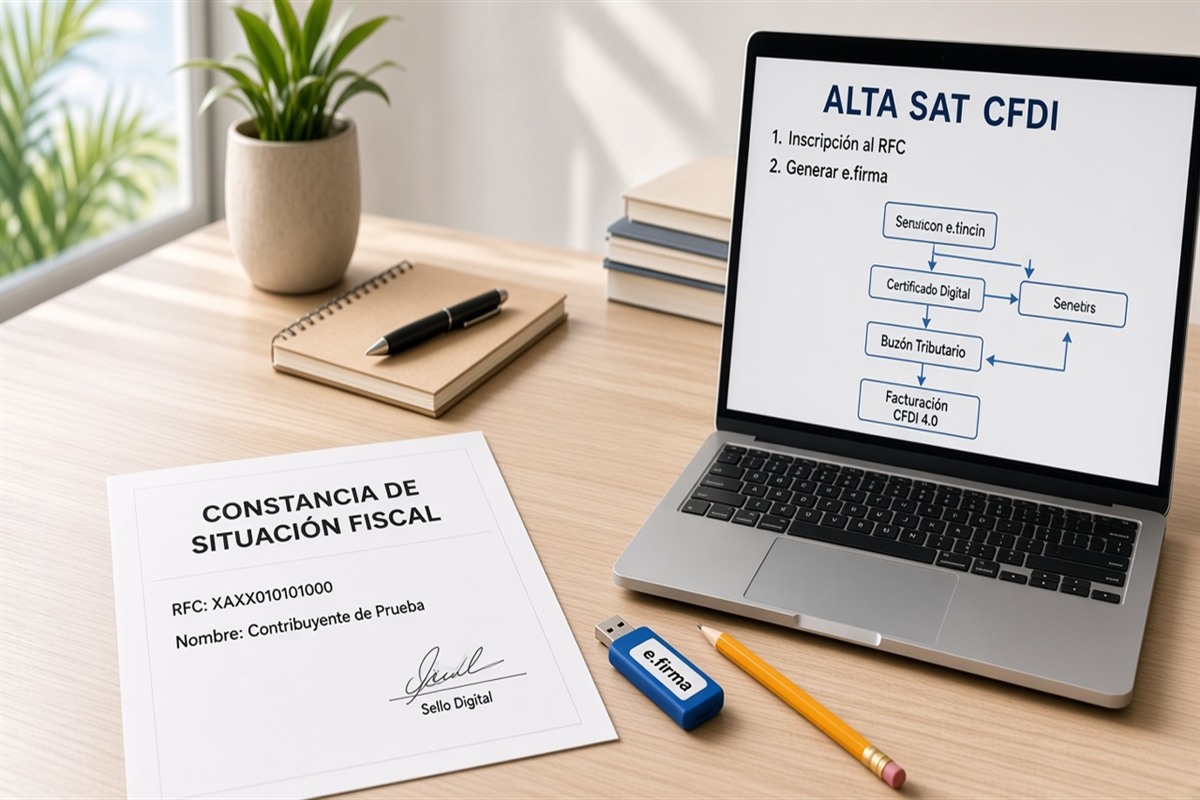
Para persona física: evidencia de alta, constancia de situación fiscal y de que la actividad declarada coincide con lo que vendes. Un RFC "de otra cosa" ensucia el mes y las conversaciones con el contador.
Usa el checklist de alta fiscal como índice. La figura jurídica no reemplaza el expediente; solo cambia qué piezas entran en la carpeta.
Impacto en RFC, CFDI y ritual mensual
Cualquiera sea la forma, el día a día se parece: emitir CFDI, cortar el período, conciliar y presentar IVA e ISR según tu régimen. La forma no reemplaza el ritual.
Lo que sí cambia es quién firma, quién es responsable ante el SAT y cómo se reparten utilidades o pérdidas. Anótalo en la ficha de una página y pégalo junto al calendario tributario.
Prueba CFDI antes de prometer facturas a clientes. El rechazo técnico no distingue si eres persona física o SA; igual te deja sin cobro.
Si migras de persona física a sociedad, planea el corte: qué contratos se renuevan a nombre de la moral, qué facturas quedan pendientes y quién comunica a clientes el cambio de RFC.
Errores al elegir (caros y frecuentes)
Copiar la figura del influencer o del primo "porque le fue bien". Su mix de ingresos, socios y riesgo no es el tuyo.
Constituir en silencio y después pelear con el contador porque la actividad del RFC no coincide con lo que vendes. Alinea ficha y alta.
Dejar estatutos en el cajón sin leer. El primer conflicto entre socios llega sin aviso; el papel genérico no te salva.
Creer que la SA "te hace más formal" ante el SAT. Formalidad operativa es RFC limpio, CFDI que timbra y cierres con acuse. La sigla no reemplaza el ritual.
Matriz rápida de decisión (educativa, no dictamen)
Si eres una sola persona, sin socios a la vista y con clientes mixtos, evalúa primero persona física con tu contador. Si en 12 meses entra un socio, anota el plan B de migración a SAS.
Si ya sois dos o tres con aportes distintos, evalúa SAS y escribe reglas de salida antes del alta. El conflicto típico no es el impuesto; es el "quién manda" sin papel.
Si hay inversor, ronda o contratos que exigen estructura más robusta, evalúa SA sin romantizarla. Pregunta costo anual de cumplimiento, no solo costo de constitución.
En los tres caminos, valida RFC, CFDI e IVA e ISR como capa operativa común. La matriz elige gobierno; el ritual mensual paga las cuentas con el SAT.
Revisa esta matriz cada vez que cambie el número de socios, el ticket promedio o el tipo de cliente. Una decisión de enero puede quedar corta en septiembre.
Costo de mantenimiento vs costo de constitución
La constitución es un gasto puntual. El mantenimiento es el costo silencioso: actas, actualizaciones, honorarios, certificados de CFDI y tiempo de cierre de IVA e ISR.
Pide a tu contador un rango mensual ilustrativo para cada figura con tu volumen en Monterrey. Etiquétalo como estimado interno, nunca como tarifa oficial del SAT.
Si la figura "premium" te deja sin caja para el primer trimestre de impuestos, elegiste mal aunque el estatuto se vea elegante.
Usa el apartado de impuestos para ensayar la reserva de impuestos en los tres escenarios. Apartar es disciplina; no es la liquidación ante el SAT.
Escenario: taller de prototipos en Monterrey
Caso didáctico: tres amigos detrás de un taller de prototipos en Monterrey quieren facturar juntos a una armadora. Empiezan tentados por persona física "para salir rápido" a nombre de uno solo.
Enfoque útil: el abogado les pregunta quién pone maquinaria, quién trabaja y cómo se salen. Descubren que necesitan reglas de socios. Eligen SAS, escriben aportes y prueban CFDI a nombre de la moral antes del primer cliente grande.
La lección no es "siempre elijan SAS". Es que la conversación de riesgo y gobierno viene antes del formulario. Los detalles del ejemplo son inventados.
Tu contador valida el impacto en IVA e ISR. El SAT define requisitos vigentes en SAT.
Escenario: consultora de calidad en León
En León, una consultora de sistemas de calidad vende cursos y auditorías internas a pymes del calzado. Opera sola, con honorarios variables y sin socios. Un cliente corporativo acepta persona física si el CFDI sale limpio.
Aquí forzar SA por "parecer grande" añade asambleas y costos que no mejoran el cobro. El cuello de botella real es disciplinar anticipos, notas de crédito y gastos deducibles, no la sigla.
El plan escrito útil: persona física ahora, disparador de migración a SAS si entra un socio o si el ticket promedio supera un umbral acordado con el contador. Sin disparador, la migración se improvisa bajo presión.
Lleva esa decisión al checklist de alta fiscal como hito, no como adorno. Confirma régimen en SAT.
Qué preguntar en 30 minutos al abogado y al contador
Al abogado: ¿qué figura entre persona física, SAS o SA encaja con socios, responsabilidad y salida? ¿qué papeles mínimos no puedo improvisar?
Al contador: ¿cómo se ve IVA e ISR en cada opción con mi proyección de 12 meses? ¿qué cambia en CFDI y en la carga mensual?
A ambos: ¿cuál es el plan de 90 días con dueños? ¿quién gestiona RFC y quién prueba CFDI?
Lleva tu ficha de una página. Una reunión sin ficha se convierte en brainstorming eterno.
Señales de que elegiste (o estás eligiendo) a ciegas
No puedes explicar en dos frases por qué esa figura y no otra. Si solo dices "es lo que todos usan", todavía no decidiste.
Hay socios de hecho sin papeles. El conflicto llegará; mejor escribirlo ahora.
El RFC está a nombre de una persona y la marca opera como si fuera de tres. Esa ambigüedad ensucia banco, CFDI y confianza.
Confirmas requisitos en chats sin mirar SAT. Cambia la fuente oficial.
Cómo encaja Nompli en la decisión (sin decidir por ti)
Usa el checklist de alta fiscal para no saltarte alta y evidencias. Usa el calendario tributario cuando ya operes con vencimientos reales.
Si estimas caja de impuestos, el apartado de impuestos ayuda a organizar la reserva educativa. No calcula tu impuesto definitivo.
Nompli no elige entre persona física, SAS o SA, no redacta estatutos y no obtiene RFC. Ordena para que la decisión profesional se ejecute sin olvidos.
Combina Nompli con SAT, abogado y contador. Organización no es asesoría legal.
Preguntas frecuentes
¿Puedo cambiar de figura después?
Suele ser posible, pero cuesta tiempo y dinero. Diseña pensando en 24 meses.
¿La figura más simple siempre es mejor al inicio?
No siempre. Depende de socios, riesgo y clientes. Pregunta a profesionales.
¿La SA me hace más formal ante el SAT?
Formalidad operativa es RFC, CFDI y cierres. La sigla no reemplaza el ritual.
¿Nompli recomienda una forma?
No. Organiza checklist y calendario.
¿Dónde confirmo requisitos?
En SAT.
¿Debo esperar a tener ventas grandes para constituir?
No necesariamente. A veces formalizas porque un cliente lo exige. Igual valida caja para IVA e ISR.
¿Los estatutos genéricos sirven?
Como borrador a veces; como acuerdo final, casi nunca. Léelos con abogado.
Aviso legal y confirmación oficial
Guía educativa comparativa de formas jurídicas en clave operativa para México. No es dictamen legal ni fiscal personalizado.
Confirma requisitos, costos y procedimientos en SAT y con abogado y contador colegiados.
Nompli no constituye empresas, no emite CFDI y no declara impuestos ante el SAT.