Pago a cuenta ISR SAR Honduras 2026: calcular y enterar a tiempo
Ritual de pagos a cuenta de ISR ante el SAR en 2026: base, porcentaje, plazos, conciliación con la declaración anual y control de caja.
Nompli
Equipo Nompli
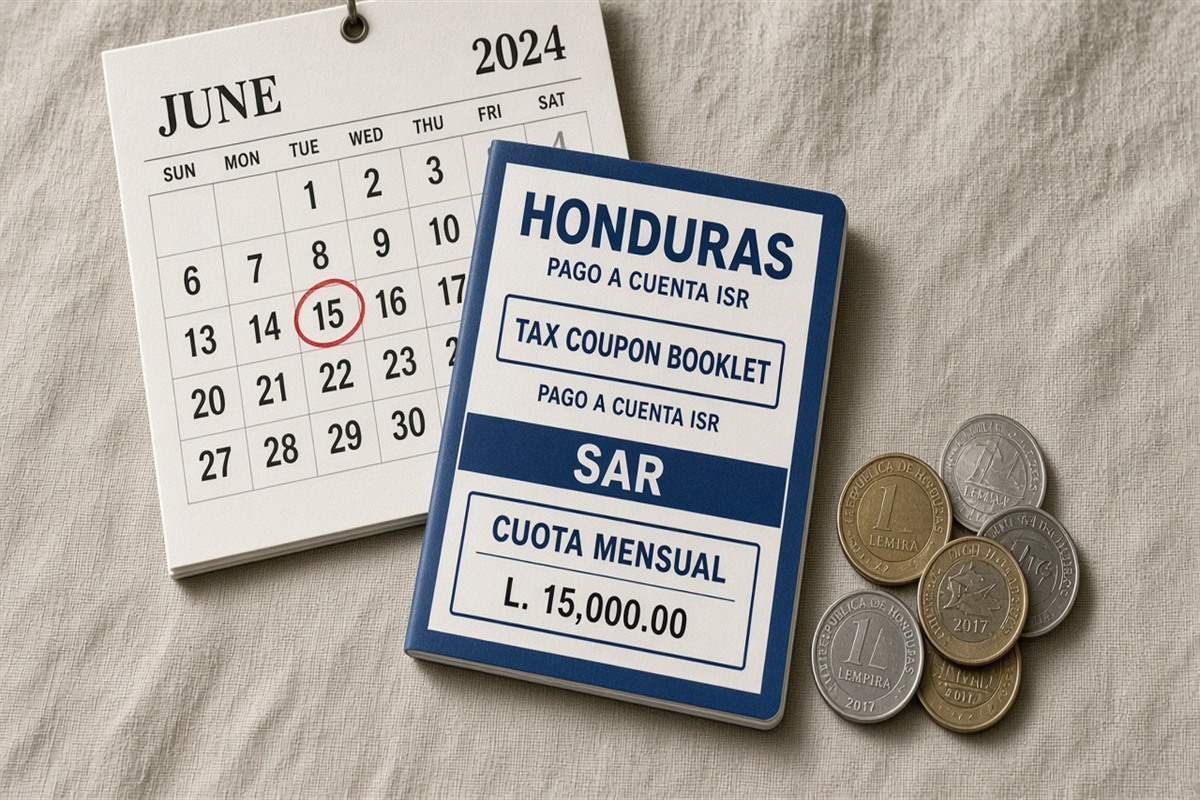
Pago a cuenta ISR: adelanto de renta, no castigo arbitrario
Los pagos a cuenta del Impuesto Sobre la Renta son adelantos del impuesto definitivo del ejercicio. Ante el SAR, presentarlos mal u omitirlos genera diferencias en la declaración anual, recargos y sorpresas de caja que gerencia no entendió a tiempo.
Oficina Virtual recibe montos ya calculados con base en ingresos, utilidades o método vigente según tu régimen. No sustituye tu contabilidad ni corrige ventas mal clasificadas del mes.
Antes de teclear, confirma período, formulario y base aplicable en sar.gob.hn. Nompli puede recordarte fechas; no calcula anticipos oficiales ni presenta por ti.
Relaciona con pago a cuenta ISR Honduras y declaración ISR anual personas naturales según tu figura.
Quién debe pagar anticipos y con qué base
En general, contribuyentes con ingresos o utilidades que superan umbrales del régimen deben proyectar y pagar anticipos según normativa del SAR. Verifica si tu actividad, tamaño o régimen simplificado cambia la obligación.
No copies la tasa o porcentaje del año pasado sin leer el instructivo vigente. Un cambio de actividad, fusión o apertura de sucursal puede moverte de categoría.
Si eres grupo con varias razones sociales, confirma si declaras por entidad antes de pagar anticipos duplicados. Cruza con solvencia fiscal SAR para entender cómo se relacionan ingresos gravados y el impuesto definitivo.
Carpeta del mes: ingresos, gastos y proyección anual
Reúne estado de resultados preliminar, ventas por tipo gravado o exento, compras, nómina y honorarios. Sin cierre parcial confiable, el anticipo es una apuesta.
Proyecta ingresos anuales con escenario base y conservador. Actualiza al menos trimestralmente con finanzas; no esperes a diciembre para descubrir que subestimaste.
Mantén cuenta contable dedicada a anticipos pagados. Mezclar con ISV u otros impuestos impide conciliar la declaración anual.
Cálculo en papel de trabajo que se puede defender
Identifica la base del período según instructivo: utilidad, ingresos brutos u otro método si aplica. Aplica el porcentaje o tasa vigente y descuenta anticipos ya pagados en el mismo ejercicio cuando corresponda.
Documenta cada línea con enlace a reporte exportable del ERP. Si el sistema calcula automáticamente, valida tres meses aleatorios contra hoja manual.
Incluye ajustes por ingresos extraordinarios aparte: venta de activo, indemnización o subsidio. No los netees en operación ordinaria sin criterio escrito del contador.
Presentación en Oficina Virtual sin improvisar
Ingresa a sar.gob.hn con usuario autorizado. Selecciona el formulario de anticipo o pago a cuenta aplicable y el período exacto.
Traslada el borrador casilla por casilla. Compara vista final con papel de trabajo antes de confirmar. Usa revisión de cuatro ojos si el monto supera umbral interno.
Descarga acuse y referencia de pago inmediatamente. Verifica que el monto coincida con tu expectativa.
Pago, conciliación bancaria y contabilidad
Autoriza fondos con anticipación. Límites de banca en línea y feriados han frustrado cumplimientos que contabilidad tenía listos.
Concilia cargo bancario con acuse en portal en menos de 48 horas. Guarda comprobante del banco y estado aplicado en el SAR.
Registra en contabilidad: anticipo pagado, impuesto por pagar y saldo acumulado del ejercicio. No generes una segunda referencia sin entender qué ocurrió con la primera.
Puente con la declaración anual y el saldo definitivo
Los anticipos pagados se acreditan contra el impuesto del ejercicio. Un exceso puede generar saldo a favor; un defecto, saldo por pagar con recargos.
Mapea mes a mes: anticipo pagado, base usada, porcentaje aplicado, acuse. Ese puente evita discusiones en auditoría interna y acelera el cierre anual.
Si cambias de contador a mitad de año, entrega la tabla de anticipos pagados el primer día. El expediente anual se arma durante el año, no la semana del vencimiento.
Flujo de caja y conversación con gerencia
Incluye anticipos en el presupuesto anual visible para dirección. No son sorpresa de contabilidad en la última semana.
Explica en quince minutos: anticipo es adelanto, no multa. Reduce el impuesto final si estuviste bien calculado. Si tesorería posterga el pago, documenta el riesgo de recargo firmado por gerencia.
Usa el apartado de impuestos para separar la reserva. El apartado no es liquidación oficial.
Ejemplo: pyme de servicios que subestima el segundo semestre
Caso didáctico (números inventados): una consultora paga anticipos bajos de enero a junio porque el primer semestre fue flojo. En agosto firma un contrato grande. No actualiza proyección. En la anual aparece saldo fuerte por pagar más recargos por anticipos insuficientes en meses posteriores.
Enfoque útil: al firmar el contrato, actualizan escenario alto, ajustan anticipos siguientes con el contador y apartan caja semanal. La anual deja de ser drama.
Etiqueta el caso como ejemplo interno. Tu contador y el SAR definen el criterio real.
Errores frecuentes en anticipos de pymes
Pagar con porcentaje de memoria. Omitir mes por viaje del contador. Duplicar pago del mismo período. Usar RTN incorrecto. Proyectar ingresos solo con el mes bueno de temporada alta.
Mezclar anticipo de sociedad A con ingresos de sociedad B. No ajustar tras caída de ventas. Presentar ISV al día y olvidar el anticipo de renta en la misma quincena.
Corregir proceso, no solo el formulario del mes en curso.
Rectificación y meses anteriores
Si pagaste de menos, cuantifica la diferencia y consulta el mecanismo de regularización ante el SAR. Conserva declaración original, pago y narrativa de corrección.
No muevas ingresos entre meses solo para cuadrar anticipo sin soporte. Esa práctica ensucia el puente anual.
Relaciona con declaración ISV mensual solo para disciplina de cierre; no confundas ISV con ISR.
Checklist mensual de pago a cuenta
Base calculada y enlazada a reportes. Porcentaje vigente confirmado. Borrador revisado. Acuse descargado. Pago conciliado. Contabilidad actualizada. Proyección anual actualizada.
Nompli no presenta anticipos ante el SAR. Confirma en sar.gob.hn.
Ancla fechas en el calendario tributario y recorre el checklist fiscal mensual.
Cómo encaja Nompli
Nompli organiza recordatorios, checklist y estimados educativos de caja. No calcula el anticipo oficial, no presenta en Oficina Virtual y no reemplaza al contador.
Usa estimados solo para planear liquidez. Etiquétalos claramente y no los conviertas en liquidación definitiva.
Definir el universo de ingresos antes de calcular el anticipo
El primer paso del pago a cuenta no es abrir Oficina Virtual: es fijar el universo del período. Exporta ventas, notas de crédito, ingresos extraordinarios y reclasificaciones. Todas las fuentes necesitan la misma fecha de corte y una etiqueta de versión.
Si una fuente cubre el mes calendario y otra termina dos días antes, la diferencia debe quedar visible. Igualar totales con ajustes manuales sin pista elimina la posibilidad de explicar el desfase al contador.
La unidad de análisis es cada concepto que alimenta la base del anticipo según el instructivo vigente. Los campos vacíos no se completan por intuición: se convierten en excepciones con dueño y fecha.
Antes de seguir, reconcilia número de registros y totales por fuente. El objetivo no es declarar todavía, sino demostrar que el universo está completo. Confirma la base aplicable en sar.gob.hn.
Conciliación que explica diferencias, no que las esconde
Una conciliación útil tiene tres columnas: dato de origen, dato esperado y diferencia explicada. No basta con escribir revisado. La explicación debe citar el documento o movimiento que permite repetir el cálculo.
Separa diferencias temporales de diferencias sustantivas. Una factura del mes siguiente puede explicar un desfase al corte; un RTN distinto o una venta mal clasificada exige corregir el origen.
Nunca uses una cuenta puente permanente para hacer desaparecer la brecha del anticipo. Si el ajuste es contable, conserva el asiento, el soporte y la aprobación. Si depende de un tercero, guarda la solicitud escrita.
El cierre de la conciliación produce borrador de anticipo, lista de excepciones y pregunta concreta para el contador. Ese paquete permite revisar decisiones, no repetir labores de búsqueda.
Criterios que requieren decisión profesional
El equipo administrativo puede recopilar y conciliar, pero no debe inventar la respuesta fiscal. Formula la consulta con hechos: sujeto, fecha, monto, documento, operación y alternativa que genera duda.
Registra la respuesta en una matriz de criterios con fecha, alcance y fuente oficial consultada. No conviertas una respuesta para un caso en regla universal. Si cambia el contrato, la actividad o el tipo de contribuyente, revisa si el criterio sigue aplicando.
Los casos con mayor posibilidad de error incluyen ingresos extraordinarios, operaciones con relacionados, cambios de régimen a mitad de año y proyecciones que dependen de un solo cliente.
Las reglas vigentes deben confirmarse en sar.gob.hn y con el contador. Una guía educativa ayuda a preparar la conversación, pero no sustituye la norma ni la información particular del contribuyente.
Calendario interno y responsabilidades reales
Convierte el pago a cuenta en una secuencia con responsables. Primera fecha: recopilar fuentes. Segunda: conciliar. Tercera: resolver excepciones. Cuarta: revisar con el contador. Quinta: presentar y pagar por el canal autorizado.
Calcula las fechas hacia atrás desde el vencimiento oficial y deja margen para caídas de sistemas, documentos tardíos y correcciones. Usa el calendario tributario como ancla educativa; confirma el día exacto en el SAR.
Quien recopila archivos no necesariamente decide el criterio, y quien aprueba no debería enterarse de una excepción el último día. Define un reemplazo para los pasos críticos.
Una tarea vencida no se marca como completa para limpiar el tablero: se registra la causa, se escala y se establece una nueva acción. La retrospectiva del cierre debe convertir retrasos repetidos en controles preventivos.
Carpeta final y conservación de evidencia del anticipo
La carpeta del anticipo debe abrir con un índice: período, RTN, fuentes, fecha de corte, versión vigente y estado general. Ordena después originales, archivos de trabajo, conciliaciones, decisiones, acuses y comprobantes bancarios.
Los nombres de archivo deben permitir reconocer período, tipo y fecha sin abrirlos. Mantén los originales sin edición y guarda transformaciones en otra ubicación.
Al terminar, archiva el resultado oficial y su evidencia de recepción. No asumas que presionar enviar completa el proceso. Verifica el estado en el portal del SAR, conserva folio o acuse y registra cualquier seguimiento.
La política de conservación debe acordarse con el contador según la obligación aplicable, sin eliminar documentos solo porque terminó el mes.
Preguntas frecuentes
¿El pago a cuenta sustituye la declaración anual de ISR?
No. Se acredita contra el impuesto definitivo.
¿Puedo saltarme un mes si no hubo utilidad?
Confirma el método vigente con tu contador; no asumas por intuición.
¿ISV al día implica ISR al día?
No. Son obligaciones distintas.
¿Nompli paga el anticipo por mí?
No.
¿Dónde confirmo plazos?
En sar.gob.hn.
Aviso legal y confirmación oficial
Guía educativa sobre pagos a cuenta de ISR ante el SAR. No sustituye instructivos oficiales ni la asesoría de tu contador.
Confirma bases, porcentajes, plazos y formularios en sar.gob.hn.
Nompli organiza checklist, calendario y estimados. No presenta declaraciones ni actúa como representante del contribuyente.