ITBMS declaración mensual e-Tax Panamá 2026: presentar sin diferencias
Ritual mensual de ITBMS ante la DGI Panamá en 2026: e-Tax, crédito fiscal, FE, pago y conciliación con bancos y contabilidad.
Nompli
Equipo Nompli
El ITBMS no empieza en e-Tax: empieza en tus auxiliares
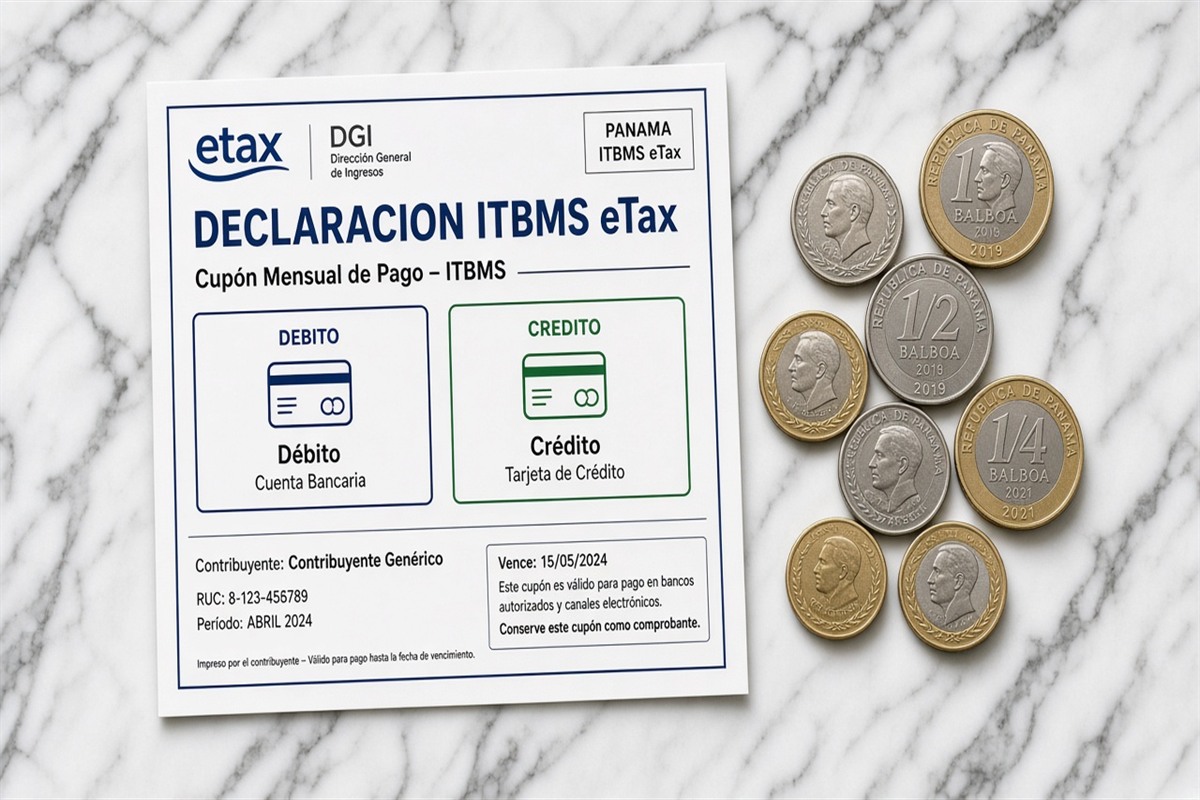
La declaración mensual de ITBMS ante la DGI Panamá es el cierre de un mes de operaciones documentadas. El e-Tax recibe totales ya conciliados; no descubre por sí solo facturas duplicadas, compras personales cargadas a la empresa o comprobantes electrónicos rechazados por el PAC.
Si tu pyme vende todos los días pero solo piensa en el ITBMS dos días antes del vencimiento, cada mes será una auditoría improvisada. Define una fecha de corte interna para pedir facturas faltantes, corregir clasificaciones y resolver accesos sin presión de multa.
Confirma formularios, plazos y pantallas vigentes en dgi.gob.pa. Nompli organiza checklist y calendario; no calcula tu obligación oficial ni presenta por ti.
Cuatro carpetas antes de teclear casillas
Carpeta de ventas: comprobantes emitidos por tipo (gravado, exento, exportación si aplica), cierres de caja, cuentas por cobrar y depósitos. No mezcles ingresos de otro RUC ni operaciones personales de socios.
Carpeta de compras: facturas de proveedores, notas de crédito recibidas, importaciones con documentación aduanera y evidencia de recepción de bienes o servicios.
Carpeta de ajustes: notas de crédito emitidas, anulaciones, devoluciones y correcciones de períodos anteriores que afecten el mes. Cada ajuste necesita referencia al documento original y motivo comercial.
Carpeta bancaria: extractos que permitan explicar cobros y pagos que no son ingreso o gasto gravado. Sin esta carpeta, el "cuadrado" del Excel es decorativo.
Concilia ventas: FE, caja, banco y contabilidad en una sola versión
Exporta del sistema o del PAC las ventas del período por serie y estado (aceptado, rechazado, contingencia). Verifica continuidad desde el último comprobante del mes anterior. Explica anulados y saltos con acta interna.
Cruza totales gravados y exentos con caja, cuentas por cobrar y mayor. Si vendes bienes y servicios con tratamientos distintos, conserva una matriz producto-servicio, regla aplicada y responsable de mantenimiento.
Revisa notas de crédito contra la factura original: monto, motivo, fecha y estado ante DGI/PAC. Una nota sin referencia clara puede reducir indebidamente el débito o dejar inconsistencias en una revisión.
Depura compras y crédito fiscal con cinco preguntas
Para cada compra relevante pregunta: ¿el proveedor y su RUC son correctos?, ¿el comprobante es válido y aceptado?, ¿la fecha corresponde al período?, ¿la adquisición se relaciona con la actividad?, ¿el ITBMS es acreditable según la norma y el criterio de tu contador?
Compara el auxiliar de compras con cuentas por pagar, inventario y pagos. Busca números repetidos, importes redondeados sospechosos y gastos personales disfrazados de operativos.
No acredites ITBMS solo porque el pago salió de la cuenta empresarial. Verifica requisitos formales del comprobante. Mantén una columna de decisión: aceptado, excluido, pendiente o especial, con motivo breve.
Retenciones sufridas y practicadas: dos bolsas distintas
Si actúas como agente de retención, las retenciones practicadas deben enterarse según plazos y formularios vigentes. Si te retienen, esas retenciones pueden afectar tu saldo del mes solo si están correctamente documentadas.
Concilia certificados con el auxiliar y con lo que muestre e-Tax cuando corresponda. Un certificado mal digitado no es crédito usable. Separa retenciones de nómina, honorarios y compras: cada flujo puede tener formulario y plazo distintos.
Confirma en dgi.gob.pa si tu actividad obliga a retener y qué porcentajes aplican. Nompli no determina tu calidad de agente ni presenta enteramientos.
Borrador en papel de trabajo antes del portal
Prepara un documento interno con totales por categoría: ventas gravadas, exentas, débito fiscal, compras acreditables, crédito fiscal, retenciones, ajustes y saldo resultante. Cada línea debe enlazar con un reporte exportable.
Haz revisión horizontal contra el mes anterior y vertical contra ventas y compras del período. Explica variaciones importantes: temporada alta, compra de activo, devolución grande o apertura de sucursal.
Si el ERP calcula ITBMS automáticamente, prueba muestras aleatorias. Una parametrización incorrecta repite el error en miles de líneas con apariencia profesional. Etiqueta el borrador como estimación educativa hasta que el contador lo confirme.
Paso a paso en e-Tax sin improvisar
Verifica usuario, representación y token días antes. Ingresa a dgi.gob.pa, selecciona el período correcto y transcribe desde el papel de trabajo aprobado, no desde memoria ni desde el banco del día.
Lee en voz alta RUC, período y totales principales antes de confirmar. Descarga acuse o constancia con número y fecha. Sin acuse, el mes queda a medias aunque hayas visto una pantalla de éxito un segundo.
Si el sistema muestra inconsistencias, captura el mensaje completo. No cambies dígitos al azar para "que pase". Clasifica el problema (datos, secuencia, soporte) y corrige la causa.
Presentar y pagar son hitos distintos
Puedes tener declaración aceptada y pago pendiente, o pago mal referenciado que no limpia la obligación. Agenda ambos en el calendario tributario. Aparta caja con el apartado de impuestos el día del cobro, no la víspera del vencimiento.
Conciliación post-pago: cruza comprobante bancario, referencia de e-Tax y asiento contable. Diferencias de fecha o de referencia generan fantasmas el mes siguiente.
Si no hay liquidez, documenta la decisión (prioridad de pago, gestión de crédito, revisión de error) con gerencia. El silencio de tesorería no es un plan.
Declaración en cero: cuándo es legítima
Un mes en cero puede ser correcto si no hubo operaciones gravadas o si el crédito supera el débito según reglas aplicables. También puede ser un error de universo incompleto (FE fuera del export, compras no cargadas, sucursal olvidada).
Conserva evidencia de por qué el cero es real: exportes vacíos explicados, actas de cierre, o papel de trabajo con crédito mayor. Un cero sin carpeta es una bandera roja en revisión.
No uses el cero como atajo para ganar tiempo. Recuperar un mes mal cerrado cuesta más que un corte interno a tiempo.
Calendario interno de diez días
Día -10: congela el universo de FE del período. Día -8: concilia ventas y banco en lo material. Día -6: depura crédito fiscal. Día -4: borrador y excepciones al contador. Día -2: presentación. Día 0: pago y archivo de acuses.
Ajusta los días hábiles a tu volumen. Lo importante es que el corte exista por escrito y tenga dueño y suplente. Usa el checklist fiscal mensual para no saltar exportaciones.
Errores frecuentes en pymes panameñas
Acreditar ITBMS de gastos personales. Ignorar FE rechazadas. Mezclar RUC. Declarar un período adelantado o atrasado. Pagar sin presentar o presentar sin pagar. Copiar el mes anterior "porque se parece".
Otro error: dejar la clave de e-Tax en un solo correo personal. Y tratar el estimado del Excel como liquidación oficial sin revisión del contador.
También falla quien cierra ITBMS sin mirar la operación del PAC: si el PAC tiene documentos en contingencia no regularizados, tu auxiliar miente con educación.
Ejemplo: un restaurante con delivery y doble conteo
Caso didáctico (números inventados): un restaurante en Ciudad de Panamá factura en POS y también recibe liquidaciones de una app de delivery. Contabilidad suma ambos brutos sin netear comisiones ni evitar doble conteo de la misma venta. El ITBMS del borrador se infla.
Lo corrigen armando un mapa de canales, conciliando liquidaciones contra FE y documentando el tratamiento de comisiones con el contador. Recién entonces cargan e-Tax.
La lección: más canales de venta exigen más columnas en el auxiliar, no más prisa el día del vencimiento. Etiqueta el caso como ejemplo interno.
Agenda de treinta minutos con el contador
Llega con totales, excepciones y una pregunta en una frase: ¿qué líneas bloquean el envío y quién las corrige? Evita el chat de "ayúdame con el ITBMS" sin carpeta.
Pide el criterio del crédito dudoso por escrito. Anota fecha. Acuerda la próxima entrega antes de terminar la reunión.
Recuerda el límite de Nompli: organiza, no declara.
Gobernanza de credenciales e-Tax
Define titular, suplente y regla de no compartir contraseñas por mensajería. Revisa accesos cuando alguien sale de la empresa. Guarda el procedimiento de recuperación de usuario fuera de la cabeza de una sola persona.
Separa quien prepara el borrador de quien confirma el envío cuando el volumen lo permita. Cuatro ojos reducen el error de período y de RUC.
Si usas token o segundo factor, prueba el acceso una semana antes del vencimiento. El portal no amplía plazos porque tu teléfono cambió de chip.
Importaciones, activos y crédito: tres zonas grises
Las importaciones suelen traer documentación aduanera además del comprobante local. No acredites ITBMS solo porque "pagaste en la frontera": junta el paquete completo y pregunta al contador qué es acreditable en el período.
La compra de activos puede cambiar el ritmo del crédito y de la depreciación en renta. Separa en el auxiliar las compras ordinarias de las de capital para que el mes no se vea "raro" sin explicación.
Si recibes notas de crédito de proveedores del exterior o ajustes de liquidación de compra, documenta el vínculo al ingreso de mercancía. Sin vínculo, el crédito se vuelve una opinión.
Sucursales, franquicias y múltiples puntos de venta
Cada punto de venta es una manguera de comprobantes. Si un local cierra caja en un Excel aparte y nunca llega al export del PAC, el ITBMS nacional queda corto o largo según el error.
Define un corte único de grupo: misma fecha, mismo responsable de consolidación, misma regla de anulaciones. Las franquicias o locales con distinto software necesitan un mapa de canales escrito.
Prueba mensualmente que la suma de locales reproduce el mayor. Si no, el problema no es e-Tax: es gobierno de datos.
Cómo encaja Nompli
Marca cortes y vencimientos en el calendario tributario. Recorre el checklist fiscal mensual. Organiza la reserva con el apartado de impuestos.
Nompli no presenta ITBMS en e-Tax, no valida crédito fiscal oficial y no reemplaza a tu contador ni a la DGI.
Preguntas frecuentes
¿Puedo declarar sin conciliar FE?
Puedes; el costo suele ser corrección urgente o inconsistencia. La conciliación reduce ese riesgo.
¿El asistente puede enviar solo?
Solo con papel de trabajo aprobado y evidencia. Reenviar sin causa documentada multiplica errores.
¿Nompli paga el ITBMS?
No.
¿Dónde confirmo plazos?
En dgi.gob.pa.
Aviso legal y confirmación oficial
Guía educativa sobre el cierre mensual de ITBMS. No sustituye la normativa de la DGI, instructivos de e-Tax ni la asesoría de tu contador.
Confirma siempre en dgi.gob.pa.
Nompli organiza checklist, calendario y estimados educativos. No declara ni paga impuestos.