IRAE vs IRPF Uruguay 2026: cuándo conviene cada régimen
Comparativa operativa entre IRAE e IRPF ante la DGI Uruguay en 2026: actividad, escala, IVA, BPS y señales de cambio de régimen.
Nompli
Equipo Nompli
IRAE vs IRPF: la decisión no es una tasa suelta
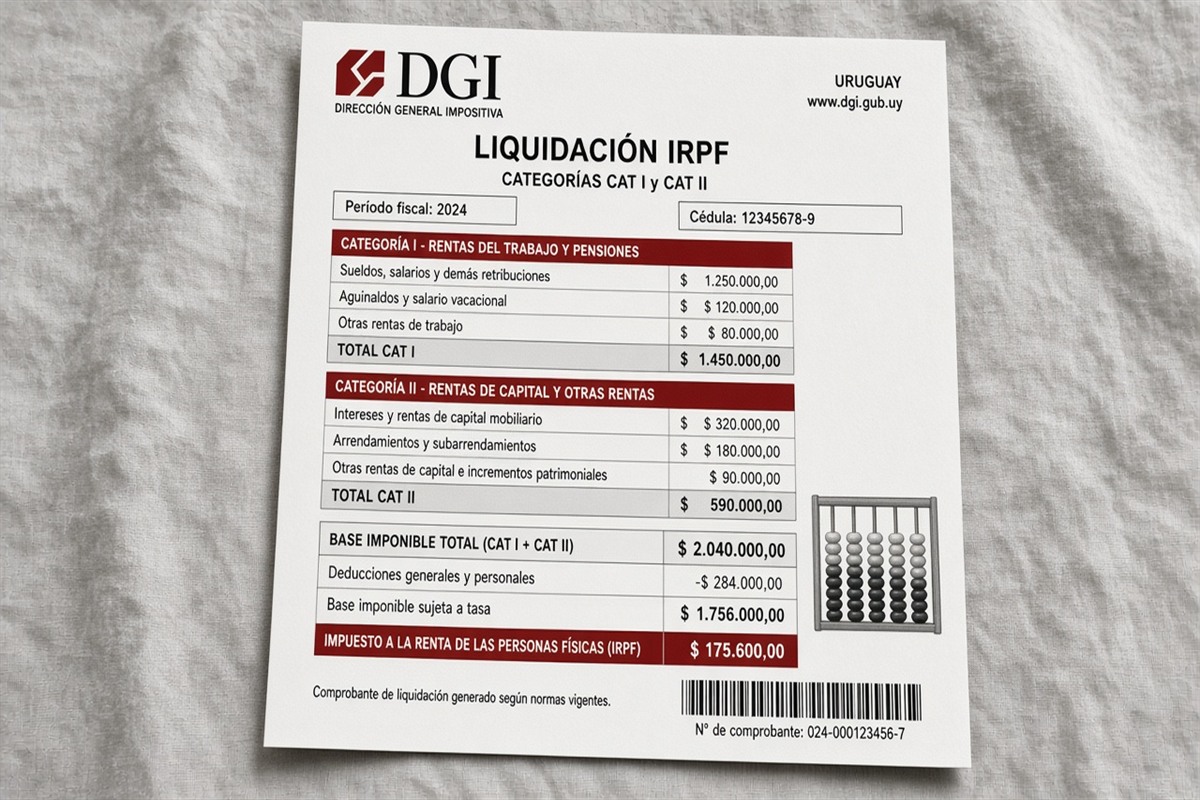
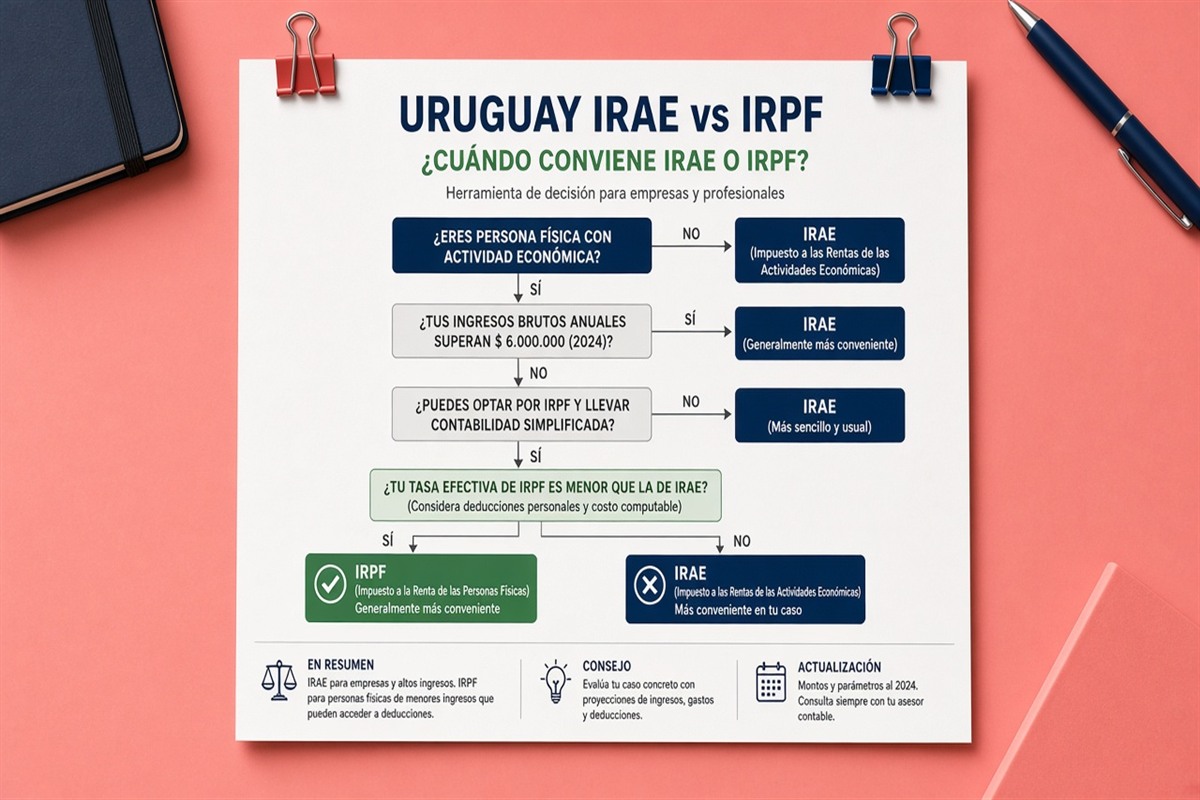
Elegir o revisar si tu actividad debe tributar bajo IRAE (renta empresarial) o bajo IRPF (personas físicas por categorías) no se resuelve comparando un porcentaje de redes sociales. Importan la naturaleza de la renta, la escala, la estructura (unipersonal, sociedad), el IVA, los aportes BPS y la capacidad administrativa de cumplir.
Esta guía es un mapa de decisión operativa para conversar con tu contador: señales de encaje, costos ocultos, carpeta de evidencia y plan de transición. Confirmá supuestos, topes y procedimientos en gub.uy/dgi.
Nompli organiza el checklist de evaluación y el calendario de tareas. No inscribe regímenes, no presenta declaraciones y no reemplaza al contador.
Foto del contribuyente antes de comparar
Escribe en una página: forma jurídica, actividad real (no solo la inscrita), ingresos de los últimos doce meses y proyección a doce, mix de clientes (empresas, consumidores, exterior), personal a cargo, y obligaciones hoy activas en DGI y BPS.
Sin esa foto, cualquier comparativa es teatro. Dos profesionales con la misma facturación bruta pueden tener conclusiones distintas si uno tiene gastos estructurales altos y el otro no.
Descarga o solicita constancias actualizadas. Operar con un padrón viejo invalida el análisis.
Señales de que IRAE merece evaluación seria
Actividad empresarial con estructura, inventario, empleados o contratos recurrentes de empresa. Necesidad de deducir un universo amplio de gastos con contabilidad formal. Socios o intención de sociedad. Escala donde el IRPF por categorías se vuelve forzado o no corresponde al hecho generador.
También: clientes que exigen factura empresarial con IVA de forma sistemática y tu operación ya no parece "trabajo personal ocasional".
Ninguna señal sola decide. Cada una es una pregunta para el contador con respaldo documental.
Señales de que IRPF (o Monotributo) puede seguir siendo el marco
Renta principalmente personal, sin estructura empresarial compleja. Categorías claras (trabajo, capital) que se liquidan con retenciones y deducciones propias del IRPF. Escala donde un régimen simplificado (Monotributo, si calificás) reduce costo administrativo sin forzar la realidad económica.
Cuidado: "quiero pagar menos" no es una señal legal de encaje. El encaje sigue a la norma y a los hechos. Confirmá exclusiones y topes en DGI.
Si estás en el límite de un simplificado, modela el costo de salida antes de crecer a ciegas.
IVA, CFE y BPS: los tres satélites que olvidan las calculadoras
Cambiar el enfoque de renta sin mirar IVA es incompleto. Quién factura, con qué tasa, y cómo acredita compras cambia la caja mensual. El CFE debe reflejar el régimen real; maquillar leyendas en el PDF no crea encaje.
BPS: aportes y cobertura social pueden cambiar con la forma de organización. Incluye ese costo en la comparativa de doce meses. Esta guía no calcula aportes; pide números a tu asesor laboral/contado.
Arma tres columnas de costo total estimado: impuesto a la renta, IVA neto estimado, y aportes/administración. El "más barato" solo en renta suele ser un espejismo.
Escenarios de caja a doce meses
Construye escenario base, conservador y de crecimiento con los mismos supuestos de cobro. Etiqueta todo como estimación educativa. Incluye honorarios contables, software de CFE y horas internas de cumplimiento.
Si el escenario de crecimiento te saca de un simplificado o te obliga a IRAE a mitad de año, incluye el costo de transición desde ahora: capacitación, padrón, clientes que deben actualizar datos.
No usés un mes atípico como base anual. La estacionalidad uruguaya (turismo, zafra, educación) importa.
Carpeta para la reunión de decisión
Constancia DGI, resumen de ingresos por fuente, muestra de CFE, listado de gastos relevantes, proyección, y preguntas escritas (máximo diez). Incluye Monotributo u otros regímenes solo si aplican a tu historia.
Pedí al contador una respuesta con fundamento, fecha de efectos y tareas de implementación o descarte. Guardá la minuta. Una decisión oral se olvida en el próximo pico de ventas.
Relaciona con IRPF categorías si el camino es liquidar personas físicas con orden.
Transición: plan de 60 días si el régimen cambia
Días 1 a 15: confirmación de encaje y listado de trámites ante DGI/BPS. Días 16 a 30: actualización de facturador, maestros y plantillas. Días 31 a 45: aviso a clientes y pruebas de CFE. Días 46 a 60: primer cierre bajo el nuevo mapa y retrospectiva.
Asigna dueños. Sin dueño de padrón y dueño de CFE, la transición se rompe. Ancla hitos en el calendario tributario.
No anuncies a clientes un régimen nuevo hasta tener confirmación y pruebas de emisión.
Errores frecuentes al comparar IRAE e IRPF
Comparar solo alícuotas. Ignorar IVA y BPS. Forzar IRPF en una actividad claramente empresarial (o al revés). Cambiar de régimen por un contrato puntual sin proyección. Actualizar el facturador antes del padrón.
Otro error: usar experiencias de Argentina u otros países (Monotributo ARCA, SICORE, etc.) como si fueran DGI Uruguay. El mapa local se confirma en gub.uy/dgi.
También falla quien no documenta la decisión y un año después nadie recuerda por qué se eligió el camino.
Ejemplo: unipersonal que creció más que su Excel
Caso didáctico: un técnico en Maldonado empieza facturando servicios personales. En dos años tiene tres ayudantes, stock de materiales y contratos con constructoras. Sigue liquidando como si fuera solo IRPF personal. El contador marca desalineación entre hechos y régimen.
Pausan nuevos contratos grandes, arman escenarios IRAE versus continuar, y planifican transición con CFE e IVA alineados. La lección: el crecimiento sin revisión de régimen es deuda conceptual acumulada.
Etiqueta el caso como ejemplo. Tu encaje lo cierran la norma, DGI y tu contador.
Monotributo en la conversación (sin confundirlo con otros países)
En Uruguay el Monotributo es un régimen simplificado con requisitos propios. No lo trates como el monotributo argentino ni como un comodín eterno. Confirmá topes, actividades permitidas y exclusiones en gub.uy/dgi.
Si estás cerca del límite, modelá el costo de salir hacia IRAE o hacia otra figura. Incluí IVA, CFE, BPS y honorarios. La salida improvisada en diciembre es la más cara.
Documentá por qué entraste y qué señal te haría evaluar la salida. Sin ese recordatorio, el crecimiento te empuja sin plan.
Si combinás Monotributo con otras rentas (alquileres, sueldo), pedí al contador el mapa completo. Mezclar bolsas sin criterio es el atajo hacia una liquidación frágil.
Sociedad versus unipersonal: el eje que cambia todo
Pasar de unipersonal a sociedad (o al revés) no es solo un trámite notarial: redistribuye quién es el contribuyente, cómo se retiran fondos y qué régimen de renta aplica. Evaluá IRAE vs IRPF junto con la forma jurídica, no en silos.
Si ya hay socios de hecho (alguien pone capital, otro trabaja, ambos firman), documentá la realidad antes de que un contrato grande obligue a explicar estructuras improvisadas.
Pedí al contador el costo de cumplimiento de sociedad (actas, contabilidad, IVA, IRAE) frente al de unipersonal. El ahorro aparente de "seguir como siempre" puede ser deuda de formalización.
Clientes y contratos: señales comerciales del régimen
Cuando la mayoría de tus ingresos vienen de empresas que exigen factura con IVA y plazos de pago a 30/60 días, tu operación ya se parece a una empresa. Ignorar esa señal y liquidar como renta personal pura suele terminar en corrección.
Revisá cláusulas de tus contratos: ¿facturás como persona física, como firma, con o sin IVA? La inconsistencia entre contrato y CFE es evidencia en tu contra.
Antes de firmar un contrato anual grande, pedí al contador un vistazo de encaje. Es más barato que migrar a mitad de ejecución.
Tablero de vigilancia semestral
Aunque hoy el régimen "cierre", revisalo cada seis meses: ingresos acumulados, personal, stock, mix de clientes y carga administrativa. Marcá umbrales internos de alerta (no son ley; son tiempo para decidir).
Si cruzás un umbral, agenda reunión; no esperes al vencimiento de la liquidación anual. La transición ordenada pide semanas, no un fin de semana.
Guardá el tablero junto a la minuta de la última decisión. Así el próximo contador (o vos mismo en doce meses) entiende el hilo.
Qué no decide Nompli (límites claros)
Nompli puede ayudarte a organizar la evaluación: checklist de documentos, fechas de revisión, estimados educativos de caja. No determina tu régimen, no presenta altas ni modificaciones ante DGI, no emite CFE y no liquida IRAE ni IRPF.
Usá el checklist fiscal mensual para sostener la disciplina después de la decisión. El régimen nuevo también exige ritual mensual.
Confirmá siempre en gub.uy/dgi.
Preguntas para el contador (úsalas tal cual)
¿Qué régimen corresponde a estos hechos, no a mi preferencia de caja? ¿Qué topes o exclusiones aplican hoy? ¿Qué cambia en IVA, CFE y BPS si migro? ¿Cuándo surte efectos el cambio? ¿Qué costo de cumplimiento mensual debo presupuestar?
¿Qué evidencias faltan para decidir? ¿Qué señales vigilo el próximo semestre? Anotá las respuestas con fecha y fuente oficial consultada.
Checklist de decisión IRAE vs IRPF
Foto del contribuyente. Escenarios a doce meses. Impacto IVA/CFE/BPS. Minuta del contador. Plan de transición o plan de permanencia. Fechas en calendario. Comunicación a clientes si aplica. Primera conciliación post-decisión.
Si un ítem falta, no actualices el padrón "para avanzar". Avanzar sin minuta es retroceder con acuse.
Revisá la decisión a los seis meses aunque nada "haya pasado". La ausencia de crisis no prueba que el encaje siga intacto.
Preguntas frecuentes
¿Puedo estar en IRAE e IRPF a la vez?
A veces hay rentas de distinta naturaleza. No mezclés sin criterio. Pregunta al contador.
¿El Monotributo reemplaza siempre al IRPF?
No. Es un régimen con requisitos propios. Confirmá en DGI.
¿Puedo cambiar a mitad de año?
Depende del procedimiento vigente. Confirmá efectos y plazos en DGI antes de mover el facturador.
¿Nompli elige el régimen?
No.
¿Dónde confirmo reglas?
En gub.uy/dgi.
Aviso legal y confirmación oficial
Guía educativa de comparación operativa IRAE versus IRPF en Uruguay. No sustituye la normativa de DGI, resoluciones, instructivos ni asesoría profesional.
Confirmá siempre en gub.uy/dgi.
Nompli organiza checklist, calendario y estimados educativos. No declara impuestos ni modifica padrones.