IIBB convenio multilateral frente a régimen local 2026
Compará convenio multilateral y régimen local de Ingresos Brutos: cuándo aparece el CM, qué cambia en el cierre y qué evidencia pedir antes de elegir camino.
Nompli
Equipo Nompli
Para qué sirve esta guía de convenio multilateral frente a IIBB local
Ingresos Brutos es un impuesto provincial o de CABA sobre el ejercicio de actividad. No se apaga porque pagues Monotributo o IVA nacional. Esta guía se enfoca en convenio multilateral frente a IIBB local con ángulo operativo distinto al alta básica o al post general de percepciones de IVA e IIBB.
Vas a encontrar pasos, ejemplos ilustrativos y checklist. Confirmá siempre en arba.gov.ar (Provincia de Buenos Aires) y en el fisco que te corresponda. Para comprobantes nacionales, arca.gob.ar.
Nompli organiza checklist, calendario y estimados. No emite facturas, no declara IIBB y no reemplaza a tu contador.
Si vendés en varias provincias, no asumas que una sola boleta local alcanza. El mapa jurisdiccional importa tanto como la alícuota.
IIBB no es IVA: fronteras claras
El IVA es nacional y mira débitos y créditos. IIBB mira ingresos brutos de la actividad en la jurisdicción, con reglas propias de base, exenciones y percepciones.
Un mismo comprobante puede alimentar ambos mundos, pero los vencimientos, padrones y portales son distintos. Mezclarlos en un solo vencimiento mental es un error clásico.
Cuando hables con tu contador, separá preguntas: una cola nacional (arca.gob.ar) y una cola provincial (arba.gov.ar u otro fisco).
Esta guía no reemplaza el artículo de alta y pago ni el de percepciones IVA e IIBB de impacto de caja: profundiza el ángulo operativo indicado en el título.
Cuándo aparece el convenio multilateral
Si tu actividad genera hechos imponibles en más de una jurisdicción, puede corresponder convenio multilateral en lugar de un régimen puramente local. La decisión no es cosmética: cambia declaraciones (por ejemplo CM05 u otros formularios vigentes), coeficientes y vencimientos.
Ejemplo ilustrativo: 70% de ingresos en una provincia y 30% en otra. Los coeficientes unificados distribuyen la base. Un régimen local único subdeclararía la segunda jurisdicción.
Confirmá encuadre con tu contador y con los fiscos involucrados. arba.gov.ar para PBA; otros portales para el resto. Comprobantes nacionales: arca.gob.ar.
No copies el encuadre de un amigo que solo vende en una ciudad. Tu mapa de clientes manda.
Operativa local vs CM en el cierre
En local, suele haber una liquidación concentrada en un fisco. En CM, hay distribución y posiblemente pagos a varias jurisdicciones o un esquema unificado según reglas vigentes.
Armá un tablero por jurisdicción: ingresos, coeficiente, alícuota, impuesto, percepciones, neto. Sin ese tablero, el CM se vuelve una caja negra.
Calendario: calendario tributario.
Por qué importa entender el circuito completo
El punto central es la elección entre régimen local y Convenio Multilateral. No alcanza con conocer una tasa o completar una pantalla. El resultado depende de cómo se identifican y conectan actividad, presencia, clientes, gastos, ingresos, jurisdicciones, sustento territorial, coeficientes, anticipos y declaración anual. Cuando una de esas piezas queda fuera, el monto final puede parecer razonable y aun así ser imposible de defender.
El domicilio del cliente o la emisión remota no resuelven por sí solos el encuadre. Convenio Multilateral distribuye base entre jurisdicciones cuando la actividad configura presencia o sustento territorial conforme a sus reglas. Esta distinción importa para impuestos y también para gestión. Permite separar dinero propio, importes cobrados por cuenta fiscal, cargos comerciales y créditos que todavía requieren soporte.
La autoridad publica reglas, calendarios y procedimientos, pero no conoce la historia interna de cada cifra. Tu expediente debe traducir operaciones reales en un papel de trabajo reproducible. Revisá la fuente vigente en arba.gov.ar y, para cuestiones nacionales, ARCA y evitá tratar un ejemplo educativo como una liquidación oficial.
Cómo hacerlo paso a paso
Mapeá dónde vendés, prestás, viajás, tenés personal, activos y gastos; vinculá contratos y canales; evaluá sustento territorial; y documentá la atribución mensual y los coeficientes. El orden importa: primero cerrás el universo, después clasificás y al final calculás.
Creá una hoja de control con una fila por documento o movimiento material. Incluí fecha, tercero, concepto, base, impuesto, jurisdicción o plataforma cuando corresponda, vínculo al soporte y estado de revisión. No reemplaces el detalle por un total escrito a mano.
Aplicá tres estados: confirmado, en revisión y excluido con motivo. Lo confirmado alimenta el cálculo; lo dudoso llega al contador con una pregunta; lo excluido conserva una nota que explica la decisión. Así una corrección futura no borra el razonamiento original.
Antes de presentar, reconstruí el total desde el detalle y comparalo con portal, comprobantes y banco. Una diferencia no se resuelve agregando una línea sin origen. Se identifica por fecha, documento y causa.
Documentación y controles que sostienen el cálculo
El expediente mínimo reúne contratos, facturas, domicilios de clientes, gastos por jurisdicción, personal, activos, papeles de coeficiente, CM03, CM05 y acuses. Conservá el archivo original y trabajá sobre una copia cuando necesités ordenar columnas. El original prueba qué información estaba disponible en la fecha de cierre.
Usá nombres que permitan buscar por período, tipo y tercero. Una carpeta ordenada no reemplaza el análisis, pero evita que una conclusión correcta quede sin respaldo. También facilita distinguir documentos del período de comprobantes recibidos tarde.
Hacé un control de integridad y otro de exactitud. El primero verifica que no falten secuencias, días, plataformas o proveedores. El segundo toma una muestra y compara fecha, identificación, base, impuesto y total contra la fuente.
Cerrá con una minuta breve de diferencias. Indicá importe, causa probable, responsable y fecha esperada de solución. Esa minuta evita que el mismo pendiente reaparezca sin contexto en el mes siguiente.
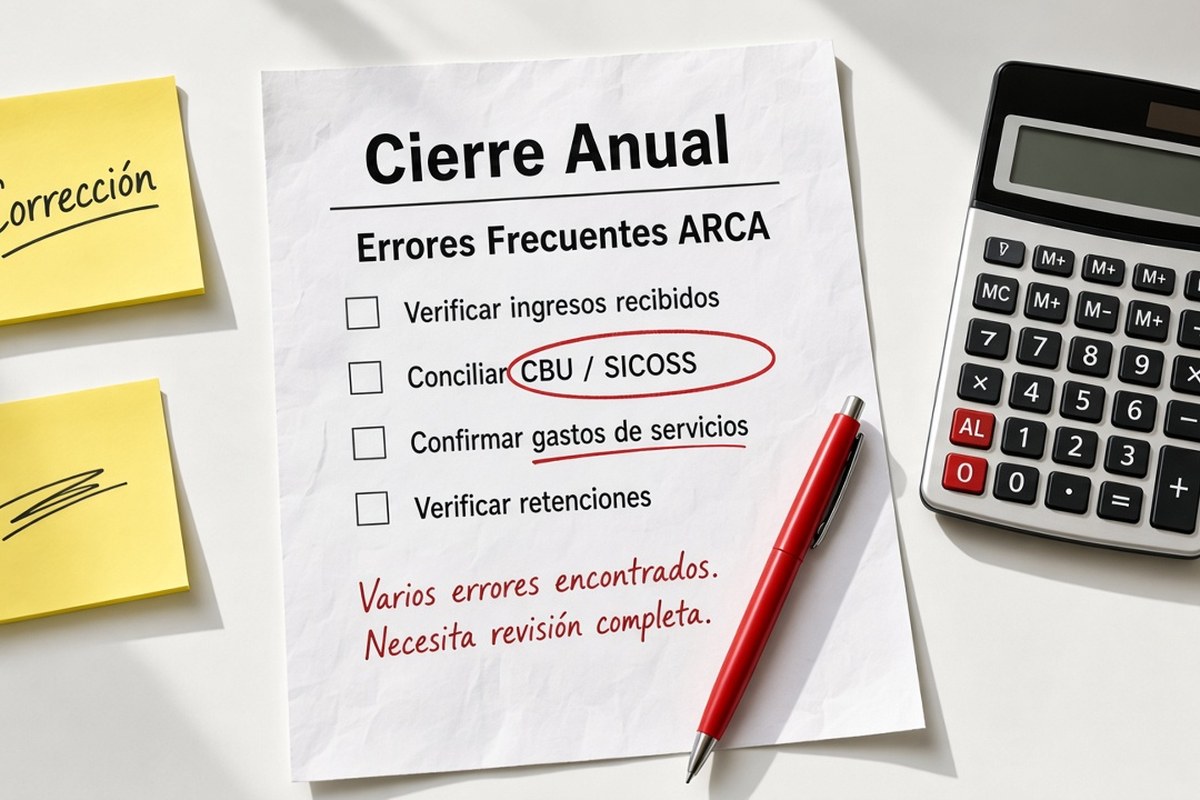
Errores frecuentes y cómo corregirlos
El error más peligroso es seguir como local porque toda la facturación sale desde una oficina. La actividad puede desplegarse económicamente en otras jurisdicciones aunque la administración esté centralizada. La corrección consiste en volver a la fuente, no en modificar el total hasta que coincida con lo esperado.
Otro error es mezclar períodos. Una factura tardía, una nota de crédito posterior o un pago diferido necesita una línea de enlace entre meses. Si se mueve un documento, anotá la fecha y el fundamento.
También falla copiar tasas, categorías o fechas de una guía antigua. Revisá vigencia, tipo de contribuyente y supuesto antes de aplicar el dato. Una norma correcta para otra persona puede ser incorrecta para tu operación.
Por último, no confundás aceptación técnica con corrección material. Que un portal reciba una declaración o pago no demuestra que la clasificación esté bien. Conservá acuse y papel de trabajo para poder revisar ambos niveles.
Ejemplo ilustrativo desarrollado
Una consultora bonaerense atiende clientes de tres provincias, viaja a una de ellas y asigna personal estable a otra. El análisis no consiste en repartir por intuición, sino en documentar modalidades y aplicar las reglas de atribución. El propósito del caso no es ofrecer una tasa lista para copiar, sino mostrar cómo se forma un puente entre actividad, ajustes, impuesto o recaudación y caja.
El equipo debería poder señalar cada número en un documento. Si una cifra proviene de una estimación, se etiqueta como estimada y se mantiene fuera del dato confirmado. Cuando llega el soporte, se registra un ajuste con fecha en lugar de borrar la versión anterior.
Después se hace una prueba inversa: partiendo del resultado, se vuelve a los documentos que lo componen. Si otra persona puede repetir el cálculo con la misma evidencia, el papel de trabajo es útil. Si necesita preguntarle de memoria a quien lo armó, todavía está incompleto.
Los importes del ejemplo son didácticos. Confirmá alícuotas, bases, formularios y plazos en arba.gov.ar y, para cuestiones nacionales, ARCA antes de tomar una decisión.
Cómo preparar la revisión con tu contador
No mandes una carpeta sin índice ni una captura aislada. Prepará un resumen con el período, la obligación, el total por componente, las diferencias y los documentos faltantes. El contador debería dedicar su tiempo al criterio, no a adivinar qué representa cada archivo.
Pedile que confirmá sustento territorial, altas, régimen general o especial, coeficientes, atribución directa, recaudaciones y transición desde local. Registrá la respuesta en una minuta fechada y aplicala de manera consistente al período siguiente.
Separá preguntas de dato y preguntas de criterio. Un dato faltante puede buscarlo el equipo. Una decisión sobre sujeción, deducibilidad, atribución o acreditamiento debe quedar validada por quien conoce el caso y la normativa.
Entregá también declaraciones y acuses anteriores cuando exista un arrastre. Sin ese contexto, un saldo a favor, una retención pendiente o una diferencia entre períodos puede analizarse como si hubiera nacido este mes.
Qué hace Nompli y cuáles son sus límites
Nompli te permite organizar el checklist, ubicar fechas en el calendario y preparar estimados educativos para anticipar caja. Podés usar esas funciones para saber qué documento falta, cuándo revisar y qué monto aproximado reservar.
Nompli no emite comprobantes fiscales, no determina el tratamiento legal de una operación, no presenta declaraciones, no ejecuta pagos y no reemplaza a tu contador. Tampoco convierte una estimación en saldo oficial.
El flujo prudente es simple: la herramienta organiza, la documentación prueba, el profesional valida y la autoridad recibe o confirma. Si el portal muestra un resultado distinto, frená y revisá la causa antes de forzar una coincidencia.
Preguntas frecuentes
¿Vender por internet obliga siempre a Convenio?
No automáticamente. Analizá actividad y sustento territorial.
¿Puedo liquidar todo en Buenos Aires por tener domicilio allí?
No si las reglas atribuyen actividad a otras jurisdicciones.
¿Una calculadora o estimado de Nompli reemplaza el cálculo oficial?
No. Sirve para planificar y detectar órdenes de magnitud. La determinación depende de documentos, reglas vigentes y revisión profesional.
¿Dónde se confirma la información de 2026?
En arba.gov.ar y, para cuestiones nacionales, ARCA. Revisá además las normas de la jurisdicción que corresponda y guardá la versión consultada.
¿Qué hago si encuentro una diferencia después de presentar?
No la ocultes ni sobreescribas el papel de trabajo. Documentá el hallazgo, consultá el procedimiento de corrección y vinculá la rectificación o aclaración con el expediente original.
Aviso educativo y confirmación oficial
Esta guía es educativa y describe un método de organización. No sustituye leyes, reglamentos, resoluciones, providencias, aplicativos ni criterios oficiales, y no constituye asesoría contable o legal para un caso particular.
Confirmá requisitos, tasas, alícuotas, padrones, calendarios y procedimientos vigentes en arba.gov.ar y, para cuestiones nacionales, ARCA. Una publicación posterior puede modificar datos que eran correctos al redactar este contenido.
Nompli se limita a checklist, calendario y estimados educativos. No emite facturas o CFDI, no declara, no paga impuestos y no reemplaza a tu contador.