F-14 ISR mensual MH El Salvador 2026: llenar y pagar sin diferencias
Ritual del F-14 de ISR ante el Ministerio de Hacienda de El Salvador en 2026: bases, retenciones, anticipos, portal y conciliación con DTE.
Nompli
Equipo Nompli
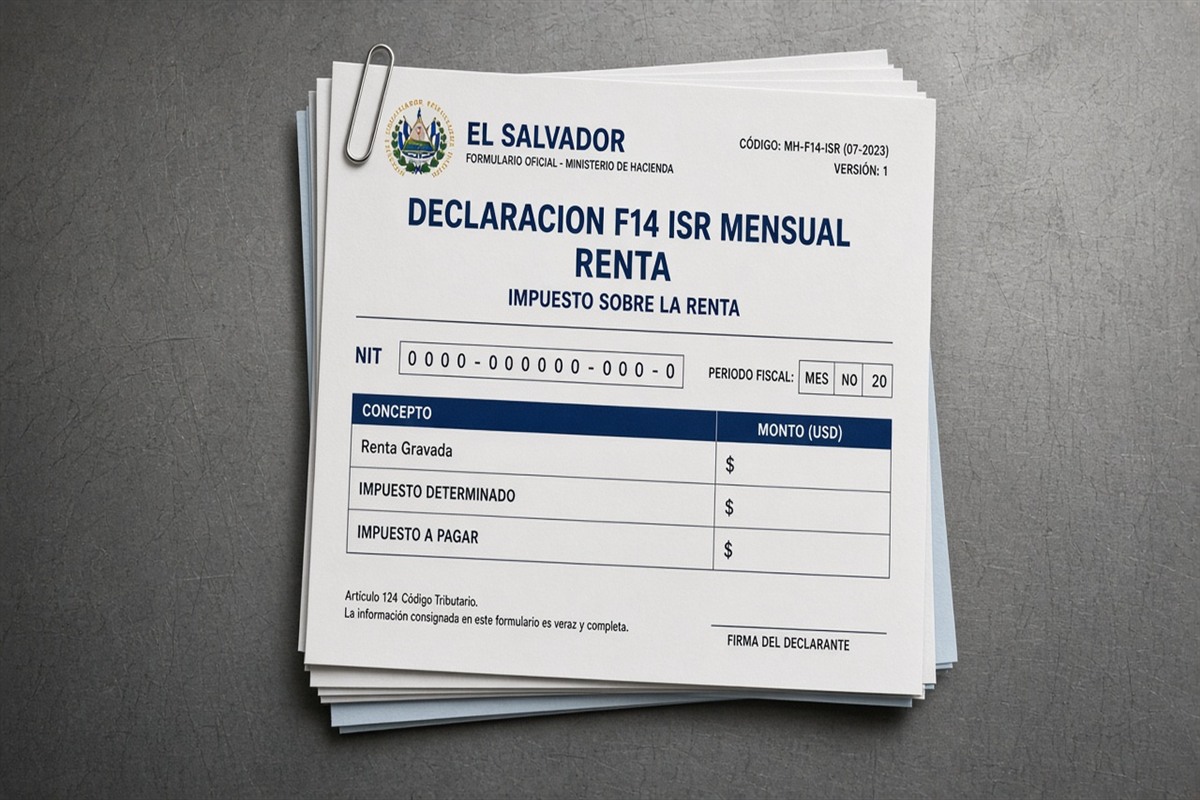
F-14: el anticipo de renta que comparte quincena con el IVA
El F-14 es la declaración mensual de pago a cuenta e impuestos retenidos de renta (y figuras relacionadas según instructivo vigente). No es la declaración anual de ISR: es el ritmo mensual que alimenta esa anual. Presentar F-07 al día no cubre F-14.
La segunda quincena duele cuando reservas solo IVA y olvidas el anticipo de renta. Gerencia ve caja suficiente el día 10 y el día 14 descubre dos formularios, no uno.
Confirma casillas, bases y plazos en mh.gob.sv. Nompli organiza recordatorios; no calcula el pago a cuenta oficial ni presenta el F-14.
Profundiza con pago a cuenta ISR F-14 y el calendario tributario 2026.
Qué declara el F-14 (y qué no)
En términos operativos, el F-14 concentra anticipos del ISR del período y retenciones de renta practicadas o sufridas según tu perfil. También puede incluir información de agentes extranjeros cuando corresponda. Lee el instructivo del período: los nombres de casillas cambian.
El F-14 no sustituye el F-07 de IVA ni la declaración anual de renta. Tampoco valida por sí solo que tus DTE estén conciliados: tú debes llevar esa disciplina antes de teclear.
Si eres freelancer con clientes que te retienen, el F-14 es donde ordenas esas retenciones para que no se pierdan al cierre anual. Si eres pyme rentable sin cultura de provisión, el F-14 es donde aparece el anticipo que nadie apartó.
Base del pago a cuenta: proyección, no intuición del mes bueno
El anticipo se calcula según el método vigente para tu figura (ingresos, renta neta u otro criterio del instructivo). No copies el monto del mes pasado por inercia si el negocio cambió.
Actualiza proyección cuando firmes un contrato grande, abras sucursal o pierdas un cliente material. Un F-14 crónicamente bajo convierte la anual en sorpresa con recargos.
Documenta la base en papel de trabajo con enlace a reportes. El borrador debe poder defenderse en una revisión interna de treinta minutos.
Retenciones de renta: practicadas versus sufridas
Si practicas retención de ISR a proveedores o profesionales, debes calcular, certificar y enterar según plazos. Si te retienen, necesitas constancias correctas para acomodarlas en F-14 y en la anual.
Separa retenciones de nómina, honorarios y otros conceptos. Cada flujo tiene evidencia distinta. No netees bolsas sin seguir la lógica del formulario.
Guía relacionada: retenciones IVA e ISR y tabla de retenciones.
Conciliación con DTE y con el F-07 del mismo mes
Aunque F-14 no es IVA, el universo de ingresos del mes suele nacer de los mismos DTE de venta. Si tu auxiliar de renta cuenta una historia y tus DTE otra, el contador va a chocar en la reunión.
Prepara un puente de una página: ingresos del período según DTE, ajustes no gravados, base usada para anticipo, retenciones y saldo a pagar en F-14. En paralelo, el F-07 debe cerrar su propio puente de débito y crédito.
Usa conciliar DTE con F-07 para el lado IVA y mantén el F-14 en carpeta hermana del mismo período.
Ritual de preparación antes de abrir el portal
Congela el período. Exporta ingresos y retenciones. Arma borrador F-14. Compara con mes anterior y con proyección anual acumulada. Agenda revisión de cuatro ojos si el monto supera umbral interno.
Confirma acceso al portal y representación. Un F-14 listo en Excel no sirve si el usuario está bloqueado el día del vencimiento.
Ancla fechas en el calendario tributario y recorre el checklist fiscal mensual.
Presentación y pago en el portal MH
Entra a mh.gob.sv, selecciona período correcto y traslada el borrador casilla por casilla. Compara vista final con papel de trabajo. Descarga acuse y referencia de pago.
Autoriza fondos con anticipación. Concilia banco, acuse y contabilidad en 48 horas. No generes segunda referencia sin entender la primera.
Registra el anticipo en cuenta dedicada. Mezclar con IVA impide el puente anual.
Puente con la declaración anual de ISR
Los anticipos y retenciones del F-14 se acreditan contra el impuesto anual determinado. Un exceso puede generar saldo a favor; un defecto, saldo por pagar.
Mapea mes a mes: F-14 presentado, acuse, monto, retenciones. Ese puente se arma durante el año, no en enero bajo presión.
Coordina con declaración ISR anual sociedades o la guía de persona natural que aplique a tu caso.
Ejemplo: pyme que paga F-07 y olvida F-14
Caso didáctico: un comercio presenta y paga F-07 el día del vencimiento. Asume que ya cumplió el mes. Dos semanas después aparece observación por F-14 omitido. Hay que regularizar con recargos y explicar a gerencia por qué la reserva de caja no cubrió renta.
Enfoque útil: checklist del mes lista F-07 y F-14 como hitos hermanos. Tesorería aparta ambos desde la primera semana.
Etiqueta el caso como ejemplo interno.
Errores frecuentes en F-14
Creer que F-07 cubre renta. Usar base del año pasado. Omitir retenciones sufridas. Duplicar enteramiento. Presentar con NIT o período incorrecto.
No actualizar proyección tras un mes extraordinario. Mezclar anticipo de dos sociedades. Pagar sin descargar acuse.
Corregir proceso, no solo el mes en curso.
Qué llevarle al contador
Borrador F-14. Auxiliar de ingresos del período. Constancias de retenciones. Acuses de meses anteriores del ejercicio. Proyección anual acumulada.
Pregunta concreta: ¿la base del anticipo de este mes es correcta, y qué cambia si crecemos 20% el próximo trimestre?
Checklist mensual F-14
Base documentada. Retenciones conciliadas. Borrador revisado. Acuse descargado. Pago conciliado. Contabilidad actualizada. Puente anual actualizado.
Nompli no presenta F-14. Confirma en mh.gob.sv.
Cómo encaja Nompli
Organiza calendario, checklist y apartado de caja para anticipos. No declara, no paga ante Hacienda y no reemplaza al contador.
Usa estimados educativos solo para planear liquidez; no los trates como liquidación oficial.
Definir el universo de renta antes de calcular el F-14
Fija el universo del período con la misma disciplina que usas para IVA: DTE de ingresos, ajustes no gravados, retenciones sufridas, retenciones practicadas y anticipos ya enterados en el ejercicio. Todas las exportaciones necesitan fecha de corte y versión.
Si finanzas cierra el mes contable tres días después que facturación congela DTE, esa brecha debe quedar explícita. No la tapes sumando a ojo en la casilla del anticipo.
La unidad de análisis es cada concepto que alimenta la base del pago a cuenta según el instructivo del F-14. Los campos vacíos se convierten en excepciones, no en inventos.
Confirma el método vigente para tu figura en mh.gob.sv. Una guía educativa no sustituye el instructivo del período.
Conciliación de retenciones sufridas con constancias
Lista todas las retenciones de renta que te practicaron en el mes. Cruza con constancias, con lo cobrado en banco y con lo que piensas reportar en F-14. Un neto cobrado sin constancia no es crédito firme.
Si la constancia llega después del corte interno, anota pendiente con dueño y fecha. No inventes el monto de memoria para cuadrar el formulario.
Separa retenciones de clientes grandes, de plataformas y de operaciones puntuales. Cada grupo suele fallar por razones distintas: NIT, período o concepto.
Lleva el hábito a la anual: el puente mes a mes de retenciones evita pelear en enero por papeles que nadie guardó.
Escenarios de caja: IVA y F-14 en la misma quincena
Construye un escenario semanal de la segunda quincena con F-07 y F-14 estimados. Etiquétalos como estimaciones educativas. El objetivo es que tesorería vea dos salidas, no una.
Si el F-07 da saldo a favor y el F-14 da saldo a cargo, comunica explícitamente que el crédito de IVA no paga el anticipo de renta. Esa confusión vacía cajas todos los meses.
Usa el apartado de impuestos para separar bolsas. Mueve la reserva el día del cobro, no el viernes cuando haya tiempo.
Cuando un socio mire el saldo bancario y pida retiro, muestra el neto liberado después de apartar IVA y F-14. Sin esa conversación escrita, gana la urgencia comercial.
Pruebas de calidad y acta de cierre del F-14
Prueba de completitud: cada retención y cada componente de la base tiene estado. Prueba de exactitud: muestra de líneas altas revisada. Prueba de coherencia: el borrador reproduce los auxiliares.
El acta de cierre debe mostrar período, responsable, excepciones abiertas, monto a pagar, fecha de presentación y ubicación del acuse. Sin acta, el mes queda en la cabeza de una persona.
Si descubres un error después de presentar, documenta impacto y consulta el mecanismo de rectificación vigente. No presentes de nuevo a ciegas solo para generar otra referencia.
Archiva el F-14 junto al F-07 del mismo período. Son hermanos de quincena aunque midan impuestos distintos.
Relación con F-930 y otros formularios del mes
Si además eres agente de retención o percepción de IVA, el F-930 u otros informes pueden vivir en la misma ventana. Presentar F-14 no cubre esos envíos.
Mantén un mapa mensual de formularios visibles para el equipo: F-07, F-14, F-930 si aplica, y enteramientos especiales. El mapa evita el síndrome de ya cumplí porque pagué IVA.
Confirma el calendario oficial de cada formulario en mh.gob.sv y ancla recordatorios en el calendario tributario.
Cuando el volumen crece, asigna dueño por formulario. Un solo contador externo sin dueño interno convierte cada vencimiento en emergencia.
Agenda de treinta minutos con el contador sobre F-14
Llega con una pregunta concreta: qué base usamos este mes para el pago a cuenta, qué retenciones faltan y qué cambia si el próximo trimestre crece. Evita enviar solo un extracto bancario la noche anterior.
Pide que te explique en una frase el criterio del período. Si no puedes repetir esa frase, todavía no cerraste el aprendizaje operativo. Anótala en la minuta con fecha.
Acuerda la próxima entrega de constancias y el corte interno antes de terminar. Pendiente sin dueño es pendiente eterna.
Recuerda el límite de Nompli: organiza checklist y calendario. No presenta el F-14 ni reemplaza a tu contador. Confirma en mh.gob.sv.
Preguntas frecuentes
¿F-14 sustituye la anual de ISR?
No.
¿F-14 y F-07 vencen el mismo día?
A menudo comparten ventana, pero confirma el calendario oficial de cada mes.
¿Si tuve pérdida debo presentar F-14?
Confirma tu obligación con el contador; no asumas por intuición.
¿Nompli llena el F-14?
No.
¿Dónde confirmo?
En mh.gob.sv.
Aviso legal y confirmación oficial
Guía educativa sobre el F-14 mensual de ISR ante el Ministerio de Hacienda. No sustituye instructivos oficiales ni la asesoría de tu contador.
Confirma en mh.gob.sv formularios, bases y plazos vigentes.
Nompli organiza checklist y calendario. No presenta declaraciones ni actúa como representante del contribuyente.