Exoneración de IVA Hacienda Costa Rica 2026: solicitar y operar sin rechazos
Cómo solicitar y administrar exoneraciones de IVA ante Hacienda Costa Rica en 2026: CABYS, portal, vigencia, FE y checklist para no facturar mal el beneficio.
Nompli
Equipo Nompli
Qué es una exoneración de IVA (y qué no es)
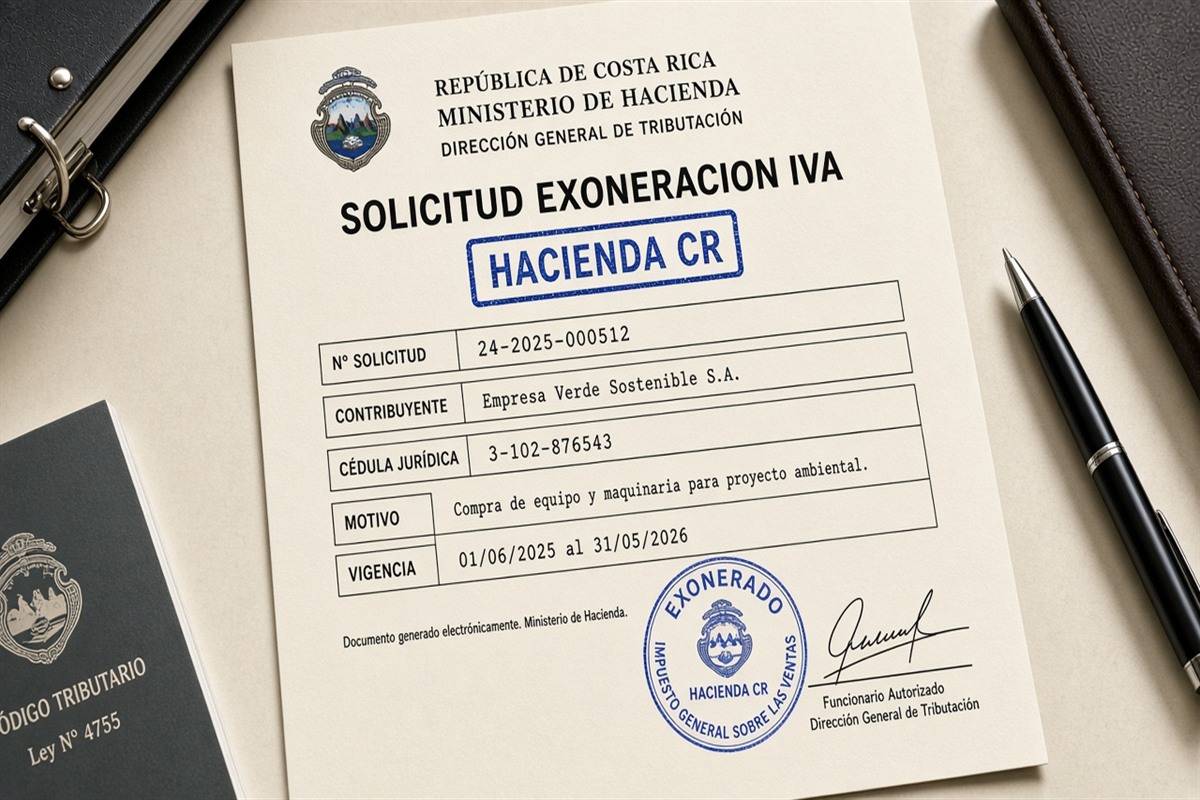
En Costa Rica, una exoneración de IVA no es lo mismo que una venta exenta "de fábrica" ni que una tarifa cero permanente. Es un beneficio que Hacienda reconoce para un sujeto, un bien o servicio, un proyecto o un período concreto, con requisitos y vigencia que debes demostrar. Si tu equipo factura como si el beneficio fuera eterno o universal, el rechazo llega en la factura electrónica, en el D-104 o en una revisión posterior.
Esta guía ordena el ciclo completo: entender el supuesto, armar el expediente, solicitar en el canal oficial, operar el día a día con CABYS y FE correctos, y cerrar el mes sin inventar criterios. Confirma siempre formularios, catálogos CABYS, pantallas y plazos en hacienda.go.cr. Los procedimientos cambian; un pantallazo de 2024 no es norma.
Nompli puede organizar checklist, calendario y carpetas para que hables con tu contador con evidencia. No tramita exoneraciones ante Hacienda, no emite FE, no presenta D-104 y no reemplaza al profesional.
Señales de que tu pyme debería revisar exoneración con seriedad
La primera señal es comercial: vendes o compras bienes o servicios que, según tu actividad y la normativa vigente, podrían calificar a un tratamiento preferencial documentado. La segunda es contractual: un cliente del sector público, un proyecto con financiamiento especial o un acuerdo que exige facturar sin IVA solo si existe resolución o autorización vigente. La tercera es operativa: ya tienes rechazos de XML porque el código CABYS, la tarifa o el texto de exoneración no coinciden con lo autorizado.
También aparece una señal de caja. Si facturas con IVA "por si acaso" y después intentas corregir con notas de crédito masivas, ensucias el mes y pierdes tiempo de cobranza. Mejor resolver el supuesto con el contador antes de la primera factura del proyecto. Si la duda es legal, no la resuelvas en el punto de venta: resuélvela en una minuta con fundamento y fecha de vigencia.
Exonerado, exento y tarifa distinta: no mezcles las tres bolsas
En la conversación de dueño, "sin IVA" suele significar tres cosas distintas. Exento: la operación no causa el impuesto según la ley. Exonerado: existe un beneficio específico que debe acreditarse. Tarifa reducida u otra tarifa: el IVA sí aplica, pero no al porcentaje general. Cada bolsa exige parametrización distinta en el facturador y un criterio distinto en el D-104.
El error clásico es copiar el tratamiento de un proveedor o de un colega sin leer la resolución propia. Otro error es usar un CABYS "parecido" porque el catálogo no encuentra el código exacto. Hacienda valida coherencia entre descripción, CABYS y tarifa. Si no puedes explicar en una frase por qué esa línea va sin IVA, todavía no estás listo para emitir.
Pide a tu contador una tabla interna de productos o servicios críticos: descripción comercial, CABYS, tratamiento (gravado / exento / exonerado), documento de respaldo y fecha de revisión. Esa tabla es tu fuente de verdad; el cajero no debería inventar códigos al vuelo.
Expediente mínimo antes de solicitar ante Hacienda
Arma una carpeta con identificación del contribuyente, situación tributaria al día, poder o representación si alguien más gestiona el trámite, y la norma o supuesto que invocan. Agrega contratos, órdenes de compra, listado de bienes o servicios con CABYS propuesto y, si aplica, documentos del proyecto o del beneficiario final que la autoridad pida.
Incluye una hoja de control: qué se solicita, para quién, vigencia deseada, monto estimado si es relevante, y qué FE cambiarán el día que aprueben. Sin esa hoja, el trámite se vuelve un PDF suelto que nadie sabe cómo operar después.
No subas escaneos ilegibles ni carpetas sin índice. Nombra archivos con período, tipo y contribuyente. Guarda el acuse o número de gestión apenas lo generes. Si el portal pide datos bancarios o de contacto, verifica que el correo institucional esté activo: muchas notificaciones se pierden en bandejas personales.
Solicitud en el portal: ritmo de dueño, no de último minuto
Ingresa a hacienda.go.cr con la representación vigente. Localiza el módulo o trámite de exoneraciones según la pantalla actual (nombres y rutas cambian). Lee el instructivo oficial del mismo día, no el de un tutorial de redes.
Selecciona el supuesto correcto y el período o vigencia que realmente necesitas. Pedir "todo el catálogo por un año" sin fundamento suele terminar en rechazo o en un beneficio estrecho que no cubre tu operación. Adjunta solo lo que el sistema exige, en el formato pedido.
Antes de enviar, haz una lectura en voz alta: razón social, identificación, CABYS, montos si aplican, y vigencia. Un dígito mal en la cédula jurídica reinicia semanas de trabajo. Descarga el comprobante de solicitud con fecha y número. Sin ese documento, el seguimiento se vuelve rumor.
Vigencia, alcance y caducidad: opera con calendario, no con memoria
Una exoneración aprobada tiene fecha de inicio, fecha de fin y un alcance (bienes, servicios, proyecto, sujeto). Facturar fuera de vigencia o fuera de alcance es tan riesgoso como facturar sin autorización. Marca en el calendario tributario la fecha de vencimiento con al menos treinta días de anticipación para renovar o ajustar contratos.
Si el beneficio es por monto, lleva un acumulado interno. No esperes a que Hacienda te diga que te pasaste. Si el beneficio es por lista de ítems, actualiza el maestro de productos el mismo día que recibas la resolución. Un ERP desactualizado emite mal durante semanas con apariencia profesional.
Cuando caduque, parametriza de nuevo a gravado (o al tratamiento que corresponda) y comunica a ventas. Dejar el switch de "exonerado" activo por costumbre es una de las causas más frecuentes de diferencias en el D-104.
CABYS y factura electrónica: donde se rompe la cadena
El CABYS conecta la descripción comercial con el tratamiento fiscal. Si el código no corresponde al bien o servicio real, el XML puede rechazarse o quedar aceptado con un riesgo latente. Revisa con el contador los códigos de tus líneas de mayor volumen antes de go-live de un proyecto exonerado.
En la FE, el campo de tarifa, el texto de exoneración (si aplica) y la referencia a la autorización deben ser coherentes. No inventes leyendas bonitas. Usa lo que tu proveedor tecnológico y Hacienda esperan según la versión de schema vigente (incluye 4.4 cuando te corresponda).
Prueba en ambiente de pruebas o con facturas de bajo impacto antes de un lote grande. Guarda XML aceptados y rechazados con el mensaje completo. Esa evidencia acorta la reunión con el proveedor y con el contador.
Compras exoneradas versus ventas exoneradas
Si tú eres el beneficiario que compra sin IVA, necesitas que el proveedor facture correctamente con tu autorización o supuesto. Entregar solo un PDF de resolución por WhatsApp sin explicar vigencia y alcance genera facturas mal hechas. Dale al proveedor una ficha de una página: identificación, número de autorización, vigencia, CABYS permitidos y correo de consultas.
Si tú vendes con exoneración al cliente, tu riesgo es emitir de más o de menos. Valida que el cliente realmente esté cubierto por el supuesto. No aceptes "factúrame sin IVA porque somos ONG" sin documento. Cuando dudes, emite según el tratamiento general y deja que el contador confirme; corregir después es más barato que defender una cadena de FE incorrectas.
Conciliación del mes: separa en el auxiliar líneas gravadas, exentas y exoneradas. El D-104 no perdona mezclas. Cruza totales con la FE del período antes de declarar.
Playbook de 48 horas cuando Hacienda pide aclaración
Hora 0: captura el requerimiento completo (portal y correo). Anota plazo de respuesta y número de caso. Congela cambios de maestro de productos hasta entender qué piden.
Horas 1 a 8: junta la resolución, el listado CABYS, muestras de FE del período cuestionado y el auxiliar de ventas o compras. Marca excepciones en una página.
Horas 8 a 24: reúnete con el contador. Decide qué se corrige en origen (FE, maestro) y qué se responde al requerimiento. No envíes "ya corregimos" sin acuse de la corrección.
Horas 24 a 48: presenta la respuesta por el canal oficial, guarda constancia y actualiza el calendario de seguimiento. Si el beneficio queda suspendido temporalmente, avisa a ventas el mismo día.
Ejemplo ilustrativo: un proyecto que facturó mal el primer mes
Caso didáctico (números inventados): una pyme de equipos médicos en San José obtiene autorización de exoneración para un listado cerrado de CABYS. Ventas, con prisa, usa un código "parecido" para un accesorio. Las FE pasan en algunos casos y en otros rechazan. El D-104 del mes no cuadra con el auxiliar.
Enfoque útil: congelan el maestro, listan las FE emitidas con el código dudoso, emiten las correcciones que indique el contador, y reentrenan a cotización con la tabla de CABYS autorizados. Marcan renovación de vigencia en el calendario.
La lección no es "Hacienda es estricta". Es que la exoneración se opera línea por línea. Un beneficio aprobado no autoriza creatividad de catálogo. Etiqueta este caso como ejemplo interno; tu contador y Hacienda definen el criterio del caso real.
Errores frecuentes que generan rechazo o deuda
Facturar exonerado sin resolución vigente. Usar CABYS genérico. Mezclar exento con exonerado en la misma lógica de sistema. No renovar a tiempo. Olvidar notas de crédito cuando se facturó mal. Declarar en el D-104 un tratamiento distinto al de la FE.
Otro error: compartir la autorización completa en chats públicos o con datos de terceros innecesarios. Comparte lo mínimo operativo. También falla quien deja la clave del portal en un solo correo personal: cuando esa persona sale, el trámite muere.
Finalmente, tratar la exoneración como ahorro garantizado de caja sin modelar el impacto en precios y contratos. Si el cliente esperaba IVA y tú facturas sin él (o al revés), el conflicto comercial llega antes que el fiscal.
Agenda de treinta minutos con el contador
Llega con una pregunta concreta: ¿este supuesto aplica a estas líneas, con esta vigencia, y cómo debe verse en la FE y en el D-104? Evita enviar solo un PDF de resolución la noche anterior.
Pide que te explique en una frase el criterio del período. Si no puedes repetirla, todavía no cerraste el aprendizaje operativo. Anótala en la minuta con fecha.
Acuerda dueño de maestro CABYS, dueño de renovación y fecha de prueba de XML. Pendiente sin dueño es pendiente eterna. Confirma siempre en hacienda.go.cr.
Cómo encaja Nompli (y qué no hace)
Usa el calendario tributario para marcar solicitud, respuesta a requerimientos y vencimiento de vigencia. El checklist fiscal mensual ayuda a no olvidar cruce FE versus D-104 y archivo de acuses.
Si el beneficio cambia el IVA a pagar, organiza la reserva de caja con el apartado de impuestos. El apartado es disciplina de liquidez, no un trámite ante Hacienda.
Nompli no solicita exoneraciones, no valida CABYS oficiales ni emite comprobantes electrónicos.
Preguntas frecuentes
¿Una exoneración sirve para todos mis productos?
Solo para el alcance autorizado. Confirma listado y vigencia en Hacienda.
¿Puedo facturar sin IVA mientras el trámite está en estudio?
No asumas que sí. Pregunta a tu contador y opera según el criterio vigente, no según la esperanza del trámite.
¿El proveedor puede inventar el CABYS por mí?
No. El emisor responde por la FE. Dale ficha clara y valida muestras.
¿Nompli presenta la solicitud?
No. Ordena checklist, calendario y carpeta.
¿Dónde confirmo pantallas y catálogos?
En hacienda.go.cr.
Aviso legal y confirmación oficial
Guía educativa sobre operación de exoneraciones de IVA en Costa Rica. No sustituye la normativa de Hacienda, instructivos del portal ni la asesoría de tu contador.
Confirma siempre en hacienda.go.cr requisitos, CABYS, vigencia, formularios y procedimientos.
Nompli organiza checklist, calendario y estimados educativos. No tramita exoneraciones, no emite FE y no presenta declaraciones.