De negocio informal a formal en El Salvador: ruta práctica 2026
Ruta para migrar de un negocio informal a la formalidad en El Salvador: diagnóstico, fecha de corte, NIT, DTE y primer cierre sin apagar la operación.
Nompli
Equipo Nompli
De negocio informal a formal en El Salvador: migración, no vergüenza
Si llevas meses cobrando en efectivo o transferencias personales sin NIT estable, no estás "empezando desde cero". Estás migrando. La migración pide orden y corte de períodos, no culpa. El objetivo es llegar a NIT, DTE y IVA e ISR (F-07 / F-14) según actividad sin apagar la operación.
Un taller de impresión en Santa Ana suele formalizarse cuando un cliente pide DTE, un banco pide papeles o el volumen hace riesgoso seguir igual. Esta guía ofrece una ruta de transición en 2026 con tono de playbook. Confirma pasos en MH.
Complementa el ciclo completo, la forma jurídica y los primeros 90 días. Aquí el ángulo es el puente desde la informalidad.
Nompli organiza checklist y calendario. No declara, no emite DTE y no reemplaza al contador.
Diagnóstico honesto de tu informalidad
Lista en una página: cómo cobras hoy, qué comprobantes das, qué gastos mezclas con lo personal, qué clientes ya piden factura, y qué mes puedes cortar como "último informal". Sin diagnóstico, el alta se convierte en teatro.
Clasifica ingresos de los últimos 90 días en tres cubetas: claros del negocio, mixtos, dudosos. No necesitas perfección forense el primer día; necesitas mapa. Ese mapa orienta al contador.
Identifica el disparador real: ¿cliente ancla?, ¿banco?, ¿crecimiento?, ¿riesgo personal? El disparador define la urgencia y el orden de trámites. Si una marca en Escalón te pide DTE válido para su contabilidad y tú solo tienes recibos de transferencia, el disparador ya llegó.
Escribe también qué no harás en la transición: por ejemplo, no prometas DTE masiva la misma semana del alta sin prueba. Las promesas ansiosas crean rechazos públicos frente al cliente.
Corte de período: el día en que cambia el relato
Elige una fecha de corte. Antes del corte: documenta lo informal como histórico interno. Después del corte: opera con NIT y DTE según tu alta. Mezclar sin corte ensucia IVA e ISR (F-07 / F-14) según actividad y confunde al banco.
Comunica el corte a clientes recurrentes con un mensaje simple: a partir de fecha X emitiremos DTE con datos nuevos. Pide datos de receptor con anticipación. La comunicación reduce fricción más que un anuncio improvisado el día 1.
Congela un auxiliar de transición: ventas precorte, ventas postcorte, excepciones. Ese auxiliar es tu defensa si alguien pregunta por qué el mes se ve raro.
No intentes "blanquear" historia inventando facturas hacia atrás sin criterio del contador. La migración limpia mira hacia adelante con evidencia; no reescribe el pasado con magia.
Ruta mínima: NIT, DTE y primer cierre
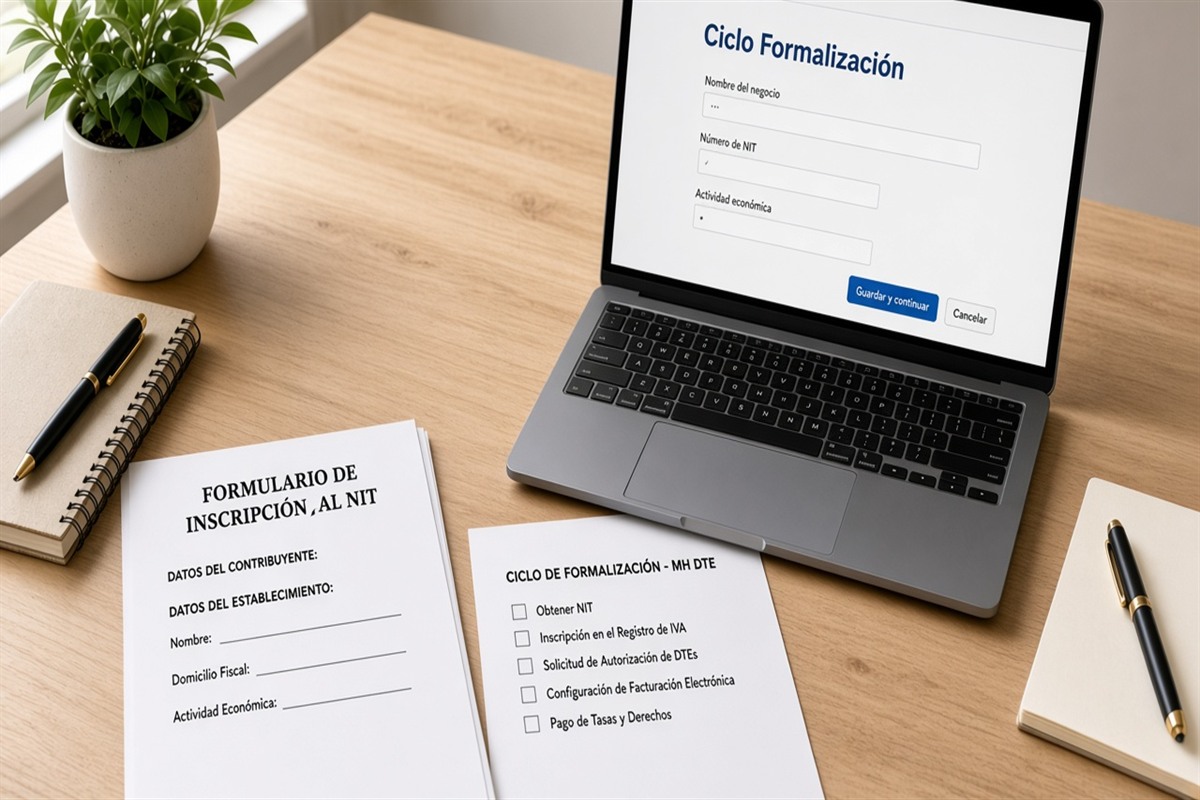
Paso A: decide forma entre Persona Natural o SA de CV con profesional (no por pánico). Paso B: registro en Registro de Comercio si aplica. Paso C: NIT ante MH. Paso D: habilitar DTE con pruebas. Paso E: ritual de IVA e ISR (F-07 / F-14) según actividad con acuse.
Entre C y D no prometas facturación masiva. Entre D y E no asumas que emitir es declarar. El ciclo informal a formal falla cuando saltas evidencia.
Usa el checklist de alta fiscal y el calendario tributario desde el día del diagnóstico. Si un paso lleva más de siete días en rojo, escala: falta documento, falta firma o falta decisión de socios.
Ejemplo en San Salvador: una agencia de eventos cortó el día 1 del mes, dedicó dos semanas a NIT y DTE de prueba, y recién en la tercera semana facturó al cliente ancla. Llegó con menos glamour y más acuses.
Clientes, precios y conversación incómoda
Algunos clientes aceptarán DTE y el IVA o impuesto trasladado según reglas de tu país. Otros pedirán "el mismo precio de siempre". Decide con números, no con miedo: ¿ese cliente paga el costo de seguir informal?
Prepara una frase clara: el precio con DTE incluye el comprobante válido que su contabilidad necesita. Si negocias descuentos, documenta la excepción. No improvises precios distintos sin registro.
Si un cliente se niega a dar datos para DTE, clasifícalo: ¿es material?, ¿es recurrente?, ¿vale el riesgo? El contador te ayuda a tratar el caso; no lo resuelvas solo en un chat a medianoche.
En San Miguel, una pupusería perdió un cliente chico y ganó dos B2B al formalizar. No es regla universal; es recordatorio de que el mix de clientes cambia con la formalidad.
Caja y apartado durante la migración
La informalidad suele esconder el impuesto dentro del "lo que sobró". Al formalizar, el impuesto se vuelve visible. Si no apartas, el primer vencimiento te pega como sorpresa aunque el margen real no haya cambiado tanto.
Usa el apartado de impuestos como disciplina educativa. Estima con tu contador un porcentaje o monto de reserva. Recuerda: apartar no es presentar ni pagar ante MH.
Separa cuenta o subcuenta del negocio lo antes posible. Seguir cobrando en la personal después del NIT alarga la migración y ensucia el relato bancario.
Haz un presupuesto de 90 días de transición: trámites, software de DTE, honorarios, reserva de IVA e ISR (F-07 / F-14) según actividad. Sin presupuesto, formalizar se siente como castigo y abandonas a mitad de camino.
Errores clásicos al salir de la informalidad
Querer formalizar "todo el pasado" en una noche. Formalizar sin corte de período. Prometer DTE sin prueba. Elegir la forma más compleja por culpa.
Seguir sin carpeta. Seguir sin suplente de claves. Mentir al contador sobre el efectivo. El contador no puede defender lo que no ve.
Publicar en redes que ya estás formal y luego fallar la primera emisión frente al cliente. Mejor silencio operativo hasta tener prueba y acuse.
Ignorar MH y guiarte solo por foros. Las reglas cambian; la evidencia y la confirmación oficial no sobran.
Playbook de 30 días de transición
Días 1 a 5: diagnóstico y fecha de corte. Días 6 a 12: documentos y decisión de forma (Persona Natural o SA de CV). Días 13 a 20: NIT y configuración. Días 21 a 25: pruebas de DTE. Días 26 a 30: banco, calendario y primer ritual de cierre.
Cada bloque termina con evidencia en Formalizacion-SV-2026. Si un bloque se atrasa, reagenda el corte de comunicación a clientes; no finjas que el calendario interno no cambió.
Reunión semanal de 30 minutos: dueño, contador (aunque sea llamada), lista de excepciones. Sin reunión, la transición se diluye en WhatsApp.
Al día 30, evalúa: ¿puedes emitir DTE a tu cliente ancla?, ¿tienes NIT coherente?, ¿sabes la próxima fecha de IVA e ISR (F-07 / F-14) según actividad? Si alguna respuesta es no, no celebres; ajusta el plan.
Ejemplo ilustrativo: pupusería mental vs expediente en La Libertad
Caso didáctico: una operación en La Libertad cobra diario en efectivo y transferencias. Un proveedor pide DTE para seguir vendiendo a crédito. El dueño quiere "sacar el número mañana".
Enfoque útil: hacen diagnóstico de 90 días, fijan corte, eligen forma con contador, obtienen NIT, prueban DTE con el proveedor en ambiente controlado, y recién entonces cambian el flujo de compras. El crédito del proveedor se mantiene porque hay evidencia.
Los montos son inventados. La lección es secuencia. Formalizar bajo pánico del proveedor sin carpeta suele terminar en rechazo y en peor posición de negociación.
Si tu rubro es una tienda de tecnología en Santa Ana, el mismo método aplica: disparador, corte, NIT, prueba, cierre. Cambia el escenario, no la lógica.
Qué llevar al contador cuando vienes de informal
Extractos o movimientos de 90 días, lista de clientes ancla, estimación de ventas mensuales, cómo cobras hoy, y qué te están pidiendo de DTE. Sin eso, la reunión es abstracta.
Pregunta: ¿qué forma entre Persona Natural o SA de CV conviene?, ¿cómo cortamos el período?, ¿qué hacemos con el histórico?, ¿cuál es el primer vencimiento real de IVA e ISR (F-07 / F-14) según actividad?
Pide plan escrito de 30 y 90 días con responsables. Si te ofrecen "te lo dejo formal esta semana" sin lista de evidencias, pide detalle.
Lleva también lo que te da miedo decir. El efectivo no confesado se vuelve problema después. Mejor dilema temprano que corrección tardía.
Cómo encaja Nompli en la migración
Usa el checklist de alta fiscal para no saltar del diagnóstico a la promesa de factura. Carga el corte y los vencimientos en el calendario tributario. Organiza el apartado de impuestos para la reserva del primer tramo.
Nompli no te vuelve formal por sí solo. No obtiene NIT, no emite DTE, no declara ante MH y no reemplaza al contador. Es orden para que la migración no viva solo en tu cabeza.
Si el equipo marca "hecho" en Nompli sin archivo de acuse, el proceso falló. La app sigue al expediente; no al revés.
Preguntas frecuentes
¿Pierdo clientes al formalizar?
Algunos sí, otros llegan. Mide el mix; no asumas el miedo como dato.
¿Puedo formalizar solo una línea del negocio?
A veces. Confirma con contador para no crear un Frankenstein de NIT y DTE.
¿Nompli presenta mi alta?
No. Organiza checklist y calendario.
¿Dónde confirmo requisitos?
En MH.
Aviso legal y confirmación oficial
Guía educativa sobre migración de informal a formal en El Salvador. No es amnistía, ni dictamen, ni autorización de un esquema concreto.
Confirma procedimientos y obligaciones vigentes en MH y con tu contador.
Nompli organiza checklist, calendario y estimados. No declara impuestos, no emite DTE y no garantiza resultados ante MH.
Señales de que la migración va bien (y de que se torció)
Va bien si tienes fecha de corte escrita, NIT coherente, pruebas de DTE, carpeta con acuses y un vencimiento de IVA e ISR (F-07 / F-14) según actividad en el calendario tributario con dueño. Va mal si solo tienes un anuncio en redes y chats de "ya casi".
Va bien si el cliente ancla recibió una DTE de prueba o real sin drama. Va mal si cada emisión es un incidente nuevo sin captura ni causa raíz.
Va bien si el banco entiende tu expediente. Va mal si sigues cobrando todo en la cuenta personal tres meses después del alta "por costumbre".
Revisa estas señales cada 15 días en San Salvador o donde operes. La migración es un proyecto con fin de fase, no un estado emocional permanente.
Después del primer cierre formal
Cuando tengas el primer acuse, no bajes la guardia. El segundo mes es donde vuelve el desorden si no hay ritual. Mantén el playbook semanal.
Actualiza precios y contratos con el aprendizaje del mes 1. Si un cliente no aporta datos, decide con criterio escrito.
Revisa forma jurídica a los 6 meses si el volumen cambió. A veces la migración inicial con Persona Natural o SA de CV fue correcta al inicio y luego necesita escala. Hazlo con plan, no por impulso.
Guarda la retrospectiva de la migración en la carpeta. Ese relato ayuda si contratas asistente o cambias de contador. Formalizar también es transferir conocimiento, no solo obtener un número.
Comunicación a clientes el día del corte (borrador usable)
Texto base: "A partir del [fecha] emitiremos DTE con nuestro NIT. Para facturarte sin demoras, envíanos razón social o nombre, identificación tributaria si aplica, correo de recepción y domicilio." Ajusta el tono a tu rubro.
Envíalo 7 a 10 días antes del corte. Quien no responda entra a excepciones, no a improvisación el día 1. En San Salvador, un taller de impresión que avisó temprano tuvo menos fricción que quien avisó el mismo lunes del alta.
Si un cliente pide seguir "como antes", responde con el costo de esa excepción y consúltalo con el contador. No regales informalidad nueva dentro de un alta fresca.
Archiva el mensaje enviado y las respuestas en la carpeta de Formalizacion. Esa evidencia demuestra que la migración fue comunicada, no improvisada.
Cuando el disparador es un proveedor, no un cliente (San Miguel)
A veces una agencia de eventos en San Miguel formaliza porque el proveedor exige DTE para crédito. El orden no cambia: diagnóstico, corte, forma entre Persona Natural o SA de CV, NIT, prueba, cierre. Solo cambia quién te apura.
Negocia una ventana de transición por escrito con el proveedor. "Te mando DTE desde fecha X" es mejor que "ya casi". Si no hay ventana, prioriza prueba de emisión antes que branding.
No uses la urgencia del proveedor para saltarte el checklist de alta fiscal. Un alta a medias te deja sin crédito y sin cliente a la vez.
Confirma en MH lo que tu alta exige y aparta caja con el apartado de impuestos para el primer tramo de IVA e ISR (F-07 / F-14) según actividad. La migración por proveedor también tiene vencimientos.