Boleta de honorarios 2026: retención, certificados y enteramiento SII
Boleta de honorarios electrónica: retención, certificados, tabla SII y enteramiento mensual.
Nompli
Equipo Nompli

La boleta de honorarios es retención, certificado y disciplina mensual
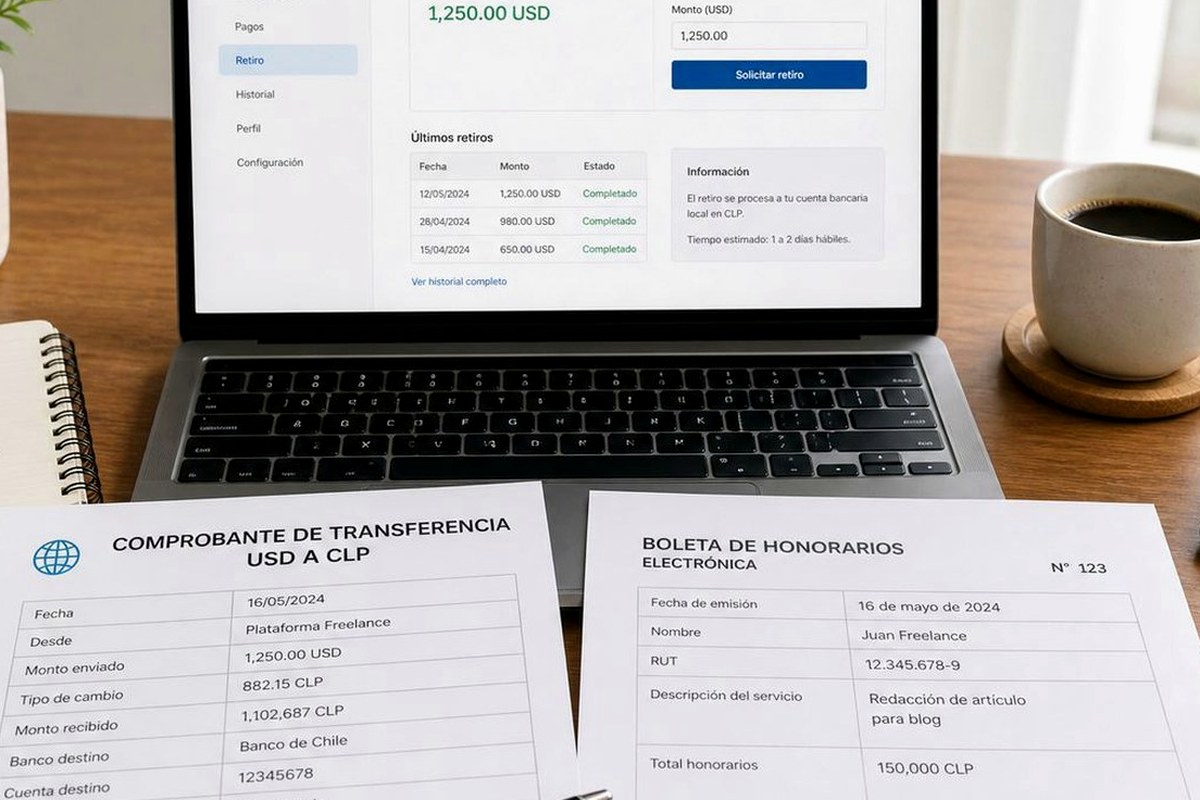
En Chile, la boleta de honorarios electrónica documenta servicios de personas naturales en el marco que el SII regula para ese documento. Quien paga suele practicar una retención de impuesto a la renta, y quien emite recibe un neto menor al bruto con la promesa de un anticipo tributario.
Esta guía 2026 ordena el flujo para pymes que contratan freelancers y para profesionales que emiten: retención, certificados, enteramiento y errores típicos. No sustituye la tabla oficial ni tu caso particular.
La tasa de retención ha ido cambiando en el tiempo hacia un porcentaje mayor según el calendario legal de incremento. Para 2026, confirma la tabla vigente en el SII antes de configurar tu ERP o tu planilla; no copies un porcentaje de memoria de años anteriores.
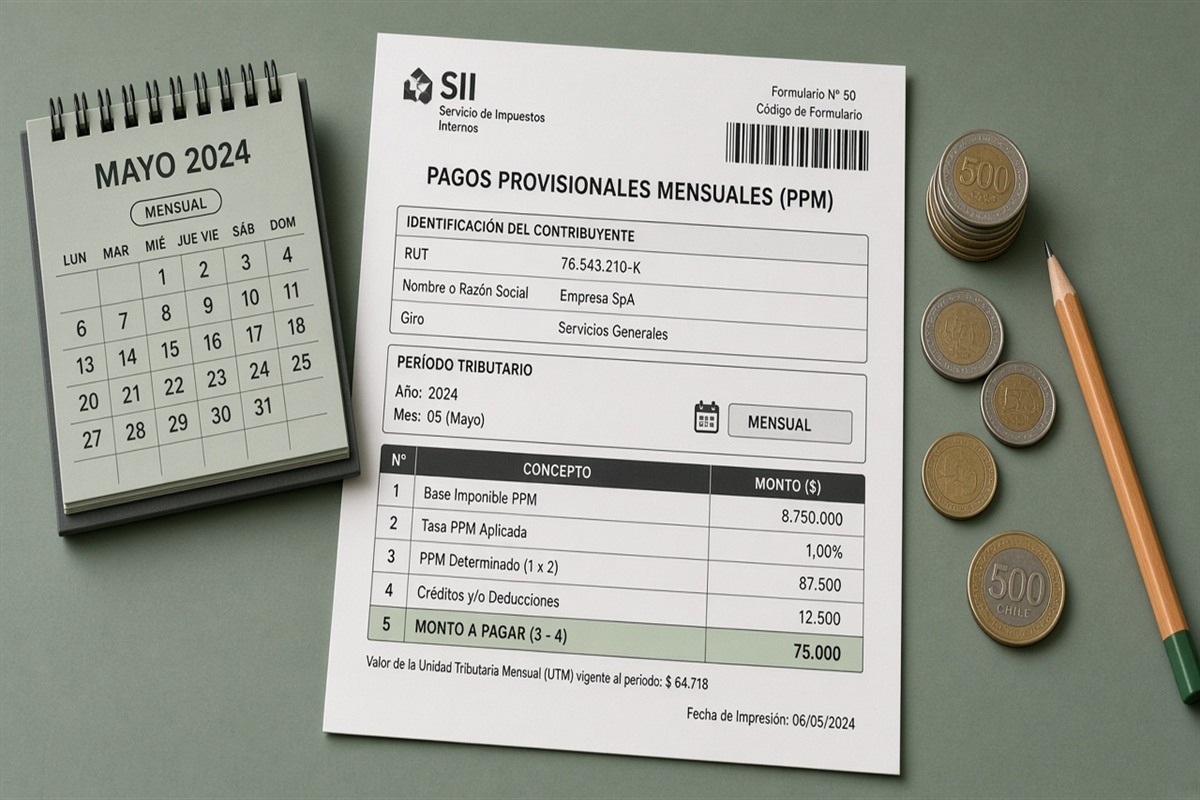
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Como hábito de control interno, registra en una hoja de trabajo del período los totales de ventas gravadas, compras con derecho a crédito, retenciones practicadas y sufridas, notas de crédito emitidas y recibidas, y el resultado preliminar a pagar o a favor. Cruza esos totales con el export de comprobantes y con el extracto bancario antes de abrir el portal. Ese cruce triple evita la mayoría de requerimientos por diferencias simples. Registra evidencias del cierre (exports, conciliaciones y acuses) en una carpeta por período para responder diferencias sin improvisar.
Quién emite y quién retiene
Emite la boleta de honorarios la persona natural que presta el servicio en las condiciones que corresponden a ese documento. Retiene, cuando corresponde, el pagador obligado a hacerlo según las reglas del SII.
Una sociedad que factura con IVA no "se saca una boleta de honorarios" por el mismo servicio. El tipo de documento sigue al tipo de prestador y al hecho gravado. Confundirlos rompe IVA y renta a la vez.
Si eres pyme contratante, enseña a compras y a finanzas a pedir el documento correcto según el RUT del prestador. Si eres emisor, no aceptes presión para emitir un documento que no te corresponde.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Antes de enviar, valida que el período, el régimen y la identificación tributaria coincidan con lo que muestra el portal y con tu ficha vigente. Si hay duda de clasificación o de soporte, detén el cierre y resuélvela con criterio escrito; no improvises casillas el día del vencimiento. Guarda acuses y vouchers juntos: esa traza reduce el costo de cualquier revisión posterior.
Retención: confirma la tabla vigente 2026
La retención se calcula sobre el honorario bruto según el porcentaje que la norma fija para el período. Ese porcentaje ha aumentado de forma gradual en años recientes; por eso la instrucción práctica es: mira la tabla vigente en el SII para 2026 y úsala en tu sistema.
No inventes un porcentaje "aproximado" porque "todos cobran eso". Un punto de diferencia en un mes de CLP$ 10.000.000 de honorarios ya es material.
El emisor debe entender su neto y su anticipo. El pagador debe entender su obligación de retener y enterar. Ambos miran la misma tabla oficial.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Comparte con ventas y compras una regla simple: sin comprobante correcto no hay cierre confiable ni crédito defendible. Evita cerrar el mes con documentos por regularizar sin fecha compromiso; cada pendiente abierta distorsiona la liquidación. Cuando haya duda material, documenta la pregunta y la respuesta del asesor en la carpeta del período.
Plazos de emisión, retención y enteramiento
La boleta debe emitirse en tiempo y forma según las reglas del documento electrónico. Atrasar la emisión ensucia la contabilidad del pagador y la renta del emisor.
La retención practicada debe enterarse al Fisco en los plazos que el SII establece para ese enteramiento. Retener y quedarse con la plata no es financiamiento: es incumplimiento.
En Operación Renta, los certificados y las retenciones informadas permiten al emisor acreditar anticipos. Si el pagador no enteró o no informó bien, el problema salta en el cruce.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Separa en caja el estimado de impuestos desde la primera semana del mes para no financiar operación con dinero del fisco. Un checklist breve de doce puntos reduce más riesgo que comprar software sin disciplina de uso. Confirma tasas, umbrales y plazos en la fuente oficial del año en curso antes de tomar la cifra como definitiva. El control interno pequeño y repetible reduce más riesgo que un cierre heroico el último día.
Cómo operar el flujo mes a mes
Pagador: 1) Valida RUT y capacidad del prestador. 2) Recibe boleta electrónica. 3) Calcula retención con tabla vigente. 4) Paga el neto. 5) Entera la retención. 6) Archiva boleta y comprobante. 7) Informa lo que corresponda en los plazos anuales o mensuales aplicables.
Emisor: 1) Emite con datos correctos. 2) Registra bruto, retención y neto. 3) Guarda boletas del mes. 4) Proyecta renta. 5) Revisa certificados cuando existan. 6) No gastes el bruto como si fuera neto.
Ambos: concilien una vez al mes. Las diferencias de CLP$ 1.000 parecen menores hasta que se multiplican por 40 prestadores.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Como hábito de control interno, registra en una hoja de trabajo del período los totales de ventas gravadas, compras con derecho a crédito, retenciones practicadas y sufridas, notas de crédito emitidas y recibidas, y el resultado preliminar a pagar o a favor. Cruza esos totales con el export de comprobantes y con el extracto bancario antes de abrir el portal. Ese cruce triple evita la mayoría de requerimientos por diferencias simples.
Boleta de honorarios frente a factura con IVA
La factura con IVA habla de operaciones afectas al impuesto al valor agregado en el marco de vendedores/prestadores que corresponden a ese documento. La boleta de honorarios habla de un esquema distinto, centrado en renta y retención.
Pedir factura "para tomar crédito fiscal" a quien solo puede emitir boleta de honorarios es pedir un imposible legal. Al revés, emitir boleta cuando debía facturarse con IVA también es un error grave.
Si tu proveedor cambió de persona natural a SpA, cambia el documento. El contrato viejo no justifica el DTE equivocado.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Antes de enviar, valida que el período, el régimen y la identificación tributaria coincidan con lo que muestra el portal y con tu ficha vigente. Si hay duda de clasificación o de soporte, detén el cierre y resuélvela con criterio escrito; no improvises casillas el día del vencimiento. Guarda acuses y vouchers juntos: esa traza reduce el costo de cualquier revisión posterior.
Errores que generan cruces y dolores de cabeza
Usar tasa de retención vieja. Pagar el bruto completo "porque el freelancer lo pidió" sin retener cuando debías. No enterar lo retenido. Emitir con giro o glosa genérica inútil. Duplicar boletas.
Otro error: el emisor declara en Operación Renta sin cuadrar lo retenido informado por terceros. El SII ya tiene la película; tú llegas a mitad de función.
También falla la pyme que no actualiza el maestro de proveedores y trata a todos como factura IVA. El maestro sucio produce documentos sucios.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Comparte con ventas y compras una regla simple: sin comprobante correcto no hay cierre confiable ni crédito defendible. Evita cerrar el mes con documentos por regularizar sin fecha compromiso; cada pendiente abierta distorsiona la liquidación. Cuando haya duda material, documenta la pregunta y la respuesta del asesor en la carpeta del período. Mantén una bitácora breve de excepciones del mes: anulaciones, notas, operaciones mixtas y dudas de tasa pendientes de criterio contable.
Ejemplo ilustrativo: cálculo didáctico sin fijar tasa
Honorario bruto ilustrativo: CLP$ 1.000.000. Si la retención vigente fuera un porcentaje R (el que diga la tabla SII 2026), la retención sería R × CLP$ 1.000.000 y el neto (1 − R) × CLP$ 1.000.000.
No sustituyas R por un número de memoria en tu procedimiento interno sin mirar la tabla del año. Actualiza R en el ERP el mismo día en que el SII publique o confirme el valor aplicable.
El valor pedagógico del ejemplo es la separación bruto/retención/neto, no el porcentaje en sí.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Separa en caja el estimado de impuestos desde la primera semana del mes para no financiar operación con dinero del fisco. Un checklist breve de doce puntos reduce más riesgo que comprar software sin disciplina de uso. Confirma tasas, umbrales y plazos en la fuente oficial del año en curso antes de tomar la cifra como definitiva.
Ejemplo ilustrativo: pyme con 8 freelancers
Una agencia paga ocho boletas en el mes por un bruto total de CLP$ 8.000.000. Debe aplicar retención vigente a cada una, pagar netos, enterar el total retenido y archivar ocho documentos más el comprobante de enteramiento.
Si olvida una boleta, el cruce puede aparecer después. Si usa tasas distintas por "acuerdo", el desorden es inmediato.
Centraliza el pago de honorarios en un día de corte semanal. El goteo diario multiplica errores.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Como hábito de control interno, registra en una hoja de trabajo del período los totales de ventas gravadas, compras con derecho a crédito, retenciones practicadas y sufridas, notas de crédito emitidas y recibidas, y el resultado preliminar a pagar o a favor. Cruza esos totales con el export de comprobantes y con el extracto bancario antes de abrir el portal. Ese cruce triple evita la mayoría de requerimientos por diferencias simples.
Certificados, información al SII y Operación Renta
Los certificados y reportes de retenciones permiten al emisor cuadrar su anticipo de impuesto a la renta. Como pagador, tu calidad de información impacta a terceros: no es un favor, es cumplimiento.
En Operación Renta, el emisor confronta honorarios, retenciones y otros ingresos. Llegar sin archivo de boletas es llegar a pelear con sombras.
Guarda una carpeta anual por RUT emisor/pagador. La búsqueda de última hora en el correo es el origen de muchas declaraciones incompletas.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Antes de enviar, valida que el período, el régimen y la identificación tributaria coincidan con lo que muestra el portal y con tu ficha vigente. Si hay duda de clasificación o de soporte, detén el cierre y resuélvela con criterio escrito; no improvises casillas el día del vencimiento. Guarda acuses y vouchers juntos: esa traza reduce el costo de cualquier revisión posterior. Si el mes fue atípico (pico de ventas, cambio de giro o contingencia técnica), deja una nota de una página explicando el desvío frente al promedio.
Checklist mensual de boletas de honorarios
1) Tabla de retención 2026 confirmada. 2) Boletas del mes descargadas. 3) Bruto/retención/neto cuadrados. 4) Netos pagados. 5) Retención enterada. 6) Comprobantes archivados.
7) Proveedores nuevos validados. 8) Documentos equivocados corregidos. 9) Excepciones escaladas al contador. 10) Proyección de renta del emisor si eres independiente.
11) Maestro de proveedores limpio. 12) Preparación de información para procesos anuales. Sin estos doce, el mes queda abierto.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Comparte con ventas y compras una regla simple: sin comprobante correcto no hay cierre confiable ni crédito defendible. Evita cerrar el mes con documentos por regularizar sin fecha compromiso; cada pendiente abierta distorsiona la liquidación. Cuando haya duda material, documenta la pregunta y la respuesta del asesor en la carpeta del período.
Cómo Nompli ayuda con honorarios y retenciones
Te ayuda a estimar impactos, apartar lo retenido y no perder fechas de cumplimiento alrededor del flujo.
Revisa la calculadora de retenciones, el apartado de impuestos y el calendario tributario.
La tasa exacta, el documento y el enteramiento oficial viven en el SII y en tu contador. Nompli sostiene la disciplina de caja y checklist.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Separa en caja el estimado de impuestos desde la primera semana del mes para no financiar operación con dinero del fisco. Un checklist breve de doce puntos reduce más riesgo que comprar software sin disciplina de uso. Confirma tasas, umbrales y plazos en la fuente oficial del año en curso antes de tomar la cifra como definitiva.
Preguntas frecuentes
¿Cuál es el porcentaje exacto 2026?
Confírmalo en la tabla vigente del SII; no uses un recuerdo de años previos.
¿La retención reemplaza Operación Renta?
No necesariamente. Puede ser un anticipo dentro de una foto anual más grande.
¿Puedo pedirle factura IVA a un profesional persona natural?
Solo si corresponde a su situación; muchas veces el documento correcto es la boleta de honorarios.
Más contexto en impuesto a la renta y gastos deducibles.
Lecturas relacionadas
Si el prestador es empresa con IVA: qué es el IVA e IVA gravado/exento.
Para no omitir enteramientos: sanciones SII.
Trata cada boleta como un mini-cierre. El volumen pequeño también fiscaliza.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Antes de enviar, valida que el período, el régimen y la identificación tributaria coincidan con lo que muestra el portal y con tu ficha vigente. Si hay duda de clasificación o de soporte, detén el cierre y resuélvela con criterio escrito; no improvises casillas el día del vencimiento. Guarda acuses y vouchers juntos: esa traza reduce el costo de cualquier revisión posterior.
Checklist de cierre antes del enteramiento
Lista de boletas completa. Tasas correctas. Totales de retención. Fondos para enterar. Comprobante previsto.
Diferencias con prestadores resueltas. Archivo nombrado por período. Contador informado si hay casos especiales.
No enteres un monto "redondo estimado". Entera lo retenido real del período.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Comparte con ventas y compras una regla simple: sin comprobante correcto no hay cierre confiable ni crédito defendible. Evita cerrar el mes con documentos por regularizar sin fecha compromiso; cada pendiente abierta distorsiona la liquidación. Cuando haya duda material, documenta la pregunta y la respuesta del asesor en la carpeta del período.
Formación interna y próximo mes
Capacita a quien negocia honorarios: el precio se habla en bruto y neto con retención visible. Evitas renegociaciones tóxicas después de la boleta.
Actualiza la tasa en el sistema el día que cambie la tabla. Un sticky note no es control interno.
Si eres emisor, aparta parte del neto para impuestos adicionales que puedan aparecer en Operación Renta. El neto no siempre es "libre".
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Separa en caja el estimado de impuestos desde la primera semana del mes para no financiar operación con dinero del fisco. Un checklist breve de doce puntos reduce más riesgo que comprar software sin disciplina de uso. Confirma tasas, umbrales y plazos en la fuente oficial del año en curso antes de tomar la cifra como definitiva. Registra evidencias del cierre (exports, conciliaciones y acuses) en una carpeta por período para responder diferencias sin improvisar.
Aviso legal
Contenido educativo sobre boletas de honorarios y retenciones. No fija la tasa de tu caso ni reemplaza la tabla oficial.
Verifica porcentajes, plazos y obligaciones vigentes en sii.cl y con un profesional.
Ejemplos en CLP$ son ilustrativos y usan R como variable a propósito.
Como emisor o receptor de boletas de honorarios, separa la retención practicada de tu propio IVA o PPM a pagar. Emite o recibe el documento en plazo, registra la retención y concilia con lo declarado en el F29 o en Operación Renta. Una retención mal enterada genera diferencia propia aunque tu actividad principal esté al día. Como hábito de control interno, registra en una hoja de trabajo del período los totales de ventas gravadas, compras con derecho a crédito, retenciones practicadas y sufridas, notas de crédito emitidas y recibidas, y el resultado preliminar a pagar o a favor. Cruza esos totales con el export de comprobantes y con el extracto bancario antes de abrir el portal. Ese cruce triple evita la mayoría de requerimientos por diferencias simples.