Anular nota de crédito y CFE 2026
Anulación y notas de crédito en CFE: plazos DGI e impacto en IVA.
Nompli
Equipo Nompli

Anulación y nota de crédito en CFE: qué problema resuelven
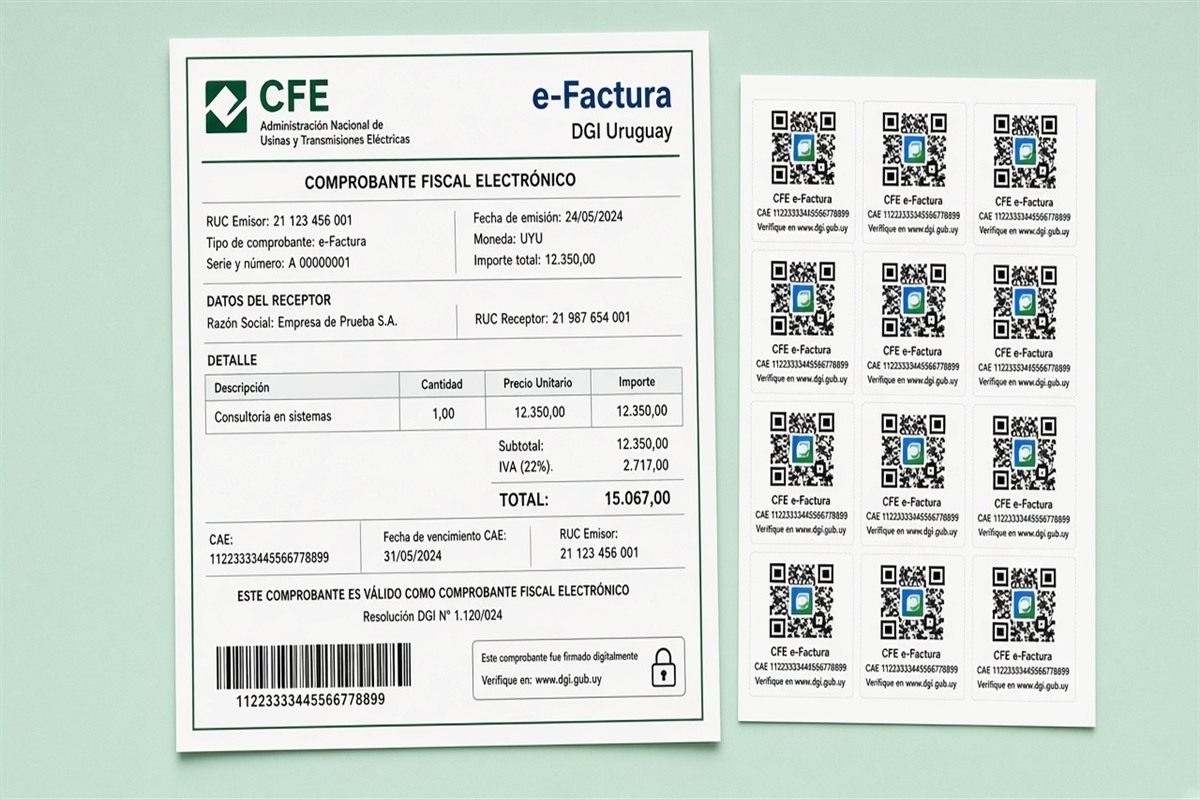
Cuando alguien busca anular factura o nota de crédito ante DGI, ya tiene un comprobante emitido que no debió quedar vivo: error de datos, devolución, descuento posterior o operación cancelada. La anulación y la nota de crédito son mecanismos distintos; mezclarlos es la fuente número uno de descuadres con IVA.
Anular mal (o no documentar la corrección) deja ventas fantasma y débitos de IVA que ya no existen. Eso se paga en caja o en una revisión.
Esta guía explica cuándo anular, cuándo emitir nota de crédito, cómo alinear CFE con la declaración de IVA y qué archivar. Confirmá el procedimiento exacto en gub.uy/dgi.
Agenda el corte semanal de anulaciones en calendario tributario para no acumularlas hasta el día 14.
Cuándo anular y cuándo no
Anula o cancela cuando el comprobante no debió existir o quedó con datos irreparables según las reglas de DGI y de tu proveedor de CFE. Emití nota de crédito cuando la operación existió pero hay devolución, descuento o ajuste de monto.
No anules por pánico en cada devolución de mostrador si la vía correcta es nota de crédito. Tampoco emitas nota de crédito "hacia atrás" para maquillar un mes ya declarado sin revisar el impacto.
Si el cliente ya tomó crédito fiscal de tu factura, coordinar la corrección evita que ambos queden inconsistentes ante DGI.
Antes de tocar el sistema, captura el estado del documento (aceptado, rechazado, pendiente) y el motivo comercial por escrito.
Plazos y trazabilidad
Los plazos de anulación, aceptación de notas y reporte al período suelen estar amarrados al mes fiscal. Confirmá en gub.uy/dgi cuánto tiempo tenés para regularizar y en qué período impacta la corrección.
Una anulación del día 28 puede afectar el IVA de ese mes; una nota aceptada el día 3 del mes siguiente puede mover el siguiente período. Documentá la fecha de aceptación, no solo la de emisión.
En Honduras, cuando aplique CAI u otros controles de autorización, verifica que la corrección respete la vigencia y numeración autorizada.
Marcá en checklist fiscal mensual un ítem fijo: "notas y anulaciones del período conciliadas".
Relación con la declaración de IVA
Si anulaste o acreditaste UYU 50,000 de ventas, el neto de ventas y el débito de IVA deben bajar en coherencia (salvo timing de aceptación). La corrección electrónica explica el porqué.
Auditoría típica: ventas altas en CFE + muchas anulaciones no reflejadas = bandera. O notas de crédito que no bajan la liquidación.
Orden sugerido: corregir en el emisor de CFE, esperar aceptación cuando aplique, actualizar CFE y registros de ventas/compras, recién entonces liquidar IVA.
Si ya presentaste IVA con el error, prepara rectificación con expediente; no "compenses" inventando movimientos del mes siguiente.
Paso a paso operativo
1) Identificá el comprobante y el motivo. 2) Elegí anulación versus nota de crédito. 3) Emití la corrección en el sistema autorizado. 4) Verificá estado ante DGI o el PAC/proveedor. 5) Archivá PDF/XML y acuse.
6) Actualiza tu ERP o Excel. 7) Cruzá totales con el export del período. 8) Refleja el impacto en la liquidación de IVA. 9) Informa a caja y a ventas para no reutilizar el número o el pedido.
Si el proveedor de CFE falla, no improvisés un PDF sin validez: sigue el plan de contingencia y regulariza.
Capacita a mostrador en 15 minutos: qué puede anular, qué requiere supervisor y qué nunca se borra "a mano".
Errores frecuentes
Anular en el sistema interno y no en CFE. Reportar dos veces. Poner la fecha de corrección en período equivocado. Dejar el comprobante vivo en ventas. Usar nota de crédito para ocultar un error de RUT del cliente.
Otro clásico: corregir después de que el cliente ya declaró crédito. Coordina y documenta.
En retail, anular por pánico en cada devolución genera ruido. Define política clara de cambios y notas.
Prevención: conciliación semanal de estados de CFE, no solo el cierre mensual.
Notas de crédito versus anulaciones
La anulación suele invalidar el documento original. La nota de crédito reconoce la operación y ajusta el monto o la cantidad. Contable y fiscalmente no son sinónimos.
Si el bien se devolvió parcialmente, la nota suele ser la vía. Si facturaste al RUT equivocado y la norma permite cancelar, evalúa anulación según instructivo vigente.
Guardá el vínculo original-corrección. Sin ese enlace, DGI ve dos mundos que no se hablan.
Ejemplo: tres devoluciones en un comercio el mismo día. Tres notas, un corte de caja, un cruce con IVA.
Ejemplo práctico
Una pyme emitió una factura con monto duplicado el día 10. Detectá el error el día 12. Emití la corrección, espera aceptación, baja el débito y archiva el motivo ("duplicado pedido 458").
Costo del proceso ordenado menor que declarar de más y pelear crédito o saldo después.
Si el error se detecta después de presentada la declaración, abre expediente de rectificación con antes/después de totales.
Estimá impacto con calculadora IVA solo como apoyo; la cifra oficial sale de LIT / eFactura.
Controles internos en 15 minutos a la semana
Listá de comprobantes en estado rechazado o pendiente. Listá de notas emitidas sin aceptación. Diferencia ERP versus export oficial. Capacitaciones cortas a caja.
Un responsable único firma el corte semanal. Sin dueño, las anulaciones se acumulan.
Guardá política escrita de una página: cuándo anular, cuándo acreditar, quién autoriza montos altos.
Usá checklist fiscal mensual para no saltarte el ritual en semanas "tranquilas".
Preguntas frecuentes
¿Puedo borrar una factura aceptada?
Casi nunca. Usá el mecanismo formal de DGI.
¿La nota de crédito baja sola el IVA?
Solo si está aceptada y reflejada en tu liquidación y CFE y registros de ventas/compras.
¿Qué pasa si olvidé una anulación del mes pasado?
Evalúa rectificación del período afectado; no la escondas en el mes actual sin criterio.
¿Nompli anula por mí?
No. Organizá evidencias y recordatorios; la emisión es en tu sistema de CFE.
Checklist de envío del período
1. Listado de anulaciones y notas. 2. Montos e impuesto. 3. Números de comprobante. 4. Período correcto. 5. Estados aceptados. 6. Cruce con ventas. 7. Impacto en IVA. 8. Backup. 9. Aviso a contador si hay materialidad. 10. Archivo en carpeta del mes.
Si un punto falla, no cierres el mes "para salir del paso".
Herramientas: calendario tributario, checklist fiscal mensual.
Confirmá reglas vigentes en gub.uy/dgi.
Gobierno de papeles en Uruguay
Cada corrección debe vivir con: motivo comercial, usuario que autorizó, captura de estado y vínculo al pedido o contrato. Sin eso, seis meses después nadie recuerda por qué bajó el débito.
Separá correcciones por error interno versus devolución de cliente. Ayuda a mejorar procesos, no solo a cuadrar impuestos.
Si auditas proveedores de CFE, pide SLA de anulación y de consulta de estados.
En Montevideo, el cierre típico de pyme falla por chat informal: pasa la política a un documento corto y úsalo.
Cómo Nompli ayuda sin reemplazar a DGI
Nompli organiza checklist, calendario y estimados para que llegués a LIT / eFactura con el mes ordenado. No emite CFE, no presenta declaraciones ante DGI y no sustituye a tu contador.
Usá calendario tributario, checklist fiscal mensual y apartado de impuestos para apartar caja y marcar vencimientos. Las cifras oficiales las confirmás siempre en gub.uy/dgi.
Si trabajas solo, el ritual semanal de evidencias + export de CFE evita el cierre de madrugada. Si tenés equipo, define un dueño del portal y un backup de clave sin compartir contraseñas por chat.
Señales de que tu proceso ante DGI aún es frágil
Si cada vencimiento termina en madrugada, si nadie sabe dónde está el acuse del mes pasado, si la clave de LIT / eFactura vive en un chat, o si el IVA se arma sin mirar el export de CFE, el proceso es frágil aunque "siempre salga".
Otra señal: rectificas más de dos veces al año por el mismo tipo de error. Eso no es mala suerte; es un checklist que no existe o que nadie cumple.
Mide tiempo de cierre y número de diferencias abiertas el día 10. Si ambos suben, rediseña antes de contratar más caos.
Usá checklist fiscal mensual como diagnóstico semanal, no solo como lista del día pico.
Cómo armar la carpeta fiscal del período en Montevideo
Crea una carpeta por período (año-mes) con subcarpetas: CFE emitidos, recibidos, retenciones, liquidación de IVA, pagos y correcciones. El nombre del archivo debe incluir fecha y tipo de acuse.
Al cerrar el mes, la carpeta debe poder entregarse a un contador nuevo sin explicación oral de una hora. Si necesita WhatsApp para entenderse, está incompleta.
Guardá también bitácoras de contingencia e incidentes del emisor. Explican huecos mejor que la memoria.
Vincula la carpeta al calendario tributario del período para encontrar todo en un clic mental.
Roles mínimos aunque seas unipersonal
Emisión de CFE, conciliación, envío en LIT / eFactura y archivo son cuatro roles. Pueden ser la misma persona, pero deben ser cuatro momentos distintos en el calendario. Hacerlos todos el mismo viernes a las 23:00 es lo que produce errores.
Define un suplente para acceso y un protocolo de reset de clave. Las vacaciones no suspenden el IVA.
Si tenés equipo, escribe en una página quién autoriza notas de crédito altas y quién puede presentar declaraciones.
Nompli recuerda; la autoridad tributaria no espera a que vuelvas del feriado.
Aviso legal y límites de esta guía
Esta guía es educativa para Uruguay. No es asesoría fiscal ni un instructivo oficial de DGI. Alícuotas, plazos, menús de LIT / eFactura y formularios cambian: confirma en gub.uy/dgi y con tu contador antes de declarar o pagar.
Los ejemplos en UYU son ilustrativos. No usés un número de esta nota como liquidación definitiva. Nompli no opera LIT / eFactura ni declara por ti.