Anexo de contribuyentes DTE MH SV 2026: armar y cruzar con F-07
Cómo preparar el anexo de contribuyentes ligado a DTE ante Hacienda El Salvador en 2026: extracciones, validaciones, cruce con F-07 y evidencia de cierre.
Nompli
Equipo Nompli
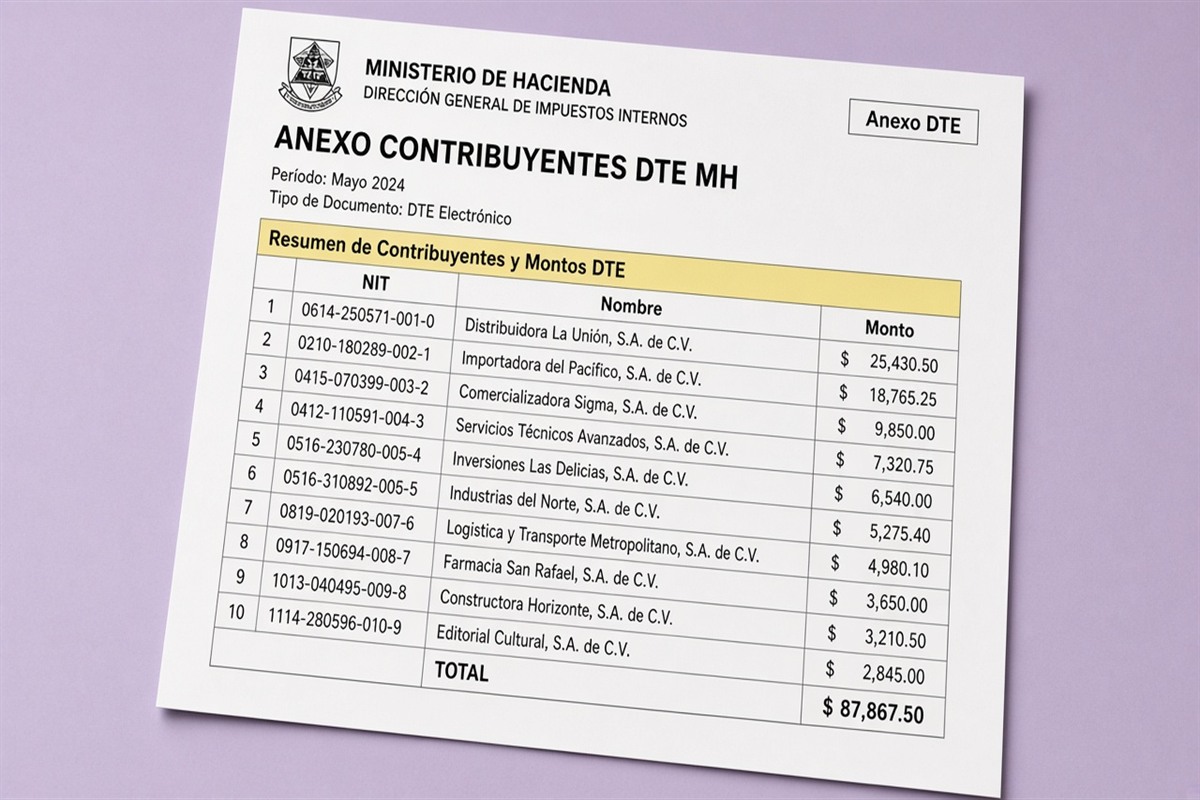
El anexo no es un Excel de último minuto: es el detalle detrás del F-07
Cuando Hacienda pide anexos de contribuyentes ligados a DTE, el portal no inventa terceros: resume lo que tu operación emitió y recibió. Si el anexo se arma la noche anterior con NIT mal digitados, el F-07 puede pasar hoy y doler mañana en cruce.
Esta guía ordena extracción, validación de identidad, cruce con totales del F-07 y evidencia de cierre. Confirma nombres de anexos, layouts y plazos en mh.gob.sv.
Nompli organiza carpetas y recordatorios. No genera anexos oficiales ni presenta declaraciones.
Complementa libro compras y ventas DTE, conciliar DTE con F-07 y checklist DTE mensual.
Qué debe contener el universo del anexo
El universo son los terceros con quienes tuviste operaciones relevantes del período según el instructivo: clientes, proveedores o ambos, con NIT, montos y tipo de documento. No copies el archivo del mes pasado y cambies solo el total.
Congela la exportación de DTE con fecha y hora de corte. Trabaja sobre copia. Conserva el original. Si una fuente termina dos días antes que otra, la diferencia debe quedar visible.
Define unidad de análisis: cada línea del anexo debe poder rastrearse a uno o más DTE. Sin ese enlace, el anexo es decoración.
Validación de NIT y razón social antes de sumar
Un NIT incorrecto ensucia el cruce aunque el monto sea perfecto. Valida identidad de terceros materiales antes de cerrar. Usa hábitos de consultar NIT Hacienda.
Separa excepciones: NIT dudoso, sujeto excluido, extranjero, consumidor final cuando aplique. No fuerces un NIT inventado para que el archivo valide.
Mantén maestro de terceros limpio. Corregir solo el anexo del mes sin arreglar el maestro garantiza el mismo error el mes siguiente.
Extracción desde el facturador y desde contabilidad
Exporta DTE emitidos y recibidos del período. Cruza con libros o auxiliares de compras y ventas. Busca duplicados, notas de crédito sin documento origen e invalidaciones a medias.
Si usas varios puntos de emisión, consolida antes de armar el anexo. Una sucursal olvidada es la causa clásica de diferencia con el F-07.
Documenta filtros aplicados: estado del DTE, tipo de documento, exclusión de pruebas. Un anexo sin nota de filtros no es auditable.
Cruce con totales del F-07
El anexo detalla; el F-07 resume. Los totales del detalle deben reproducir las casillas materiales del F-07 sin fórmulas ocultas. Si no cuadran, no presentes a ciegas.
Separa diferencias temporales (documento del mes siguiente) de diferencias sustantivas (NIT mal, monto mal, documento cancelado). Las primeras se documentan; las segundas se corrigen en origen.
Prepara matriz de tres columnas: dato del anexo, dato del F-07, diferencia explicada. No basta con escribir revisado.
Notas de crédito, invalidaciones y operaciones especiales
Las notas de crédito deben apuntar al DTE original. Si el anexo muestra la nota pero no el contexto, el cruce con débito y crédito se vuelve frágil.
Invalidaciones y contingencias necesitan bitácora: qué se emitió, qué se regularizó y en qué plazo. Ver contingencia DTE.
No mezcles ambiente de pruebas con producción en la misma exportación.
Armado del archivo y controles de calidad
Sigue el layout vigente del instructivo. Prueba abrir el archivo antes del día de envío. Un formato que solo abre en la PC del asistente no sirve el día del vencimiento.
Controles mínimos: duplicados de NIT más monto, totales por tipo de operación, muestra de diez líneas rastreadas a DTE, y prueba de que alguien distinto puede reproducir el total.
Si el portal rechaza el anexo, captura el mensaje completo, clasifica (formato, datos, totales) y corrige la causa. No reenvíes el mismo paquete mental.
Ritual de diez días ligado al F-07
Días 1-2: congelar DTE y exportar. Días 3-4: validar NIT y depurar excepciones. Día 5: armar anexo y cruzar con borrador F-07. Día 6: revisión de cuatro ojos. Día 7: presentar F-07 y anexos según canal. Día 8: pago. Días 9-10: archivo.
Usa el checklist fiscal mensual y el calendario tributario.
Ejemplo: diferencia de tres proveedores y un F-07 casi enviado
Caso didáctico: el borrador F-07 cuadra con el auxiliar interno, pero el anexo muestra tres proveedores menos porque la sucursal 2 no exportó DTE recibidos. Detectan la brecha el día 5, reexportan, cruzan de nuevo y presentan una sola vez.
La lección: el anexo revela huecos que el total del F-07 puede ocultar si alguien digita casillas a mano.
Etiqueta el caso como ejemplo interno.
Errores frecuentes
Copiar anexo del mes anterior. NIT inventados. Olvidar notas de crédito. Incluir DTE de prueba. Presentar F-07 sin anexo cuando el perfil lo exige. Corregir solo el Excel final sin arreglar el maestro.
Usar layout viejo. No guardar acuse del envío del anexo. Dejar excepciones sin dueño.
Qué llevarle al contador
Exportación de DTE del período. Archivo del anexo. Puente contra F-07. Lista de excepciones de NIT. Captura de rechazo si la hubo.
Pregunta concreta: ¿podemos presentar con estas excepciones documentadas, o hay que corregir origen primero?
Checklist de cierre del anexo
Universo congelado. NIT validados. Totales cruzados con F-07. Excepciones con dueño. Archivo en layout vigente. Acuse guardado. Maestro corregido si hubo error de origen.
Nompli no presenta anexos ante Hacienda. Confirma en mh.gob.sv.
Cómo encaja Nompli
Organiza el calendario de corte, el checklist de exportación y la carpeta del período. No valida NIT ante Hacienda ni genera el anexo oficial.
Definir el universo del anexo con fecha de corte visible
El anexo de contribuyentes solo es defensable si el universo está completo. Exporta DTE emitidos y recibidos con la misma fecha de corte. Etiqueta la versión. Conserva el archivo original sin edición.
Si una sucursal exporta un día antes que otra, anota la brecha. No iguales totales con una fila manual llamada ajuste sin documento.
La unidad de análisis es cada tercero material del período según el instructivo. Los NIT vacíos o dudosos se convierten en excepciones, no en relleno creativo.
Antes de armar el archivo final, reconcilia conteo de DTE y suma de montos por fuente. El objetivo es demostrar completitud, no todavía declarar.
Conciliación triple: DTE, anexo y casillas del F-07
Trabaja con tres columnas conceptuales: total del detalle DTE, total del anexo y casilla correspondiente del F-07. Cada diferencia necesita explicación citada a documento.
Prioriza partidas materiales y excepciones de identidad. Después aplica pruebas de cobertura al resto. El umbral interno prioriza trabajo; no autoriza a ocultar errores pequeños repetidos.
Separa diferencias temporales de sustantivas. Una nota de crédito del mes siguiente puede explicar un desfase; un NIT inventado exige corregir el maestro.
El paquete de cierre incluye anexo, puente F-07, lista de excepciones y captura de validación del portal si la hubo.
Gobernanza del maestro de terceros
El anexo hereda la calidad del maestro. Si compras captura NIT a mano cada mes, el anexo fallará cada mes. Define quién puede crear o editar terceros y con qué evidencia.
Periodicidad sugerida: limpieza semanal de altas nuevas y revisión mensual de terceros con operaciones materiales. Relaciona con consultar NIT.
Prohíbe sobrescribir el NIT en el Excel del anexo sin corregir el ERP. Esa práctica crea dos verdades y garantiza el mismo error el mes siguiente.
Guarda historial de cambios de terceros sensibles (clientes grandes, proveedores de crédito alto). En una revisión, poder explicar cuándo cambió un NIT reduce sospecha.
Controles de archivo, layout y rechazo del portal
Sigue el layout vigente. Prueba abrir y validar el archivo un día hábil antes del vencimiento. Un formato que solo funciona en una PC no sirve el día D.
Si el portal rechaza, captura el mensaje completo con fecha y hora. Clasifica: formato, encoding, totales, NIT o período. Corrige la causa y reenvía una sola vez con evidencia.
No reenvíes el mismo archivo mental cambiando un dígito al azar. Cada reintento sin causa documentada ensucia el historial del mes.
Archiva el archivo enviado, el acuse y la versión de trabajo. Sin esas tres piezas, no puedes demostrar qué se presentó.
Calendario y responsabilidades del anexo
Asigna responsable de extracción, responsable de validación de NIT, responsable de cruce con F-07 y aprobador del envío. Quien extrae no debería ser el único que aprueba.
Calcula fechas hacia atrás desde el vencimiento del F-07 o del anexo según instructivo. Deja margen para rechazos. Usa el checklist fiscal mensual.
Si el contador externo arma el anexo, igual necesitas congelar DTE a tiempo. Un anexo pedido el día anterior nace cojo.
La retrospectiva mensual debe convertir rechazos repetidos en controles preventivos: maestro, layout o capacitación.
Uso limitado de Nompli en el anexo DTE
Nompli puede organizar el corte interno, el checklist de exportación y la carpeta del período. También puede recordar el vencimiento en el calendario tributario.
No genera el anexo oficial, no valida NIT ante Hacienda, no presenta F-07 y no sustituye al contador.
Si usas estimados de totales para planear caja, etiquétalos como educativos. El número oficial sale del cruce DTE-anexo-F-07 confirmado por el profesional.
Ejemplo extendido: sucursal olvidada y anexo incompleto
Caso didáctico: una pyme con dos puntos de emisión congela DTE de la casa matriz y arma el anexo. El F-07 casi cuadra porque alguien digitó un total de compras a mano. Al validar el anexo faltan proveedores de la sucursal. Reexportan, cruzan de nuevo y descubren que el crédito fiscal también estaba incompleto.
La lección operativa es doble: el anexo detecta huecos que el total manual oculta, y el crédito del F-07 hereda la misma ceguera si la exportación no es completa.
Después del incidente, la empresa fija un checklist de sucursales antes de armar anexos. Cada punto de emisión marca listo en el checklist fiscal mensual.
Etiqueta el caso como ejemplo interno. Tu contador y Hacienda definen el criterio del período real.
Preguntas frecuentes
¿El anexo sustituye el F-07?
No. Es detalle de soporte o cumplimiento paralelo según instructivo.
¿Puedo omitir terceros pequeños?
Confirma umbrales y reglas en el instructivo vigente; no inventes materialidad propia como norma.
¿Nompli arma el anexo?
No.
¿Dónde confirmo el layout?
En mh.gob.sv.
Aviso legal y confirmación oficial
Guía educativa sobre anexos de contribuyentes ligados a DTE ante el Ministerio de Hacienda. No sustituye instructivos oficiales ni la asesoría de tu contador.
Confirma en mh.gob.sv layouts, plazos y procedimientos.
Nompli organiza checklist y calendario. No presenta declaraciones ni actúa como representante del contribuyente.