Agente de retención ISR e ISV 2026: cómo retener, enterar y reportar
Obligaciones del agente de retención de ISR e ISV en Honduras: cuándo retener, cómo calcular, qué documentar, plazos de enteramiento y errores que disparan requerimientos SAR.
Nompli
Equipo Nompli

Por qué esta guía importa en 2026
Las búsquedas sobre agente de retención aparecen cuando un cliente grande te retiene en la factura, cuando el SAR te designa o cuando la declaración no cuadra por retenciones mal cargadas.
Retener no es un favor ni un impuesto nuevo: es recaudar por cuenta de la administración montos de ISR o ISV según reglas específicas, documentarlos y enterarlos a tiempo.
Esta guía ordena el rol del agente, el del retenido, el enteramiento y los controles mínimos. Confirma tasas y sujetos en la norma vigente.
Quién es agente de retención y qué implica
El agente es el contribuyente que, al pagar ciertos bienes, servicios o rentas, debe retener e ingresar al SAR el importe correspondiente. Cuando la ley te designa, no es opcional.
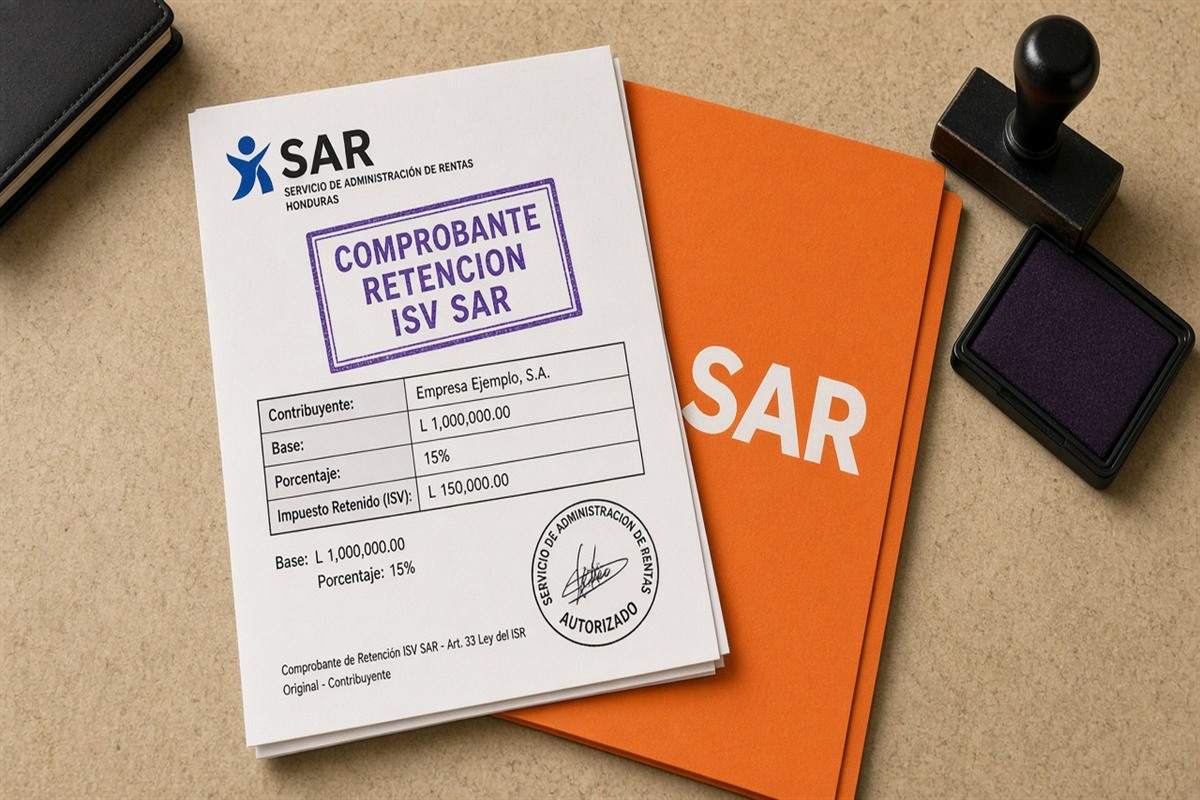
Implica calcular bien, reflejar la retención en el comprobante cuando corresponda, llevar registro, declarar y pagar en plazo. Omitir retención puede generar sanción además del impuesto no enterado.
Si eres proveedor, también puedes sufrir retenciones: lo retenido en tus ventas debe acreditarse en tu liquidación para no pagar dos veces.
En Honduras, trata el cierre de agente retencion isr isv enteramiento hn 2026 como un ritual operativo: corte de factura electrónica, conciliación bancaria, estimado de ISV y reserva de caja 3 días antes del vencimiento oficial. Confirma plazos vigentes en sar.gob.hn.
Cómo leer una tabla de retenciones sin memorizar artículos
Una tabla útil tiene: tipo de operación, quién retiene, tasa o monto, base de cálculo, formulario o vía de enteramiento y plazo. Si falta una columna, la tabla es incompleta.
No confundas retención de ISV con retención de ISR. Pueden coexistir en la misma operación corporativa con reglas distintas.
Cuando el SAR actualiza instructivos, la tabla cambia. Descarga la versión del período; no reutilices PDFs viejos.
Documenta tu RTN, el régimen y quién responde por cada paso. Si solo una persona conoce el portal de SAR, el riesgo operativo sube en Tegucigalpa y en cualquier sucursal.
Operaciones donde más se retiene (mapa mental)
Servicios profesionales, ciertos pagos a proveedores, arrendamientos y operaciones con entidades que la norma señala como agentes son escenarios frecuentes en la vida de una pyme.
El detalle exacto de cada rubro se valida en la norma. Usa este mapa como lista de preguntas para tu contador, no como permiso automático para retener.
Si retienes sin obligación, el proveedor pelea el neto. Si no retienes cuando debías, el riesgo es tuyo como agente.
Separa el dinero de impuestos del capital de trabajo. Gastar el ISV cobrado en nómina o inventario convierte el vencimiento en crisis aunque la venta haya sido buena.
Tasas y bases: errores aritméticos típicos
Error 1: retener sobre total con ISV incluido cuando la base es otra. Error 2: aplicar tasa de ISR a ISV. Error 3: redondear por línea y descuadrar el mes.
Documenta en Excel o ERP: base, tasa, monto retenido, FE del proveedor, fecha de pago y fecha de enteramiento.
Separa bien el impuesto propio con ayuda de qué es el ISV y qué es el ISR antes de mezclar retenciones.
Cuando detectes un error, congela cambios en el POS y documenta el hallazgo antes de tocar Oficina Virtual. Corregir a ciegas multiplica diferencias entre lo emitido y lo declarado. Arma una bitácora mensual de fallas: fecha, impuesto afectado, monto aproximado y acción correctiva. En tres meses verás patrones claros para capacitar al equipo.
Antes de presentar, cruza totales de factura electrónica con la hoja de trabajo del período. Las diferencias chicas se vuelven rectificaciones caras después del acuse.
Cómo reflejar retenciones en la declaración
Retenciones sufridas (a tu favor) y practicadas (como agente) deben conciliarse en las liquidaciones de ISV o ISR según corresponda. Ignorarlas es causa clásica de diferencias.
Antes de enviar, cruza: facturas con retención, comprobantes de enteramiento y totales de tu borrador.
Si el problema es liquidez del enteramiento, revisa cómo pagar ante el SAR.
Archiva acuses, exports y comprobantes de pago en la misma carpeta del mes. Ante un requerimiento de SAR, el orden importa tanto como el monto.
Enteramiento y plazos
Las retenciones tienen plazos de declaración y pago que pueden no coincidir con el día 20 del ISV propio. Mezclar calendarios produce multas por enteramiento tardío.
Agenda enteramientos con color propio en tu calendario. Aparta el dinero retenido el mismo día que pagas al proveedor: ese dinero nunca fue tuyo.
El mapa anual está en el calendario tributario para pymes.
Separa en tu calendario interno tres fechas: corte de operaciones, preparación de la declaración y envío/pago en Oficina Virtual. Tratarlas como un solo día es la vía más corta a la multa. Si el vencimiento oficial corre por día inhábil, confirma el criterio publicado por el SAR y anótalo en tu mapa anual. No improvises con la costumbre del banco.
Plantilla mínima para tu Excel
Columnas sugeridas: RTN contraparte, tipo operación, número FE, base, impuesto facturado, % retención, monto retenido, fecha retención, fecha enteramiento, acuse.
Completa la plantilla cada mes antes del cierre. Compártela con quien aprueba pagos: ninguna transferencia sensible sin columna de retención evaluada.
Exporta a PDF para el expediente. En requerimiento, esa hoja ahorra días.
Ejemplo: constructora que paga subcontratos
Una constructora paga L450,000 en subcontratos gravados. En varias facturas actúa como agente y debe enterar retenciones en plazo, además de cuadrar su propia declaración.
Si el subcontratista no emite FE válida, el pago y la retención se complican. Política: no pagar sin comprobante cuando corresponda.
Ilustración; valida montos y tasas con contador.
Usa números redondos solo para enseñar el razonamiento. La liquidación real debe salir de tus comprobantes, de Oficina Virtual y de la normativa vigente que confirme tu contador ante el SAR. Traduce el ejemplo a tu operación: anota qué dato falló (RTN, catálogo, caja o Oficina Virtual), quién debió detectarlo y en qué día del mes. Si no puedes responder esas tres preguntas, el ejemplo no se convirtió en procedimiento.
Ejemplo: pyme que sufre retención de un cliente
Vendes L200,000 gravados a un cliente grande que te retiene ISV o ISR. Tu cobro bancario neto no coincidirá con la FE bruta si no registras la retención sufrida.
En tu liquidación, la retención sufrida puede reducir lo a pagar si está documentada. Sin constancia, corres riesgo de pagar de más y reclamar después.
Pide evidencia de enteramiento cuando el contrato o la práctica del cliente lo permitan.
Traduce el ejemplo a tu operación: anota qué dato falló (RTN, catálogo, caja o Oficina Virtual), quién debió detectarlo y en qué día del mes. Si no puedes responder esas tres preguntas, el ejemplo no se convirtió en procedimiento.
Errores que disparan requerimientos
Retener y no enterar. Enterar tarde. Usar tasa incorrecta. No entregar constancia al retenido. Declarar ISV propio sin casillas de retención.
También: retener "a ojo" para proteger caja. Eso no es gestión: es incumplimiento.
El panorama de multas está en sanciones SAR.
Cuando detectes un error, congela cambios en el POS y documenta el hallazgo antes de tocar Oficina Virtual. Corregir a ciegas multiplica diferencias entre lo emitido y lo declarado. Arma una bitácora mensual de fallas: fecha, impuesto afectado, monto aproximado y acción correctiva. En tres meses verás patrones claros para capacitar al equipo.
Controles internos en 20 minutos al mes
1) Filtra pagos del mes con posible retención. 2) Cuadra montos retenidos vs enterados. 3) Verifica acuses. 4) Entrega o solicita constancias. 5) Archiva.
Si el cuadre falla, detén el cierre de ISV/ISR hasta entender la diferencia.
Asigna un dueño de retenciones distinto del dueño de ventas cuando el volumen lo justifique.
Cómo Nompli ayuda
Nompli no actúa como agente de retención ni presenta enteramientos. Te ayuda a estimar, apartar lo retenido y no perder fechas.
Usa la calculadora retenciones, el apartado de impuestos y el calendario tributario para sostener el control de caja.
El cálculo legal y el envío oficial los haces con tu contador y la Oficina Virtual.
Preguntas frecuentes
¿Retener es opcional si el proveedor "necesita el bruto"?
No cuando la norma te obliga. Negocia precios de otra forma, no omitiendo la retención.
¿Dónde confirmo tablas vigentes?
En portal del SAR y con tu asesor. Evita tablas anónimas.
¿Nompli retiene por mí?
No.
Cómo capacitar a compras y cuentas por pagar
Compras debe saber cuándo pedir RTN, FE y si el pago dispara retención. CxP debe bloquear pagos incompletos.
Un flujo sin retención evaluada es un flujo roto. Entrena con tres casos reales de tu empresa.
Incluye a tesorería: el dinero retenido no se usa para nómina "mientras tanto".
Checklist de 12 puntos para agentes y retenidos
1) ¿Soy agente en esta operación? 2) Base correcta. 3) Tasa correcta. 4) FE OK. 5) Retención registrada. 6) Plazo de enteramiento.
7) Pago enterado. 8) Acuse. 9) Constancia al retenido. 10) Casillas en declaración. 11) Excel del mes. 12) Revisión contador.
Imprime y úsalo en el cierre. Un checklist mental se olvida.
Guarda una captura o export del estado en Oficina Virtual junto al checklist firmado (aunque sea digital). Esa pareja reduce discusiones cuando alguien diga que el paso sí se hizo.
Aviso legal
Guía educativa. No designa agentes ni fija tasas. Confirma obligaciones en portal del SAR.
Nompli no retiene ni entera impuestos por terceros.
Ejemplos numéricos son ilustrativos.