Percepciones IIBB y padrón ARCA 2026: anticipar caja antes de facturar
Guía de percepciones de Ingresos Brutos en 2026: consulta de padrón, alícuotas, impacto en precio y conciliación mensual con el Libro IVA y VEP.
Nompli
Equipo Nompli
Percepciones de IIBB: el impuesto que te cobraron al comprar o te cobraron al vender
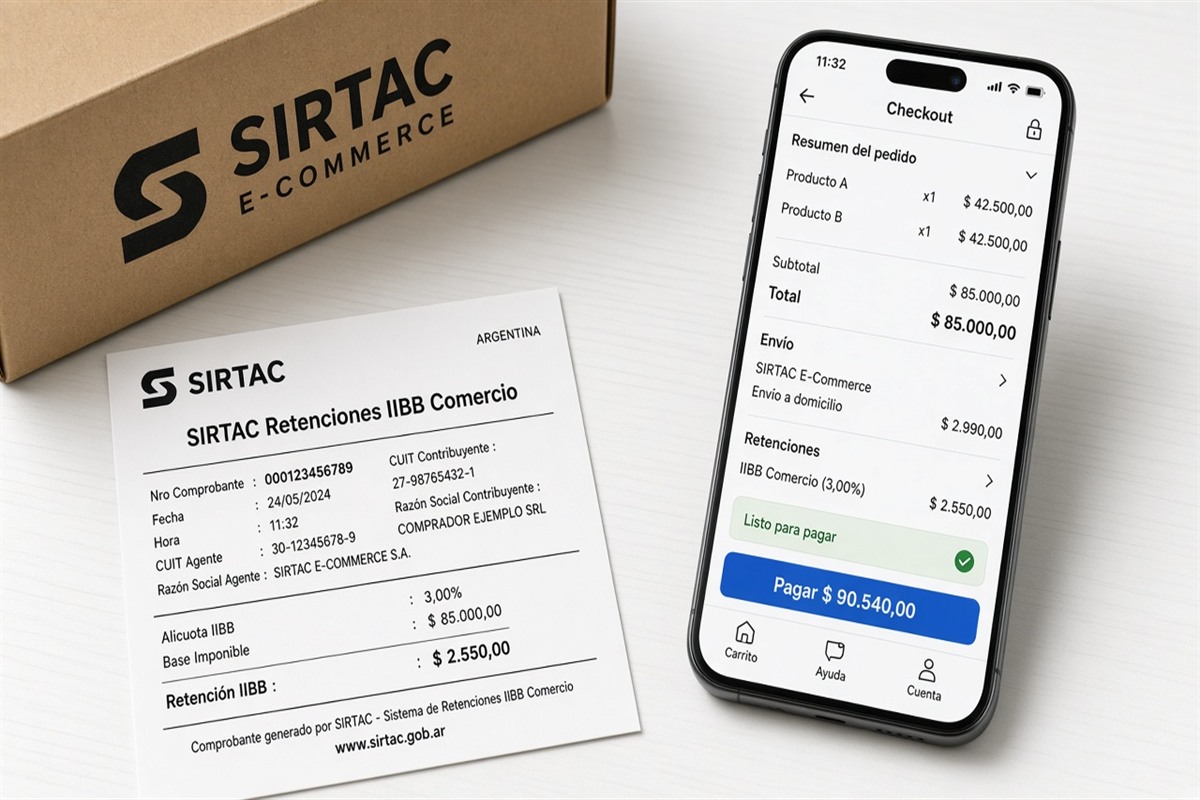
Las percepciones de Ingresos Brutos se aplican según padrones y alícuotas cuando comprás a un agente de percepción o cuando vos, si sos agente, percibís a tus clientes. El efecto inmediato es caja: pagás de más en la factura o retenés de más al cliente, y después necesitás acreditar en la liquidación.
Esta guía ordena consulta de padrón, impacto en precio, conciliación mensual con Libro IVA / Mis Comprobantes y cierre con VEP o pago provincial. Confirmá padrones jurisdiccionales y el cruce federal en arca.gob.ar cuando aplique.
Nompli organiza checklist. No consulta padrones oficiales por vos ni presenta IIBB.
En la práctica de percepciones de IIBB, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Una segunda persona debería poder abrir la carpeta de percepciones de IIBB y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Consultá de padrón antes de facturar o de cargar el proveedor
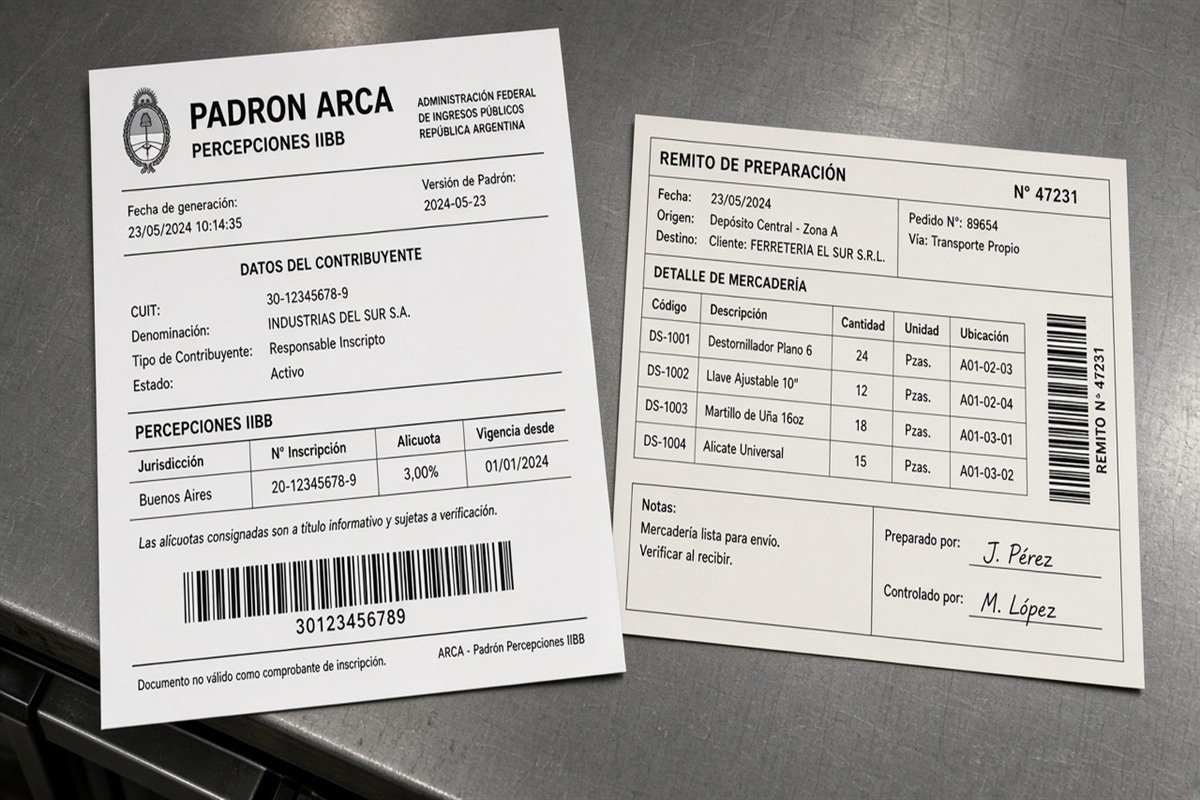
Antes de emitir o de registrar una compra material, verifica si el CUIT está en padrón de percepción/retención y con qué alícuota. Un sistema desactualizado percibe mal durante semanas con apariencia profesional.
Ejemplo ilustrativo: tu ERP tiene alícuota 3.5 por ciento para un cliente que desde el día 5 del mes pasó a 0 por exclusión. Emitís 40 facturas mal. El costo de no sincronizar el padrón supera el costo de cinco minutos diarios de control.
Hábitos en padrones percepciones IIBB y tabla retenciones/percepciones IVA.
Una segunda persona debería poder abrir la carpeta de percepciones de IIBB y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Impacto en precio y conversación comercial
Si sos agente y percibís, el total de la factura sube para el cliente. Avisa en cotizaciones. Si sufrís percepciones, tu costo de compra sube y tu precio de venta debe contemplar el efecto de caja aunque luego acredites.
Ejemplo ilustrativo: compra de mercadería 2,000,000 netos con percepción IIBB de 70,000. Salís de caja 2,070,000 más IVA si aplica. Si tu margen era justo, ese mes “se come” capital de trabajo aunque el crédito fiscal provincial exista en el papel.
Profundiza en percepciones IVA e IIBB impacto en caja.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Separá estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y ARCA.
Conciliación mensual: factura, padrón, Libro y DDJJ
Exporta percepciones sufridas y practicadas. Cruzá con Mis Comprobantes o tu libro, con el padrón del período y con el borrador de IIBB. Diferencias típicas: factura fuera de padrón, alícuota vieja, nota de crédito mal aplicada, jurisdicción errónea.
Playbook de 48 horas: congelar período, exportar, cruzar muestra material (por ejemplo las 15 facturas de mayor percepción), corregir emisor o registro, preparar DDJJ, presentar/pagar, archivar.
Apoya en Mis Comprobantes conciliar y Libro IVA digital RI.
Separá estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y ARCA.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante ARCA.
Errores frecuentes
No actualizar padrón. Percibir a monotributistas fuera de supuesto. Olvidar notas de crédito. No apartar caja para el ingreso de percepciones que debés ingresar como agente. Mezclar percepciones de IVA federal con IIBB provincial en un solo auxiliar ciego.
Otro error: creer que toda percepción sufrida se acredita automática e inmediata en cualquier jurisdicción. El tratamiento depende del régimen y de tu inscripción.
Corrige sincronización de padrón y dueño del proceso. El contador no puede adivinar alícuotas que tu sistema inventó.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante ARCA.
En la práctica de percepciones de IIBB, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Qué llevarle al contador
Padrón del período, export de percepciones, muestra de facturas, borrador de liquidación IIBB y pregunta sobre alícuotas dudosas.
Incluye listado de clientes/proveedores nuevos del mes. Los nuevos son donde más falla el padrón.
Usá el checklist fiscal mensual.
En la práctica de percepciones de IIBB, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Cómo encaja Nompli
Nompli recuerda la conciliación y el vencimiento. No ingresa percepciones ante ARCA ni provincias.
Organizá apartado de impuestos para el dinero percibido que aún debés ingresar, como disciplina educativa de caja.
Confirmá en arca.gob.ar y en tu agencia provincial.
Una segunda persona debería poder abrir la carpeta de percepciones de IIBB y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Sincronizar el facturador con el padrón: dueño y frecuencia
Definí si el padrón se actualiza diario, semanal o en cada emisión material. Para alto volumen, diario. Para bajo volumen, al menos antes de cada lote de facturación. El dueño no puede ser “el sistema solo”.
Cuando el proveedor del facturador falla la sync, tené plan B: consulta manual de CUIT problemáticos. Documentá el incidente.
Relacioná el hábito con la guía de padrones y caja. Confirmá fuentes oficiales jurisdiccionales.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Notas de crédito y percepciones: el ajuste que se olvida
Si emitiste una factura con percepción y después una nota de crédito, la percepción asociada debe tratarse según reglas y tu sistema. Olvidar el ajuste crea saldos fantasma en el cliente y en tu DDJJ.
Ejemplo ilustrativo: factura 1,000,000 con percepción 30,000; NC del 50 por ciento. ¿Qué pasa con los 15,000? Eso no se responde en el pasillo: se responde con criterio y evidencia.
Incluí NCs en la conciliación de 48 horas. Nompli no emite NC ante ARCA.
Separá estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y ARCA.
Agente de percepción: ingresar lo percibido sin comerse la caja
Lo percibido al cliente no es margen: es plata de terceros a ingresar. Apartala el día de cobro. Si cobrás a 60 días y el ingreso de la percepción vence antes, tenés un problema de capital de trabajo que hay que modelar.
Presupuestá vencimientos de ingreso de percepciones junto al IVA federal. Dos relojes, una tesorería.
Confirmá calendarios en tu jurisdicción y comprobantes en arca.gob.ar.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante ARCA.
Clientes del interior y convenios: no copies la alícuota de CABA
Una alícuota que viste en CABA o Buenos Aires no se traslada por analogía a otra jurisdicción. Si vendés a un cliente de Córdoba o Mendoza, consultá el padrón que aplica a ese hecho y a tu inscripción.
Ejemplo ilustrativo: percibís 2.5 por ciento a un cliente porteño y 0 a otro con exclusión. Si tu vendedor “unifica” alícuotas para ir más rápido, generás reclamos y diferencias en IIBB.
Capacitá ventas con dos ejemplos reales de tu cartera, no con teoría abstracta. Nompli no consulta padrones oficiales.
En la práctica de percepciones de IIBB, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Preguntas frecuentes
¿Puedo desactivar percepciones para “no molestar” al cliente?
No si sos agente obligado. Consultá el padrón y la norma.
¿Toda percepción sufrida baja el IIBB del mes?
Depende de inscripción y reglas. Preguntá al contador.
¿Nompli calcula alícuotas?
No.
¿SIRCREB es lo mismo?
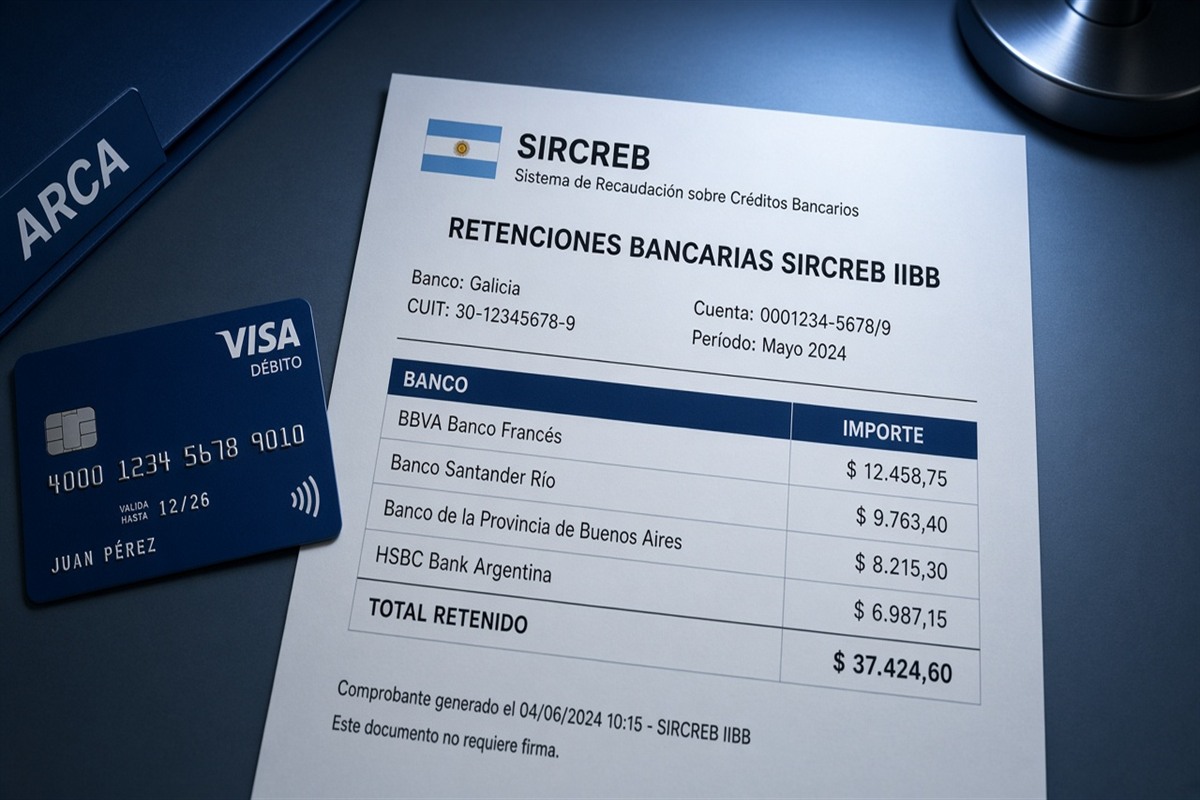
No. Son regímenes distintos aunque ambos impacten IIBB.
¿Dónde actualizo padrones?
Canales oficiales jurisdiccionales y tu sistema de facturación.
¿ARCA alcanza para IIBB?
IIBB es provincial; cruzá siempre la jurisdicción.
Aviso legal y confirmación oficial
Guía educativa sobre percepciones de IIBB y padrón. No sustituye normas provinciales, padrones ni la asesoría de tu contador.
Confirmá en tu jurisdicción y en arca.gob.ar lo federal aplicable.
Nompli organiza checklist y calendario. No declara, no emite facturas ante ARCA y no reemplaza a tu contador. Montos ilustrativos.